Automobilismo
Acidente com outro veículo pode gerar uma conta inesperada: entenda como o seguro contra terceiros pode proteger o patrimônio do motorista
Proteção contra terceiros garante indenizações para evitar prejuízos
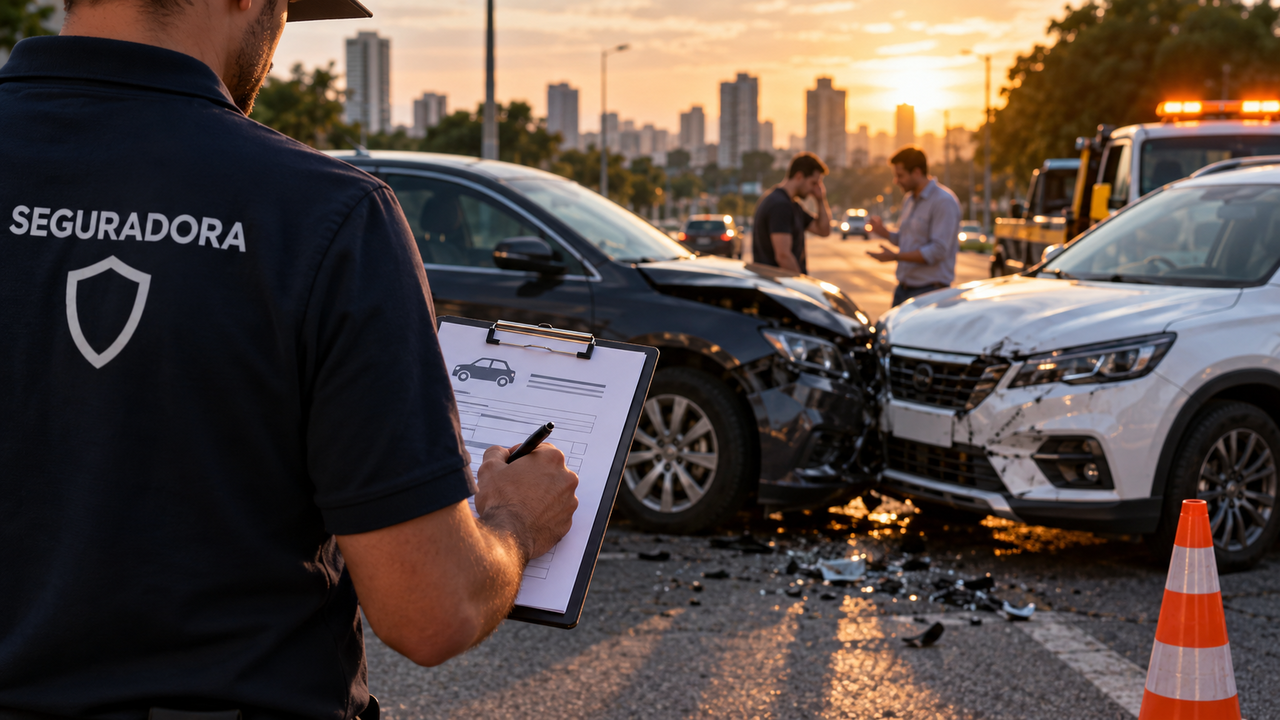
Circular pelas ruas expõe qualquer motorista ao risco de colisões indesejadas. Contratar uma proteção financeira garante tranquilidade necessária para enfrentar incidentes do cotidiano sem comprometer todo o seu orçamento pessoal diante de custos imprevistos.
Como funciona a proteção contra terceiros no trânsito?
O seguro voltado a terceiros indeniza prejuízos causados a outras pessoas em acidentes automotivos. A apólice de responsabilidade civil garante suporte financeiro para cobrir reparações necessárias, protegendo o patrimônio do condutor contra gastos elevados inesperados no trânsito diário.
Essa modalidade pode ser contratada de forma avulsa ou integrada ao seguro auto principal. Ao acionar essa garantia, a empresa seguradora assume o pagamento dos danos cobertos, respeitando o limite máximo acordado na apólice durante a negociação.
Quais coberturas estão incluídas na apólice contratada?
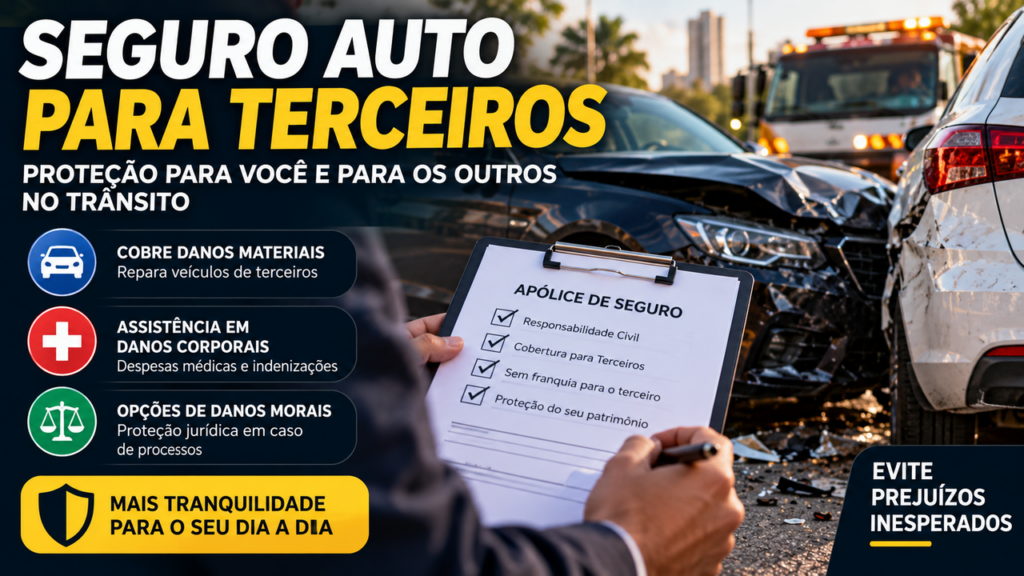
As garantias abrangem ressarcimento por danos materiais causados aos automóveis afetados. Além disso, a cobertura de danos corporais paga despesas hospitalares e indenizações por invalidez decorrentes da colisão fortuita registrada na ocorrência.
Existem também opções adicionais para danos morais gerados pelo imprevisto no trânsito. Essa proteção jurídica assegura compensações judiciais exigidas pela vítima, evitando prejuízos financeiros gravíssimos ao motorista segurado envolvido no evento.
Abaixo, um vídeo do canal Cotando Seguro no YouTube que aprofunda os pontos discutidos neste tema:
Existe cobrança de franquia para acionar o seguro?
Uma grande vantagem do seguro de responsabilidade civil é a ausência de cobrança de taxa de franquia quando o acionamento atende apenas o veículo atingido. A indenização direta é paga até o limite contratado sem que o contratante precise arcar com custos extras imediatos.
Cobrança de Franquia
Regras essenciais da coparticipação no sinistro
Caso decida consertar também seu próprio automóvel no mesmo evento, será preciso pagar a franquia estipulada na apólice contratada.
Entender essa diferença evita surpresas no momento de solicitar o atendimento junto à seguradora do veículo.
Contudo, se o proprietário escolher reparar o seu próprio automóvel no mesmo sinistro, a cobrança da franquia habitual será aplicada. O valor fixado deve ser quitado junto à oficina, enquanto o conserto do terceiro segue coberto pela apólice.
Abaixo, os pontos fundamentais sobre a aplicação da franquia:
- Zero franquia para consertos exclusivos do veículo da pessoa atingida na colisão.
- Cobrança normal de franquia apenas se o segurado arrumar o próprio carro.
- Respeito rigoroso aos limites financeiros estipulados no contrato do seguro.
Leia também: Seguro X Proteção veicular, qual é o melhor?
Quando a proteção faz diferença no orçamento financeiro?
Envolver-se em colisões com veículos importados ou de alto valor pode resultar em prejuízos financeiros colossais. Contar com o respaldo contratual adequado impede que reservas financeiras inteiras sejam consumidas para pagar oficinas mecânicas caras.
A cobertura atua como uma blindagem patrimonial contra imprevistos jurídicos e acidentes graves. Sem esse suporte, o condutor precisará responder diretamente pelos danos causados, arriscando seu patrimônio acumulado para amortizar as dívidas geradas no sinistro.
Abaixo, os cenários onde essa modalidade demonstra toda a sua importância:
- Acidentes envolvendo carros de luxo ou transporte coletivo de passageiros.
- Atendimentos de urgência com despesas médicas e internações prolongadas de vítimas.
- Danos estruturais a propriedades públicas ou comércios atingidos na colisão.
Como escolher o valor ideal da indenização contratada?
A definição dos valores teto para cobrir terceiros exige análise cuidadosa do tráfego local. Contratar importes razoáveis garante tranquilidade real para rodar nas vias urbanas sem receio de valores insuficientes na indenização.
Avaliar seu perfil de uso e negociar com uma boa empresa garante a escolha ideal de coberturas. Dessa forma, você navega no trânsito seguro contra incidentes e protege integralmente sua estabilidade financeira diária.


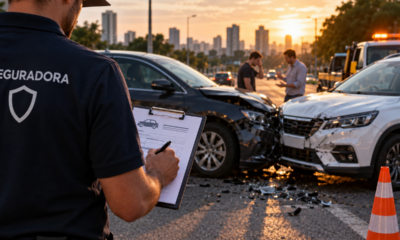

Acidente com outro veículo pode gerar uma conta inesperada: entenda como o seguro contra terceiros pode proteger o patrimônio do motorista
Circular pelas ruas expõe qualquer motorista ao risco de colisões indesejadas. Contratar uma proteção financeira garante tranquilidade necessária para enfrentar...

Nem halteres, nem aparelhos: como usar o próprio peso para começar a treinar depois dos 50
Depois dos 50, treinar em casa pode parecer complicado quando faltam aparelhos, mas o peso corporal resolve boa parte dessa...

Menino encontra cachorro abandonado sozinho em posto de gasolina e não consegue conter as lágrimas ao perceber a situação
Uma parada comum em um posto de gasolina virou uma decisão impossível para a família Luckey. Ao encontrar um pit...