Entretenimento
Aposentada tem celular roubado no ônibus, bandidos limpam R$ 34 mil da poupança de uma vida inteira via PIX de madrugada, e banco se isenta da culpa por “quebra de senha”
Poupança de R$ 34 mil é esvaziada após roubo de celular no ônibus e PIX noturnos.
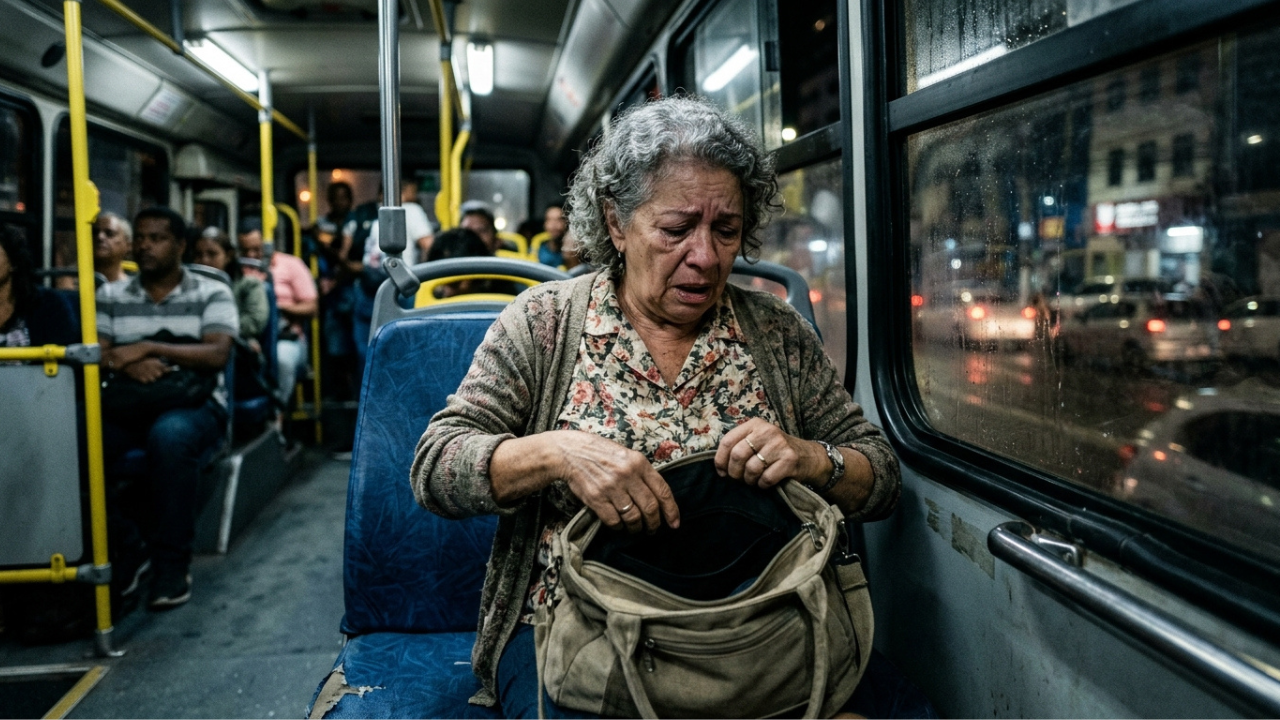
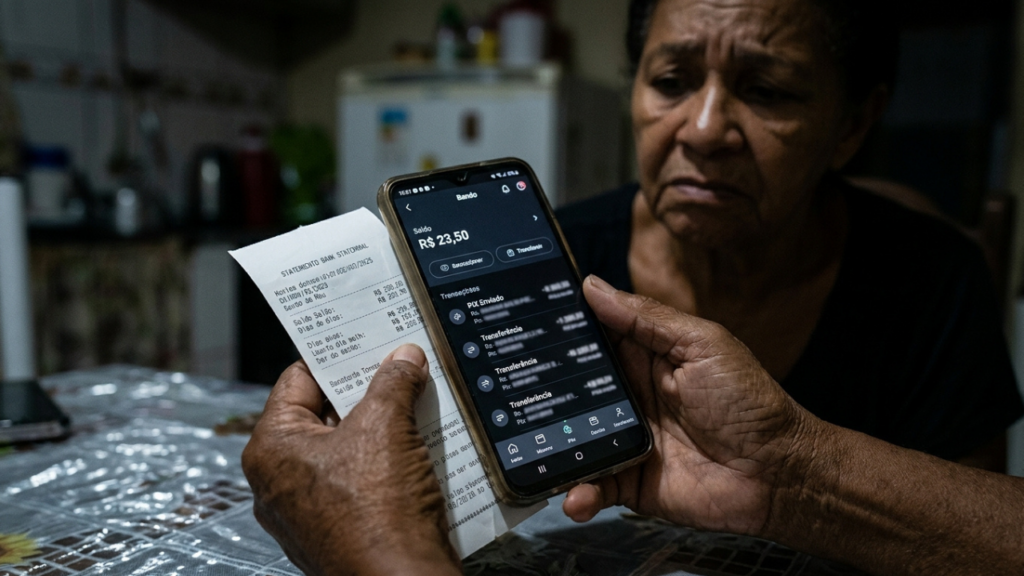
Foram quarenta anos juntando moeda por moeda. Dona Cecília, aposentada de 68 anos, viu tudo evaporar em três horas de madrugada, depois que o celular foi arrancado da mão dela dentro de um ônibus lotado. Enquanto ela dormia sem saber, dezenas de PIX drenaram R$ 34 mil da poupança. O banco alegou uso da senha correta e lavou as mãos. A história é fictícia, mas ilustra por que o golpe do PIX no celular roubado raramente termina como o banco quer.
Como uma viagem de ônibus virou o pior dia da vida dela?
Dona Cecília voltava do médico no fim da tarde. No aperto da porta traseira, sentiu o puxão. Quando percebeu, o aparelho já tinha sumido. Ela foi direto pra casa, tentou ligar do telefone fixo pra central do banco e não conseguiu falar com atendente. Deixou pra resolver de manhã, com a filha por perto.
Durante a madrugada, entre 1h e 4h da manhã, criminosos fizeram 47 transferências por PIX, algumas de R$ 5 mil, todas para contas diferentes. A poupança de uma vida inteira acabou antes do café.
O que o banco disse quando ela pediu o dinheiro de volta?
A resposta veio em três dias, por carta padrão. O banco alegou que as operações foram feitas com a senha correta, dentro do aplicativo oficial, no aparelho cadastrado. Portanto, seriam responsabilidade exclusiva da titular, que teria falhado na guarda do dispositivo.
Dona Cecília procurou a Defensoria Pública. A ação foi ajuizada com um argumento simples: 47 transferências de madrugada, em conta de aposentada que só movimenta valor pequeno durante o dia, deveriam ter acionado o sistema antifraude bem antes da terceira operação.
Mas afinal, o que a Súmula 479 do STJ diz sobre isso?
A Súmula 479 do STJ firmou entendimento claro: as instituições financeiras respondem objetivamente pelos danos causados por fraudes praticadas por terceiros no âmbito das operações bancárias. Traduzindo do juridiquês: se um golpista consegue movimentar a conta, o prejuízo é do banco, não do cliente, salvo prova robusta de culpa exclusiva da vítima.
O fundamento está no Código de Defesa do Consumidor, artigo 14, que consagra a responsabilidade objetiva pelo defeito na prestação do serviço. Segurança bancária é parte do serviço, não um extra.
Quais são as falhas que o juiz costuma reconhecer nesses casos?
A responsabilização não é automática. O juiz analisa se o banco cumpriu o dever mínimo de vigilância que se espera de uma instituição financeira do porte que se paga. Os pontos que costumam pesar contra o banco são estes:
O banco não é obrigado a bloquear o cliente por qualquer motivo?
Bloquear em excesso irrita e trava a vida do cliente. Ninguém defende sistema que barra um jantar em restaurante. O que a Justiça exige é proporcionalidade: quanto mais atípica a operação, mais o sistema tem obrigação de duvidar. As regras existem porque, sem esse dever de vigilância, o custo da fraude cairia sempre no elo mais fraco, a pessoa física, exatamente aquela que a legislação consumerista tenta proteger.
O que muda quando comparamos o caso de dona Cecília com o que a lei espera do banco?
A diferença entre um cliente pagar o próprio prejuízo e receber tudo de volta não está na senha usada, mas no dever de segurança da instituição. A comparação entre o que aconteceu na conta dela e o que a lei exige fica clara na tabela:
| Etapa | O que o banco fez | O que a lei exige |
|---|---|---|
| Detecção do risco Madrugada, valores altos | Liberou 47 PIX sem travar | Falha no antifraude |
| Confirmação em outro canal Ligação ou biometria facial | Não acionou nenhum contato | Dupla checagem esperada |
| Reação ao aviso Após comunicação da cliente | Culpou a titular por perda da senha | Súmula 479 aplicada |
| Devolução Após decisão judicial | Só devolveu com sentença | Restituição com juros |
O que se aprende com a história de dona Cecília?
A poupança de quarenta anos não foi perdida por falta de cuidado da titular. Um assalto no ônibus pode acontecer com qualquer pessoa, em qualquer idade, e não transforma a vítima em culpada. A responsabilidade pela segurança do sistema pertence a quem lucra oferecendo esse sistema, não a quem só quer pagar boleto e receber aposentadoria.
Quem realmente quer se proteger em situações como essa precisa seguir esse roteiro: bloquear conta e cartões imediatamente após o roubo, registrar boletim de ocorrência online, notificar o banco por escrito com número de protocolo, reunir extrato completo com horários e valores das transferências suspeitas e procurar Defensoria Pública ou advogado para exigir a devolução com base na Súmula 479 do STJ.



Frase de Sun Tzu: “Aparenta ser fraco quando fores forte, e forte quando fores fraco” e por que mostrar tudo o que você tem pode ser um erro estratégico
Uma das reflexões mais conhecidas de Sun Tzu mostra que possuir força e exibi-la são coisas diferentes. Para o estrategista...

Aposentada tem celular roubado no ônibus, bandidos limpam R$ 34 mil da poupança de uma vida inteira via PIX de madrugada, e banco se isenta da culpa por “quebra de senha”
Foram quarenta anos juntando moeda por moeda. Dona Cecília, aposentada de 68 anos, viu tudo evaporar em três horas de...


A cidade onde estão 8 dos 10 prédios mais altos do Brasil ganhou o apelido de “Dubai Brasileira” e também se destaca nos indicadores urbanos
Com R$ 15.146 por metro quadrado e torres que passam dos 290 metros de altura, Balneário Camboriú transformou um território...