Entretenimento
Motorista cancela seguro de carro de R$ 250 por mês direto no aplicativo, empresa ignora o clique, continua debitando no cartão de crédito por um ano e é condenada a devolver R$ 6 mil
O pedido de cancelamento não encerrou os débitos no cartão.
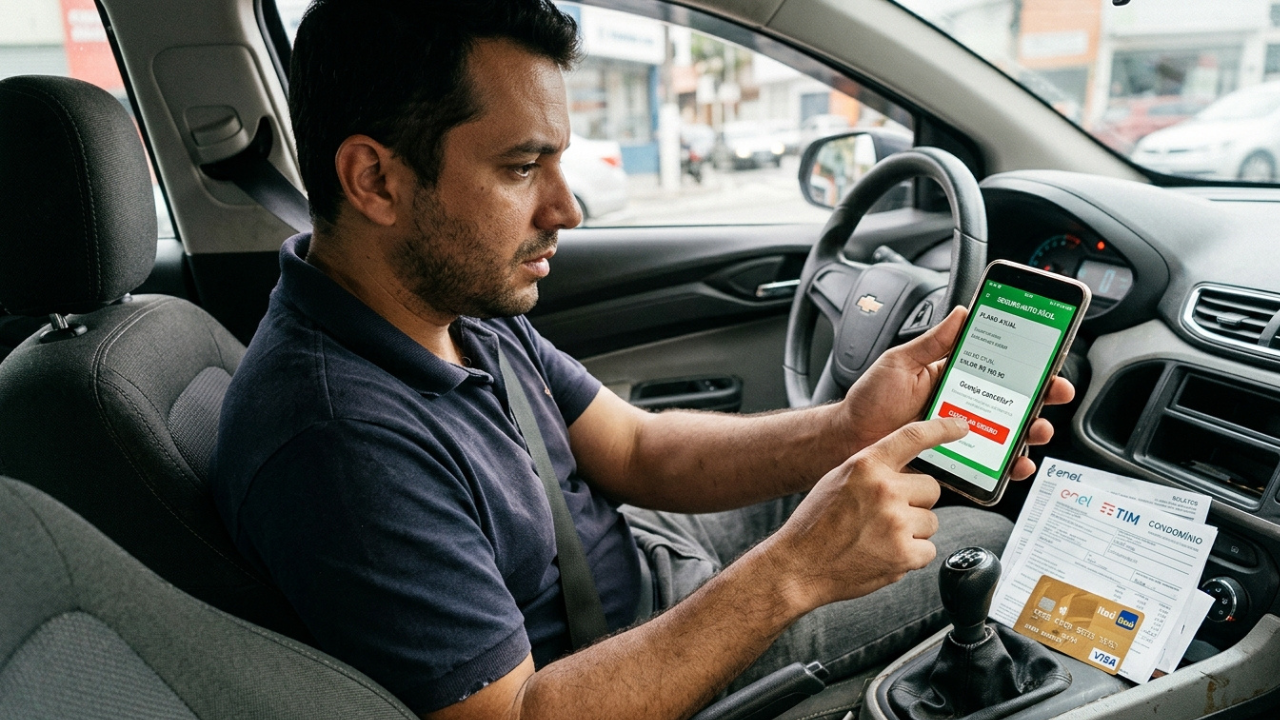
Numa terça de manhã, Ricardo abriu o aplicativo da seguradora e clicou em cancelar o seguro do carro. Foram três telas, uma pergunta de confirmação, uma mensagem verde de sucesso. Doze meses depois, ao revisar a fatura, viu que a parcela de R$ 250 continuava caindo todo mês. A empresa tinha fingido que o clique não existia. A história é fictícia, mas ilustra por que o cancelamento de seguro pelo aplicativo é campo fértil de discussão no Judiciário brasileiro.
Como surgiu o pedido de cancelamento do seguro?
Ricardo tinha o seguro havia três anos. Quando trocou de carro por um modelo mais barato, decidiu que a cobertura estava cara demais para o novo veículo. Baixou o aplicativo, entrou na área do cliente e encontrou a opção de cancelar apólice visível no menu.
Fez o processo em menos de cinco minutos. Confirmou o CPF, digitou o motivo, aceitou a caixa de “estou ciente” e recebeu o print da tela de conclusão. Guardou a captura no rolo do celular e seguiu a vida. A conta bancária dele estava configurada para débito automático da fatura do cartão.
O que aconteceu na fatura ao longo do ano?
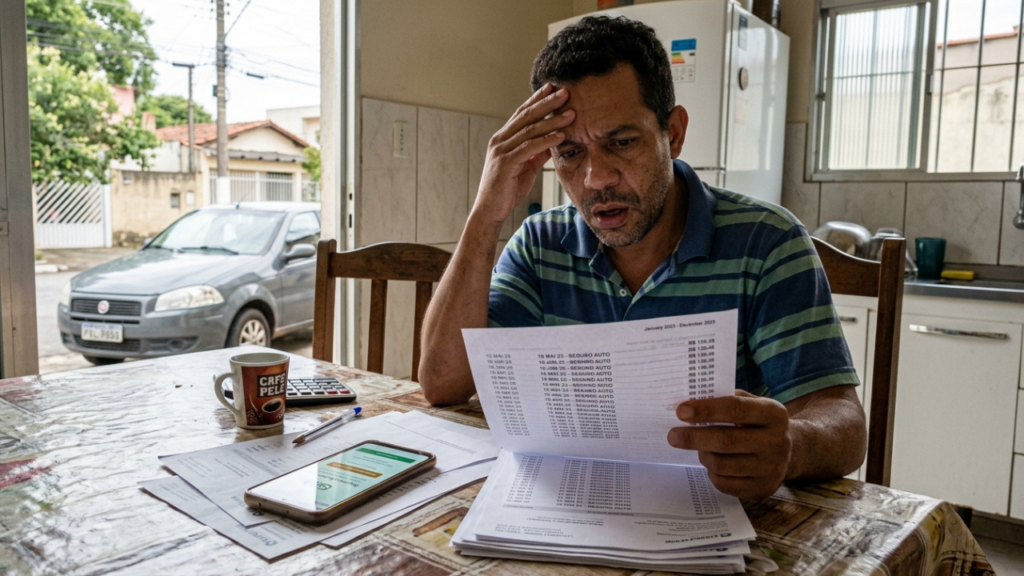
Ricardo pagava a fatura por débito automático, sem conferir item por item. As parcelas de R$ 250 continuaram caindo em silêncio. Só no encerramento do ano, ao fazer o imposto de renda, ele reparou. Foram doze cobranças indevidas, totalizando R$ 3 mil.
Ligou para a central. O atendente disse que “não constava o cancelamento no sistema”. Pediu novo pedido por telefone, com protocolo e prazo de trinta dias para análise. Ricardo procurou o Procon e, depois, entrou com ação judicial.
Mas afinal, o que o Código de Defesa do Consumidor diz sobre cobrança indevida?
O Código de Defesa do Consumidor, no artigo 42, parágrafo único, é direto: o consumidor cobrado em quantia indevida tem direito à repetição do indébito, ou seja, à devolução em dobro do que pagou em excesso, com correção monetária e juros. Salvo hipótese de engano justificável, o que raramente é aceito quando existe pedido registrado.
O artigo 39 do mesmo Código lista as chamadas práticas abusivas. Manter cobrança após pedido formal de cancelamento se encaixa na regra que proíbe exigir vantagem manifestamente excessiva do consumidor. O Decreto do SAC reforça: cancelar precisa ser tão simples quanto contratar.
Quais são os pontos que o juiz analisa nesses casos?
A condenação da empresa não é automática. Depende da prova de que o pedido de cancelamento foi feito e ignorado, e de que a cobrança seguiu depois disso. Os pontos que costumam definir o processo são estes:
A empresa não pode ter uma explicação técnica plausível?
Pode, e às vezes tem. Uma falha isolada de sistema no dia do pedido não configura má-fé de imediato. O ponto que muda o jogo é a reiteração: doze meses de cobrança silenciosa sem qualquer tentativa de checar por que aquele cliente pediu para sair. As regras existem porque, sem punição em dobro, seria financeiramente vantajoso para empresas grandes ignorar cancelamentos e esperar que só uma fração dos clientes reclamasse.
O que muda quando comparamos a atitude da seguradora com o caminho legal?
A diferença entre lucrar no silêncio e devolver em dobro não está no valor do produto, mas no respeito ao clique do cliente. A comparação entre o que a empresa fez e o que a lei exige fica clara na tabela:
| Etapa | O que a seguradora fez | O que a lei exige |
|---|---|---|
| Efetividade do cancelamento Após o clique no app | Ignorou o pedido registrado | Prática abusiva |
| Simetria com a contratação Canais de saída | Ofereceu cancelamento e não cumpriu | Descumpre o SAC |
| Manutenção da cobrança Débito por doze meses | Continuou cobrando em silêncio | Devolução em dobro |
| Resposta ao Procon Solução administrativa | Recusou a devolução completa | Restituição integral |
O que se aprende com a história de Ricardo?
A escolha de cancelar o seguro para economizar num momento apertado foi decisão coerente, e nenhum consumidor deveria precisar virar vigia da própria fatura para garantir que uma empresa cumpra o que o próprio aplicativo dela oferece. O ponto de vulnerabilidade não estava no cliente, estava no débito automático que transforma cobrança silenciosa em rotina invisível.
Quem realmente quer se proteger de cobrança indevida após cancelar um serviço precisa seguir esse roteiro: guardar print da tela de confirmação com data e hora visíveis, salvar número de protocolo de cada contato posterior com a central, conferir a fatura do cartão nos três meses seguintes ao pedido, registrar reclamação no Procon e no Consumidor.gov.br assim que perceber cobrança indevida, e procurar Juizado Especial Cível ou advogado para exigir a devolução em dobro com base no artigo 42 do CDC.



Frase do dia de Epicteto: “Não são as coisas que nos perturbam, mas o olhar que lançamos sobre elas.” Uma reflexão sobre como nossa interpretação pode ampliar os problemas
Uma frase de Epicteto atravessou séculos por tocar em algo muito comum: um acontecimento pode durar apenas alguns minutos, mas...

Charles Darwin e a Biologia Evolutiva, em reflexão sobre a resiliência: “Devido a essa luta pela vida, qualquer variação, por mais leve que seja e qualquer que seja sua causa, se for de algum modo vantajosa para um indivíduo de determinada espécie, em suas relações infinitamente complexas com outros seres orgânicos e com a natureza externa, tenderá à preservação desse indivíduo, e geralmente será herdada por sua descendência.”
Charles Darwin é lembrado principalmente pela ideia de seleção natural, mas a frase mais repetida em seu nome nas redes...


Uma alta de 44% na busca revela o crescimento do interesse dos brasileiros por esta cidade catarinense como opção para viver com qualidade de vida
Entre o rio e o mar, Itajaí combina uma economia de grande porte com tradições que remetem à imigração açoriana....