Entretenimento
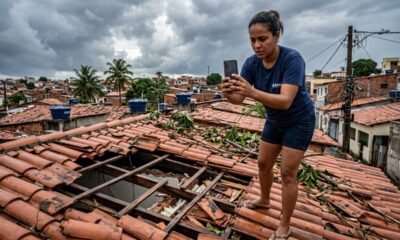
Morador tem o telhado destruído pelo granizo, aciona o seguro residencial de R$ 38 por mês e descobre que a indenização depende da velocidade do vento medida na estação do Inmet mais próxima, a 40 km da casa
Seguro residencial e granizo: por que a indenização pode depender do vento medido a 40 km de casa
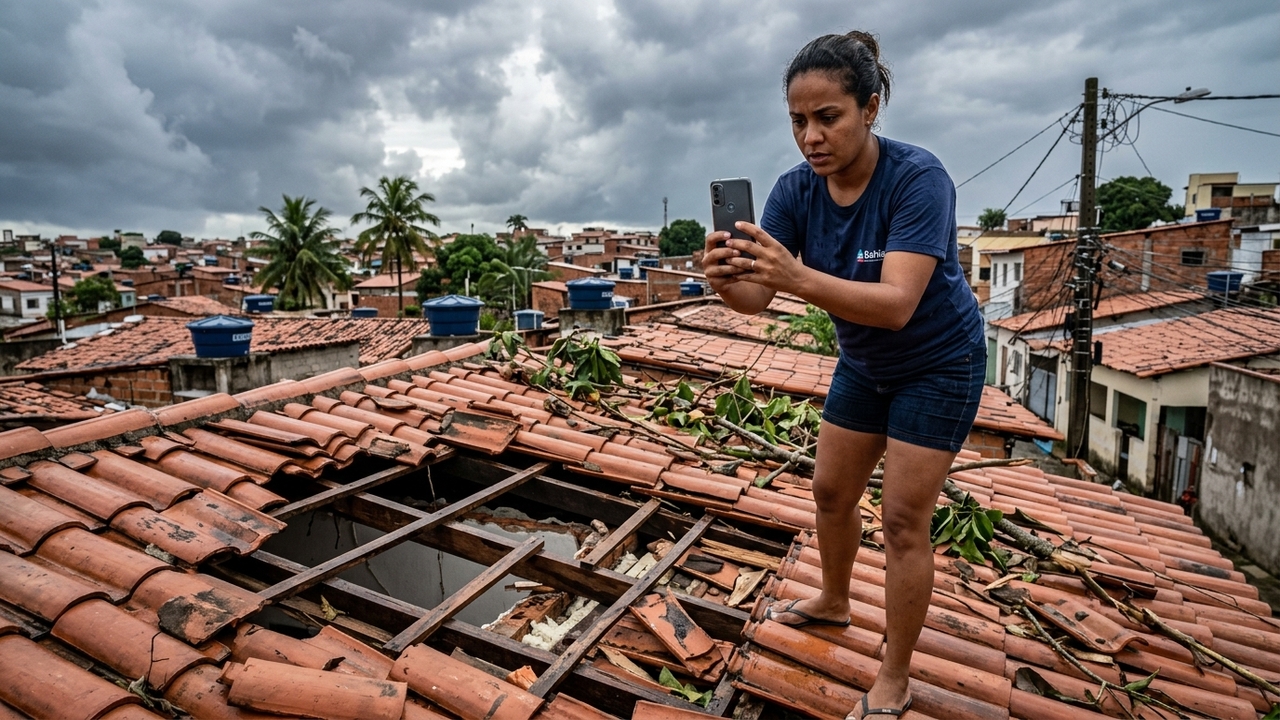
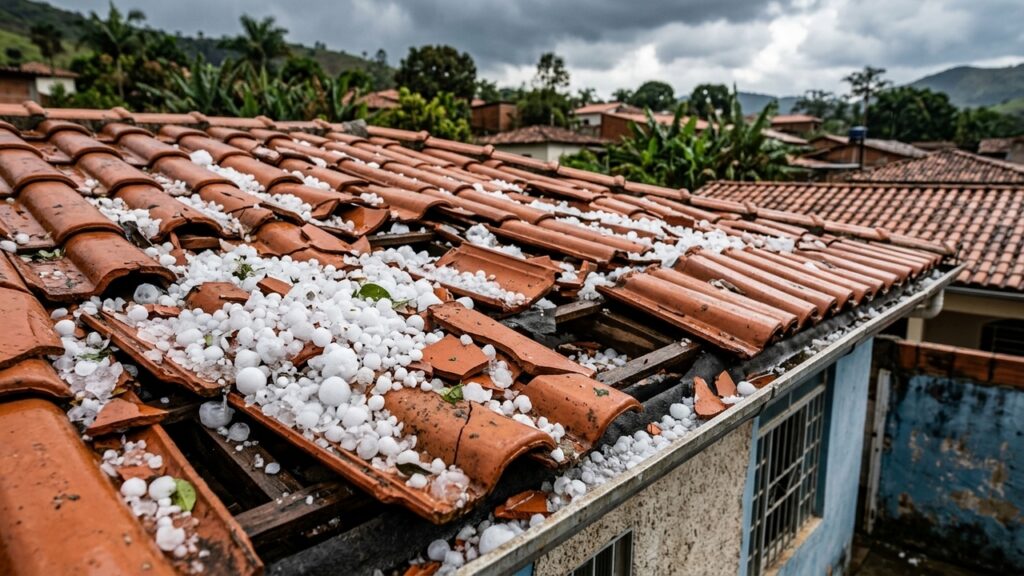
17h05. As pedras de gelo começam a bater no telhado.
Dez minutos depois, a sala tem goteira em três pontos e telhas quebradas no quintal. O morador pega o celular e liga para a seguradora. ⬇️
Quem aciona o seguro residencial depois de uma chuva de pedra descobre que o contrato separa granizo de vendaval, e que cada um tem sua regra de prova. Na parte do vento, muitas apólices exigem velocidade mínima confirmada por laudo meteorológico. Saber disso antes da tempestade evita surpresa na hora do sinistro.
O seguro residencial básico cobre estragos do granizo?
Em geral, não. A cobertura básica costuma se limitar a incêndio, queda de raio e explosão. O pacote de vendaval, granizo e fumaça é uma cobertura adicional, contratada à parte e com limite próprio.
Por isso a primeira pergunta do atendente é sobre a apólice. Quem pagou só o plano mais barato pode estar protegido contra fogo, mas não contra a pedra de gelo que quebrou as telhas. Confira no seu contrato se aparecem estes itens:
- Vendaval: danos causados pela força do vento, como destelhamento.
- Granizo: ação mecânica das pedras de gelo sobre telhado, calhas e janelas.
- Água da chuva: entrada de água por aberturas criadas pelo vento ou pelo granizo.
- Limite máximo: o teto de indenização dessa cobertura, que muitas vezes é bem menor que o do incêndio.
E se a chuva de granizo atingir o carro na garagem?
Aí quem responde é o seguro do veículo, e não o residencial. Danos por granizo e por queda de galhos sobre o carro costumam estar na cobertura compreensiva do seguro auto.
A lógica da prova é a mesma. Fotografe o carro, registre data e hora e avise a seguradora logo. Quem contratou apenas proteção contra roubo e furto, ou só contra danos a terceiros, não recebe pelos amassados das pedras.
Por que a velocidade do vento entra na conta da indenização?
Porque as apólices só chamam de vendaval o vento acima de um limite. No manual do segurado de um seguro residencial da Mapfre, por exemplo, o vendaval é o vento acima de 54 km/h, comprovado por laudo meteorológico.
O laudo costuma usar dados da estação mais próxima, como as do Inmet, o Instituto Nacional de Meteorologia. Se a estação fica a dezenas de quilômetros, pode registrar um vento mais fraco do que o que atingiu o bairro. Na falta do laudo, o mesmo manual aceita a ampla divulgação do evento por jornal, rádio ou televisão.
Existe uma boa notícia nessa história. No mesmo contrato, o granizo aparece como item separado, coberto pela simples ação das pedras. O dano direto da chuva de gelo, portanto, não precisa provar velocidade de vento.
Entre a tempestade e o dinheiro na conta, o processo tem etapas que o segurado precisa cumprir. Cada uma pesa na análise da seguradora:
O que fazer se a seguradora negar por falta de vento?
Peça a negativa por escrito, com o motivo e a norma do contrato usada. Se o estrago veio das pedras, lembre que o granizo costuma ter cobertura própria, sem exigência de velocidade de vento.
A partir daí, organize a contestação em etapas:
- Junte reportagens sobre a tempestade na sua cidade e registros da Defesa Civil.
- Peça a revisão por escrito à seguradora, anexando fotos e notas do conserto.
- Se a resposta não mudar, registre reclamação na Susep ou no consumidor.gov.br.
- Só então avalie a ação judicial, de preferência com orientação de um advogado.
Guarde esta lista junto com a apólice. Ela ajuda a revisar o seguro antes da próxima temporada de temporais:
📋 Seu checklist
☐ Conferi se tenho cobertura de vendaval e granizo
☐ Li como a apólice define vendaval
☐ Verifiquei o limite máximo dessa cobertura
☐ Salvei o telefone de sinistro da seguradora
☐ Sei fotografar tudo antes de consertar
Salve ou tire um print para consultar depois
Vale a pena contratar a cobertura de granizo?
Para quem mora em região de temporais, costuma valer, desde que se leia a definição de cada evento. O detalhe que decide a indenização está nas condições gerais, não no folheto de venda. Então faz isso hoje: abre a apólice, procura a palavra vendaval e vê o que está escrito ali.



Especialistas em psicologia afirmam: pessoas que imprimem fotos em vez de deixá-las no celular podem estar dando peso emocional às lembranças que a nuvem dilui
O celular guarda centenas de imagens de aniversários, viagens e encontros que raramente voltamos a olhar. Ainda assim, algumas pessoas...

Essa trepadeira resistente forma um paredão verde de flores cor-de-rosa que bloqueia o calor do sol da tarde nos muros e fachadas de casa
Muros expostos ao sol da tarde acumulam calor o dia todo e transformam as casas em verdadeiros fornos. A trepadeira...

Morador tem o telhado destruído pelo granizo, aciona o seguro residencial de R$ 38 por mês e descobre que a indenização depende da velocidade do vento medida na estação do Inmet mais próxima, a 40 km da casa
🌩️ 17h05. As pedras de gelo começam a bater no telhado. Dez minutos depois, a sala tem goteira em três...