Economia
Homem cancela assinatura de aplicativo de R$ 29,90 por mês que assinou sem querer, mas a cobrança volta todo mês e só 7 meses depois soma mais de R$ 200 no cartão
Cobrança de R$ 29,90 por mês vira prejuízo de R$ 209,30 após sete meses
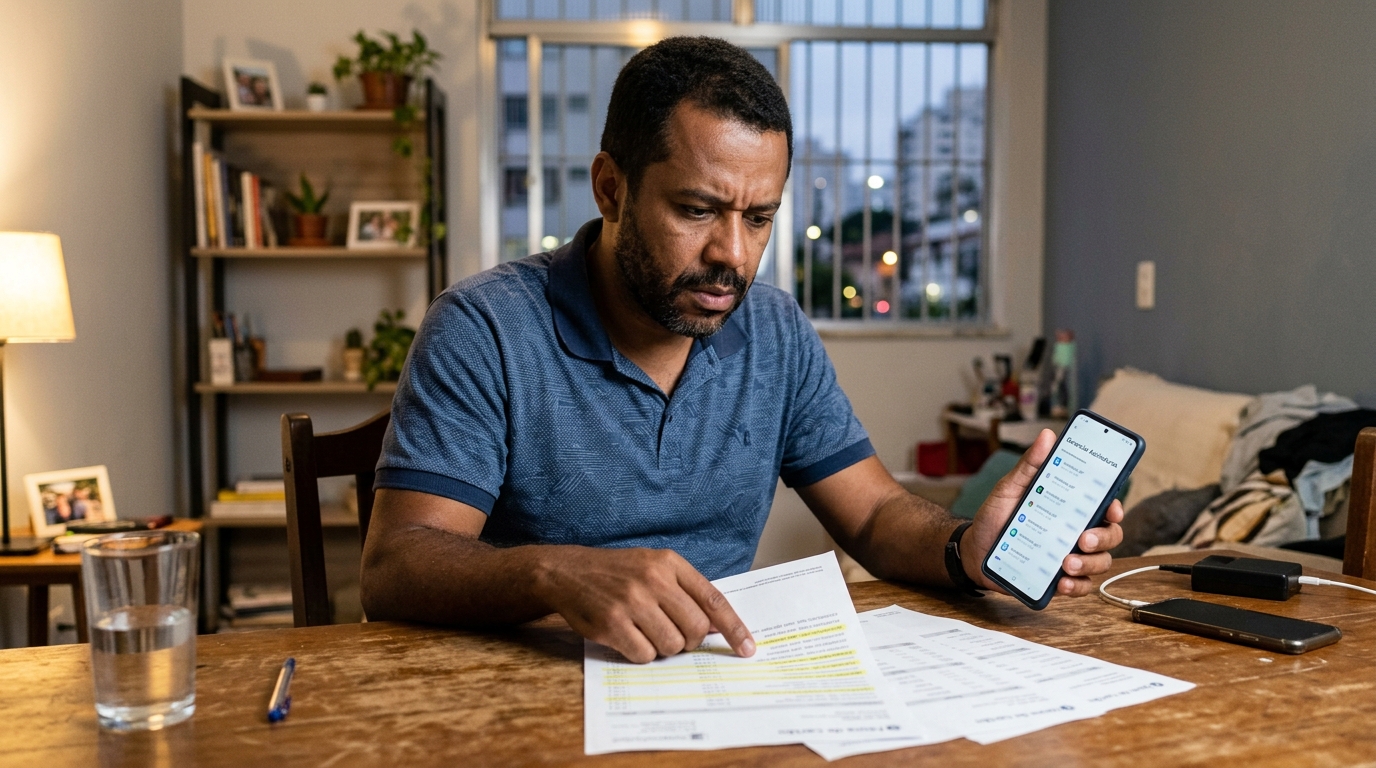
A cobrança recorrente de um aplicativo de R$ 29,90 parece pequena na fatura, e é justamente por isso que passa despercebida. Um homem assinou o serviço sem querer, pediu o cancelamento logo em seguida e viu a mensalidade voltar todo mês no cartão de crédito. Em sete meses, o débito indevido somou R$ 209,30 e virou um rombo no orçamento.
Por que a assinatura continua sendo cobrada depois do cancelamento?
Na maioria dos casos, o cancelamento não foi concluído no lugar certo. Apagar o aplicativo do celular ou encerrar a conta dentro dele não desfaz a assinatura, que costuma estar vinculada à loja de aplicativos ou ao cartão cadastrado no pagamento. Enquanto esse vínculo existe, a mensalidade segue sendo processada.
Outra causa frequente é o teste grátis que vira plano pago sem aviso claro. O consumidor toca em “experimentar”, não percebe a renovação automática e só descobre o problema quando a primeira parcela aparece na fatura, seguida pelas demais nos meses seguintes.
Quanto uma mensalidade de R$ 29,90 pesa em sete meses?
A conta é simples, mas o efeito acumulado surpreende quem olha apenas o valor mensal. Veja como o prejuízo cresce enquanto a assinatura indevida continua ativa no cartão:
- 1 mês: R$ 29,90
- 3 meses: R$ 89,70
- 7 meses: R$ 209,30
- 12 meses: R$ 358,80
O que o Código de Defesa do Consumidor diz sobre cobrança indevida?
O Código de Defesa do Consumidor prevê que quem pagou um valor cobrado indevidamente tem direito à devolução em dobro, com correção monetária e juros, salvo engano justificável da empresa. Uma assinatura que segue ativa depois de um pedido de cancelamento comprovado costuma ser analisada sob essa regra.
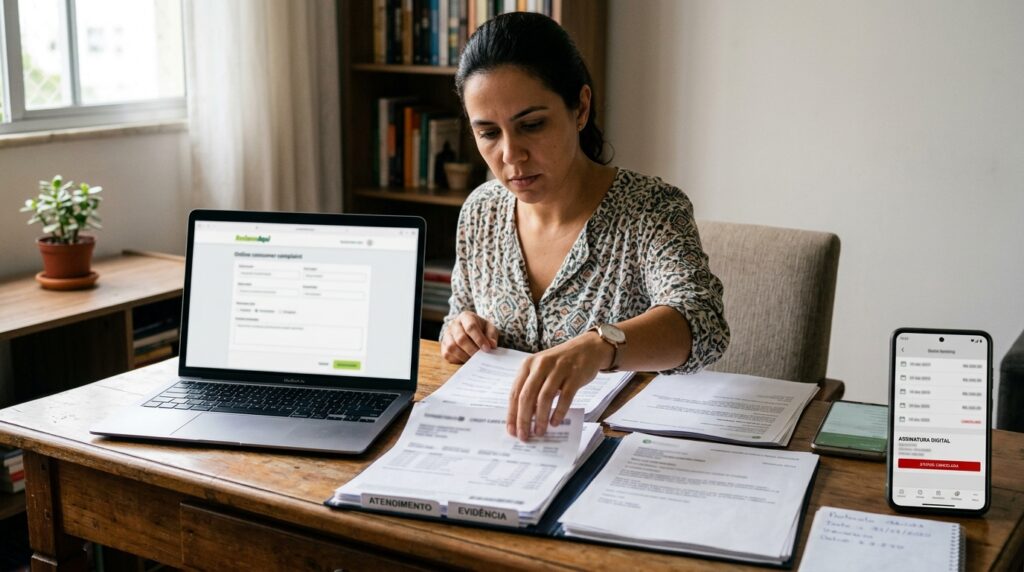
Por isso, guardar provas faz toda a diferença. Prints da tela de cancelamento, e-mails de confirmação e números de protocolo mostram que a empresa foi avisada e continuou cobrando. Cada caso depende de análise, mas quem tem esses registros chega mais forte a uma negociação ou a uma ação.
Como pedir o estorno e barrar novas cobranças no cartão de crédito?
O primeiro passo é cancelar a assinatura na origem, seja na loja de aplicativos, seja no site do serviço. Depois disso, o pedido de estorno segue uma ordem prática:
- Peça o cancelamento e anote o número do protocolo
- Solicite à empresa o estorno das parcelas cobradas depois do pedido
- Conteste no banco emissor as cobranças que você não reconhece
- Gere um cartão virtual ou peça a troca do cartão se as cobranças continuarem
O Procon resolve casos de cobrança recorrente que não foram cancelados?
Quando a empresa ignora o pedido, o Procon do seu estado ou município registra a reclamação e convoca a empresa para negociar. A cobrança recorrente mantida após o cancelamento é um dos motivos mais comuns de queixa, e o órgão costuma pedir os protocolos e as faturas como comprovação.
A plataforma consumidor.gov.br é outra porta de entrada, e funciona totalmente online. A empresa recebe a reclamação, responde dentro de um prazo curto e o consumidor avalia se o problema foi resolvido, o que costuma acelerar o estorno.
Um controle simples da fatura evita novas surpresas
Ler a fatura do cartão de crédito linha por linha todo mês é o hábito que teria barrado esse prejuízo na primeira parcela. Cobranças de valor baixo, com o nome de uma empresa desconhecida, merecem checagem imediata, porque é nelas que a mensalidade indevida se esconde por meses.
Vale também revisar a lista de assinaturas ativas nas configurações do celular a cada três meses e usar um cartão virtual com limite baixo para testes grátis. Assim, o pedido de estorno deixa de ser necessário, já que a mensalidade nem chega a ser debitada.




A antiga capital do açúcar fundada em 1535 que resistiu à invasão holandesa e hoje guarda 190,9 hectares de um dos conjuntos coloniais mais preservados das Américas
Nas colinas que descem para o Oceano Atlântico, a 6 km ao norte do Recife, Olinda guarda um dos conjuntos...

Pai doa terreno de R$ 150 mil para o filho recém-casado construir aos fundos, o casal se divorcia três anos depois e a ex-nora exige 50% do imóvel construído no quintal dos sogros
O terreno era um presente de família. Numa tarde de sábado, um pai chamou o filho recém-casado e ofereceu um...

Homem cancela assinatura de aplicativo de R$ 29,90 por mês que assinou sem querer, mas a cobrança volta todo mês e só 7 meses depois soma mais de R$ 200 no cartão
A cobrança recorrente de um aplicativo de R$ 29,90 parece pequena na fatura, e é justamente por isso que passa...