Entretenimento
Casal parcela TV e geladeira de R$ 6.500 em 15 vezes “sem juros” no cartão da loja, esquece de pagar uma fatura por três dias e descobre que a dívida saltou para R$ 11.200 com a quebra do acordo
TV e geladeira em 15 vezes “sem juros”.
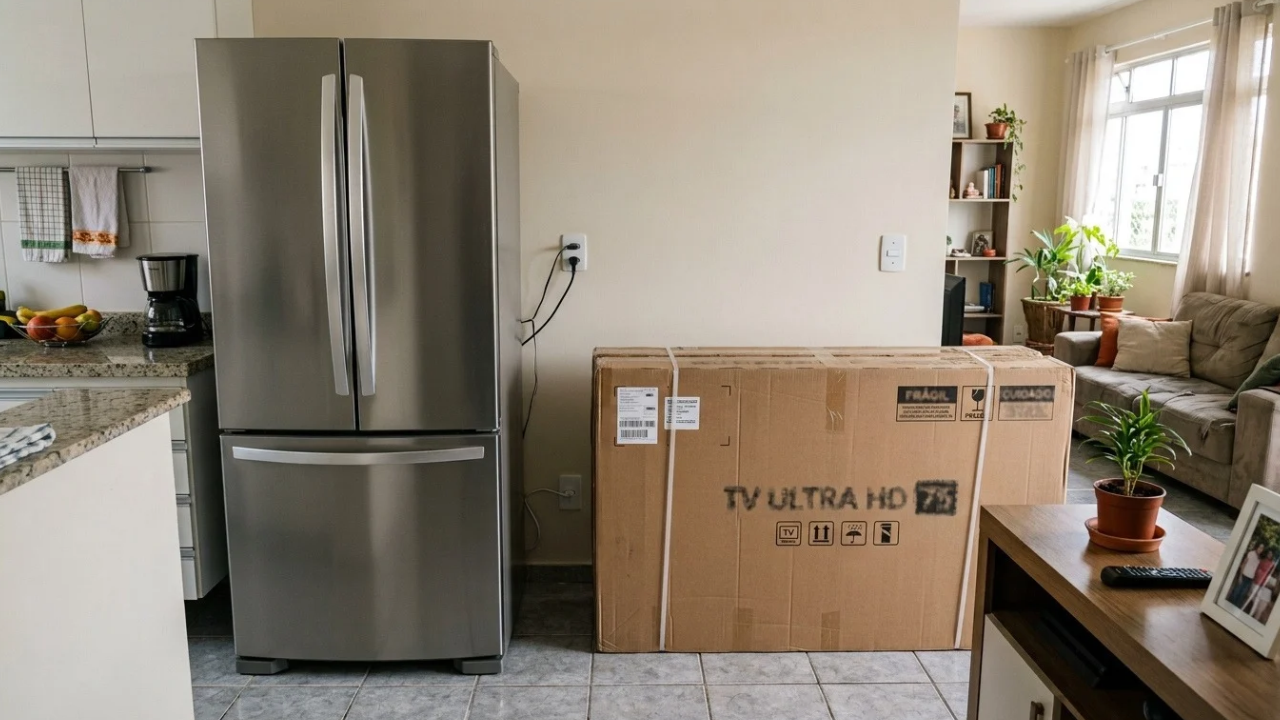
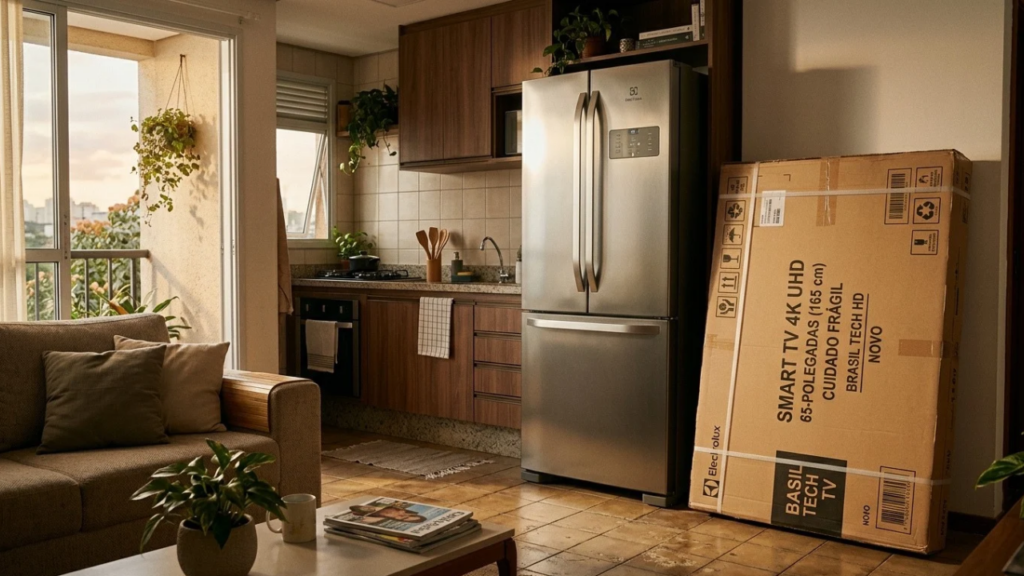
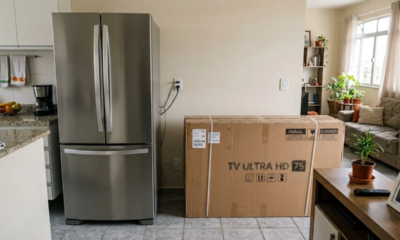
Foram R$ 6.500 em TV e geladeira, parcelados em 15 vezes sem juros no cartão da própria loja. Vera pagou tudo em dia até esquecer uma fatura por três dias. Quando foi conferir, a dívida tinha saltado para R$ 11.200. As regras sobre cartão de loja juros no Brasil, porém, têm limites que a letra miúda não conta. A história é fictícia, mas o mecanismo se repete pelo país.
Como Vera acabou parcelando no cartão da própria loja?
Vera fez o que milhões de brasileiros fazem na hora de trocar os eletrodomésticos: aceitou o cartão oferecido no caixa, com a promessa de 15 parcelas sem juros. A proposta parecia justa e coube no orçamento dela. Ninguém mencionou o que havia nas cláusulas do contrato.
Esse tipo de cartão emitido pela loja é conhecido como cartão private label, um crédito que só vale naquela rede. A proteção que acabou socorrendo Vera está no Código de Defesa do Consumidor.
O que aconteceu quando a fatura atrasou três dias?
Voltando ao esquecimento de Vera, bastou um atraso de três dias para o acordo virar outra coisa. O que era parcelamento tranquilo virou uma conta que ela não reconhecia.
A cláusula escondida no contrato cancelava o benefício do “sem juros” ao primeiro atraso e aplicava juros retroativos de 16% ao mês sobre o valor total da compra. A dívida quase dobrou de um dia para o outro. Foi então que o Procon entrou na história.
Mas afinal, o que a lei brasileira diz sobre juros no cartão de loja?
E se um atraso de três dias não deveria dobrar a conta, a pergunta é o que a lei permite. A resposta passa pelo art. 51 do Código de Defesa do Consumidor, que considera nulas as cláusulas que colocam o cliente em desvantagem exagerada.
Juros não são proibidos, mas cobrá-los de forma retroativa sobre uma compra já parcelada, por causa de um atraso pequeno, é o tipo de cláusula que a Justiça costuma considerar abusiva. O contrato não pode punir o consumidor de forma desproporcional ao deslize.
Quais pontos tornam essa cobrança questionável?
No caso de Vera, a soma de letra miúda e juros retroativos é exatamente o que abre espaço para contestar a dívida. Não se trata de não pagar, mas de pagar o que é justo.
Os pontos que sustentam a revisão são estes:
A lei existe para livrar quem não paga as contas?
Diante dessa revisão possível, fica a pergunta: por que a lei protege quem atrasou a fatura? A regra do art. 6º do Código de Defesa do Consumidor não livra ninguém de pagar, ela equilibra uma relação naturalmente desigual.
Ela existe porque, por muito tempo, contratos foram escritos para que só uma das partes entendesse as regras do jogo. Muita gente perdeu o pouco que tinha por uma cláusula que nunca leu. A lei preferiu exigir clareza e proporção a confiar na boa-fé de quem redige o contrato.
O que muda quando comparamos o caso de Vera com o caminho legal?
A diferença entre a dívida que caiu no colo de Vera e uma cobrança que se sustenta não está no fato de ela ter atrasado, mas na proporção entre o deslize e a punição. Um atraso existe, dobrar a conta não se justifica.
A comparação entre o que o contrato impôs e o que a lei permite fica clara na tabela:
| Etapa | O que Vera enfrentou | O que a lei permite |
|---|---|---|
| Clareza na contratação Informação antes de assinar | Encargos escondidos na letra miúda do contrato | Falta de transparência |
| Efeito do atraso Punição pelo deslize | Juros retroativos sobre o valor total da compra | Encargo proporcional |
| Valor final cobrado O quanto exigir de volta | Dívida quase dobrada por três dias de atraso | Recálculo pelo justo |
O que se aprende com a história de Vera?
Vera não deixou de pagar por má-fé, apenas esqueceu uma fatura por três dias. O erro dela foi pequeno, e a lei não a abandona: cláusulas que transformam um deslize numa dívida impagável podem ser revistas e reduzidas ao valor realmente devido.
Quem realmente quer contestar uma cobrança como essa precisa seguir esse roteiro: guardar o contrato e as faturas, registrar reclamação no Procon para tentar acordo administrativo, pedir o recálculo dos juros considerados abusivos e, se a loja resistir, procurar um advogado de direito do consumidor ou a Defensoria Pública para levar o caso à Justiça e manter só o que é justo.



Como emitir a nova carteira de identidade pelo celular sem você precisar sair de casa
Muita coisa hoje se resolve pelo celular, e a nova Carteira de Identidade Nacional (CIN) já entrou de vez no...
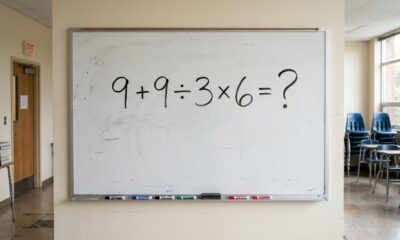

Parece uma conta básica, mas muita gente esquece uma regra: 9 + 9 ÷ 3 × 6
A conta 9 + 9 ÷ 3 × 6 parece simples, mas separa quem calcula no impulso de quem respeita...

Casal parcela TV e geladeira de R$ 6.500 em 15 vezes “sem juros” no cartão da loja, esquece de pagar uma fatura por três dias e descobre que a dívida saltou para R$ 11.200 com a quebra do acordo
Foram R$ 6.500 em TV e geladeira, parcelados em 15 vezes sem juros no cartão da própria loja. Vera pagou...