Entretenimento
Motoboy financia moto em 48 vezes, perde o emprego no 3º mês e descobre o que acontece se parar de pagar
Motoboy para de pagar moto financiada em 48 vezes: banco pode pedir a moto de volta, e a dívida não some com a entrega
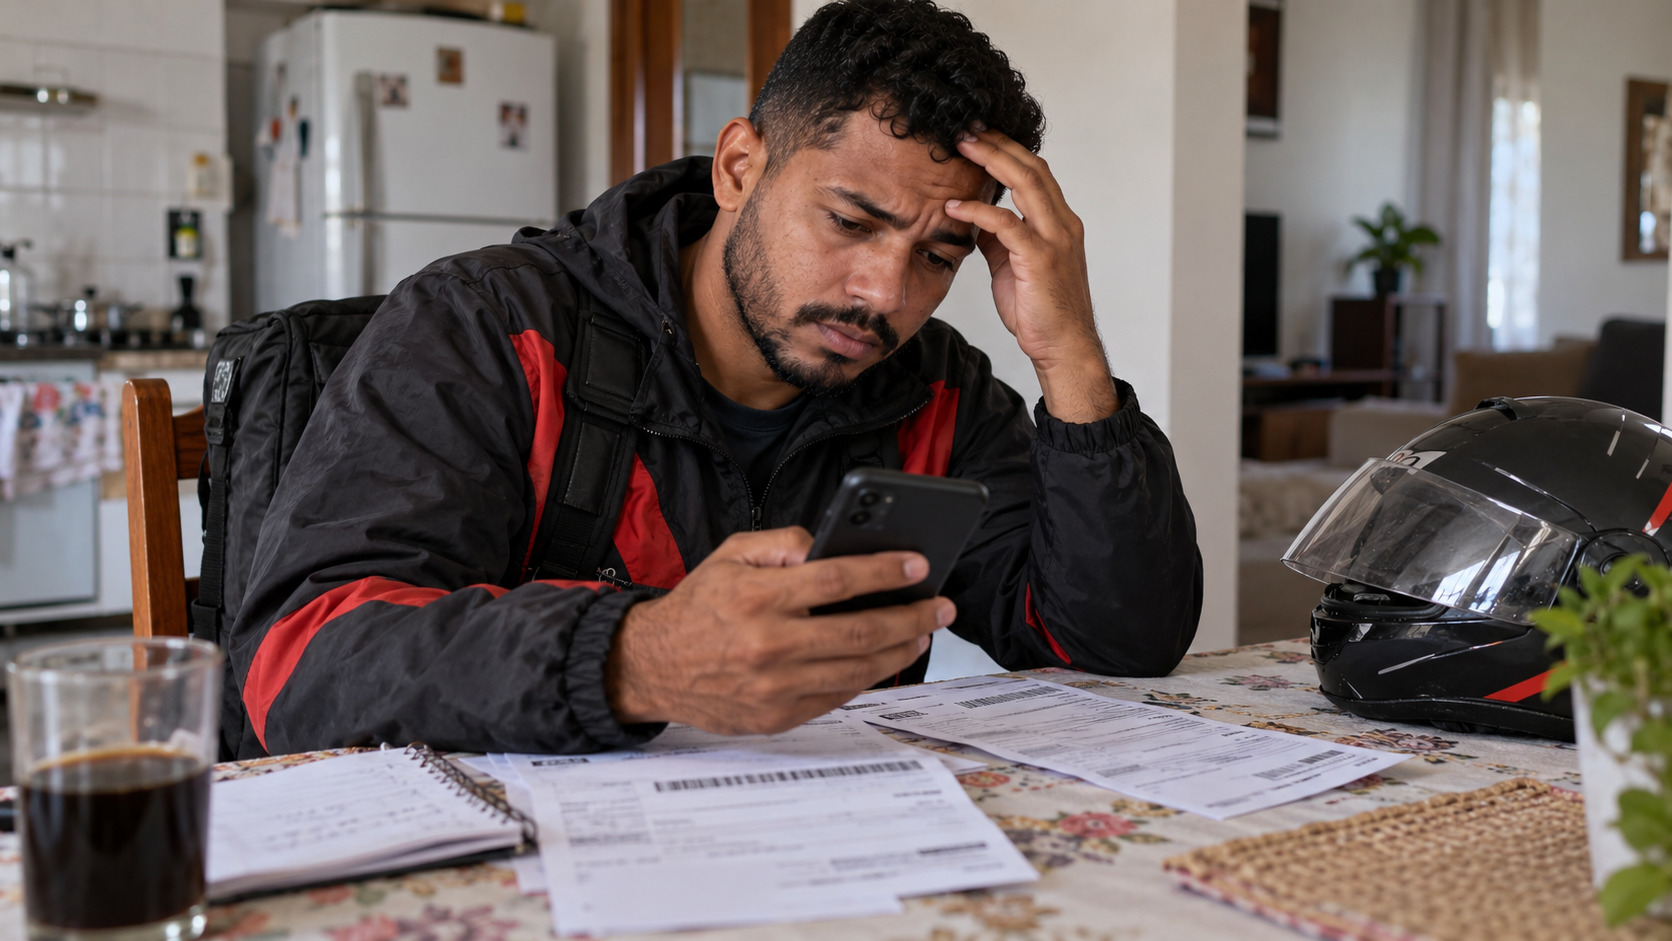
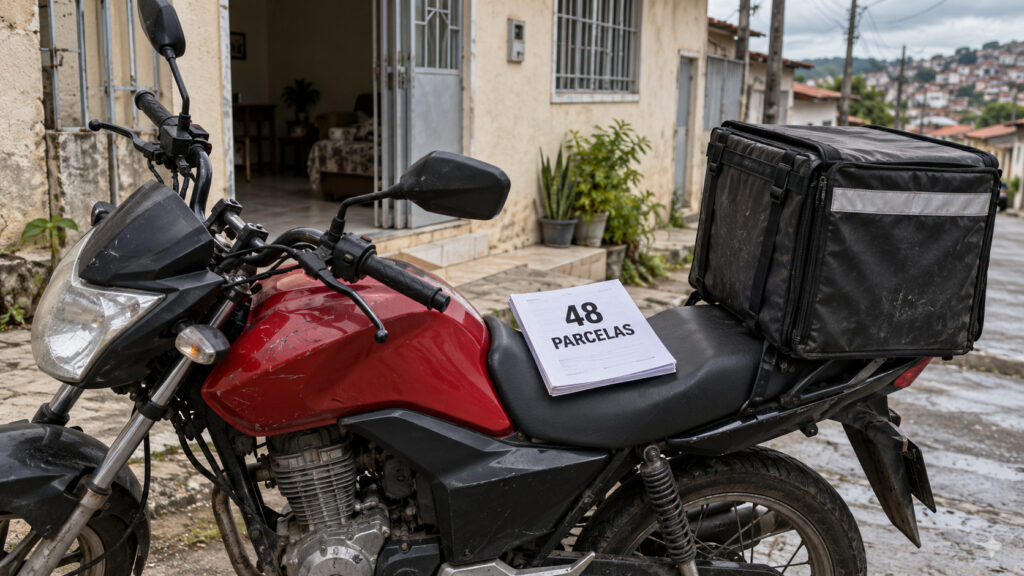
O motoboy financia a moto em 48 parcelas, perde o emprego no terceiro mês e não consegue mais pagar. A situação é comum e tem regra clara na lei. No financiamento com alienação fiduciária, o banco é dono da moto até a última parcela e pode pedir o veículo de volta na Justiça.
O que acontece quando a parcela da moto atrasa?
Quando a parcela atrasa, o comprador já fica em mora, ou seja, em atraso oficial. Pelo Decreto-Lei 911, de 1969, basta o vencimento sem pagamento para que isso aconteça.
O banco precisa comprovar o atraso com uma notificação enviada ao endereço do contrato. Em 2023, o STJ decidiu que não é preciso provar que o devedor recebeu a carta pessoalmente. Por isso, mudar de casa sem avisar o banco não impede o processo. Manter o endereço atualizado ajuda você a saber o que está acontecendo e a negociar a tempo.
A lei também permite que o banco cobre todas as parcelas que ainda iam vencer, e não só as atrasadas. Para quem parou de pagar no terceiro mês de um plano de 48, isso significa mais de 40 parcelas cobradas de uma vez.
O processo costuma seguir uma sequência bem definida. Veja as etapas:
A dívida acaba quando o banco fica com a moto?
Não acaba, e a afirmação do começo do texto é mito. O dinheiro da venda abate a dívida, mas o devedor continua responsável pelo que faltar.
Pelo texto do Decreto-Lei 911, o banco usa o valor da venda para pagar o crédito e as despesas de cobrança. Se sobrar dinheiro, ele vai para o devedor. Se faltar, o Código Civil deixa o saldo por conta de quem financiou.
Na prática, o valor obtido com a venda da moto usada pode ficar abaixo do saldo do contrato. Nesse cenário, o motoboy enfrenta um efeito em cadeia:
- Perde a moto, que muitas vezes é a própria ferramenta de trabalho.
- Continua devendo a diferença entre a venda e a dívida.
- Arca com despesas de cobrança, como custos do processo.
- Pode ter o nome incluído em cadastros de inadimplentes.
O que fazer antes de deixar de pagar o financiamento?
O melhor caminho é procurar o banco antes do atraso virar processo. Muitas instituições aceitam renegociar prazos ou valores quando o cliente mostra que perdeu a renda.
Depois da apreensão, a margem de negociação diminui bastante. O STJ já firmou o entendimento de que, nos cinco dias seguintes, não basta pagar só as parcelas atrasadas. É preciso quitar a dívida inteira apresentada pelo banco no processo.
Algumas medidas podem evitar a perda da moto e reduzir o prejuízo. Siga esta ordem:
- Leia o contrato e veja se há seguro prestamista contra perda de emprego.
- Ligue para o banco e peça a renegociação por escrito.
- Guarde protocolos, e-mails e comprovantes de cada contato.
- Busque ajuda gratuita no Procon ou na Defensoria Pública.
- Avalie vender a moto você mesmo, com autorização do banco, para quitar o saldo.
Antes de qualquer decisão, organize os documentos e os números do contrato. O checklist abaixo ajuda nessa preparação:
📋 Seu checklist
☐ Separar a cópia do contrato de financiamento
☐ Conferir se existe seguro prestamista
☐ Pedir ao banco o saldo devedor atualizado
☐ Manter o endereço do contrato sempre atualizado
☐ Registrar por escrito toda proposta de acordo
Salve ou tire um print para consultar depois
Dá para salvar a moto mesmo depois do atraso?
Dá, desde que você aja rápido e negocie antes da venda do veículo. Depois da apreensão, a lei só garante a moto de volta a quem paga toda a dívida pendente em cinco dias. Se você está nessa situação, procure orientação jurídica e compartilhe este texto com quem trabalha sobre duas rodas.



Jheny Santucci confirma fim de casamento com Arthur Aguiar após apagar post
A influenciadora Jheny Santucci confirmou nesta terça-feira (6) o fim definitivo do casamento com Arthur Aguiar. A declaração ocorre no...

Descascar ovos sem despedaçar a clara agora é possível com esta técnica: veja por que a temperatura da água é o fator definitivo para o sucesso
Chega de desperdiçar pedaços da proteína; saiba o momento certo de resfriar o ovo para que a casca saia em...

Segundo a psicologia, quem guarda até hoje um brinquedo da infância pode não estar apenas sendo nostálgico, mas preservando uma âncora de segurança emocional
Aquele urso de pelúcia no fundo do armário pode ter uma função maior do que decorar a prateleira. A psicologia...