Economia
Jovem de 25 anos compra casa centenária em vilarejo de apenas 25 habitantes, paga só R$ 34 de imposto e, após começar a reforma, recebe cobrança de mais de R$ 28 mil do governo
Jovem paga cerca de R$ 34 de imposto por casa centenária e depois recebe cobrança acima de R$ 28 mil
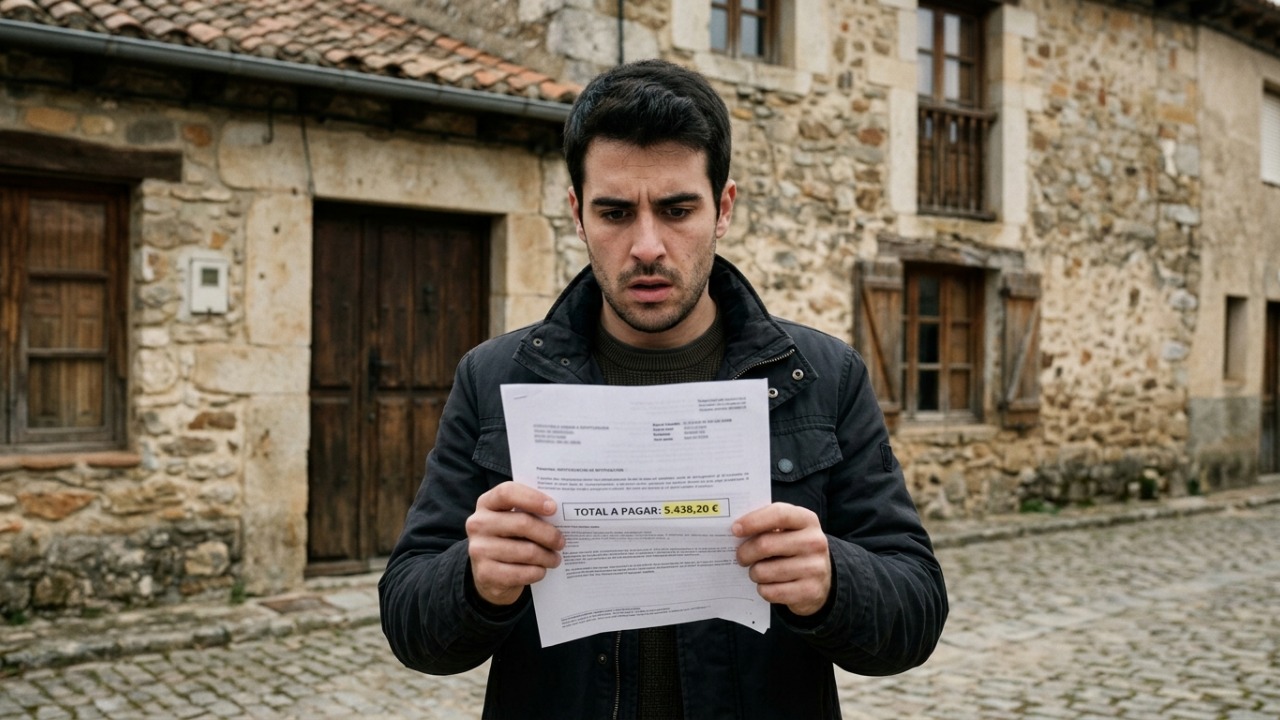
A compra de uma casa centenária parecia abrir caminho para a vida que Rodri, de 25 anos, queria construir no interior da Espanha. Ele escolheu o povoado dos avós, em Castela e Leão, descrito como tendo cerca de 25 habitantes, e começou a reforma. Depois, segundo seu relato, recebeu uma cobrança tributária superior a € 5 mil, apesar de ter pago inicialmente apenas € 6 pelo imposto da aquisição.
Como a compra da casa centenária terminou numa cobrança inesperada?
O jovem contou que utilizou uma alíquota reduzida do Imposto sobre Transmissões Patrimoniais, conhecido na Espanha pela sigla ITP. A aplicação de 0,01% teria resultado no pagamento de € 6. Meses depois, uma comunicação da administração tributária regional informou que o benefício não seria válido para sua situação.
Para visualizar os valores em moeda brasileira, uma conversão ilustrativa de € 1 a R$ 5,67 transforma € 6 em aproximadamente R$ 34 e € 5 mil em R$ 28.350. Essas equivalências não representam a cotação da data da compra. A obrigação relatada foi calculada em euros, e os R$ 34 correspondem ao imposto informado, não ao preço da residência.
Quais condições podem determinar o direito ao benefício fiscal?
A legislação de Castela e Leão estabelece condições para aplicar alíquotas reduzidas na aquisição de moradia. O Decreto Legislativo 1/2013 reúne essas regras e exige o cumprimento simultâneo dos requisitos pertinentes. Portanto, atender a uma condição não dispensa as demais. Entre os pontos que precisam ser examinados estão:
- A idade dos compradores;
- O enquadramento como primeira residência habitual;
- A localização e o valor fiscal do imóvel, conforme o benefício pretendido;
- A base de renda considerada pela legislação;
- O exercício fiscal utilizado nessa apuração;
- A data em que ocorreu a aquisição tributável.
Por que uma diferença de € 149 pode resultar numa cobrança tão maior?
Segundo Rodri, a declaração de 2024 ultrapassava o limite aplicável em € 149, enquanto a de 2025 ficava abaixo dele. O jovem afirmou que já havia apresentado a declaração mais recente. A legislação, porém, considera o último exercício cujo prazo regulamentar de declaração estivesse encerrado na data do fato gerador, conforme o artigo 28.
Entregar uma declaração mais recente não significa que ela será a referência legal. A cobrança relatada decorre da perda do tratamento reduzido, não de uma tributação isolada dos € 149 excedentes. Sem a data exata da aquisição e a documentação administrativa completa, não é possível concluir se houve erro do comprador ou da administração na aplicação dessa regra.
O que esse caso mostra sobre o orçamento de compra e reforma?
A situação evidencia que a reforma e a tributação da aquisição precisam ser analisadas separadamente. A cobrança chegou quando o projeto já estava em andamento, mas o motivo relatado envolve o enquadramento fiscal da compra. Para organizar uma aquisição semelhante, vale reunir informações que permitam conferir cada parcela do orçamento:
Informações para conferir impostos, documentação, reformas e possíveis cobranças
- 1O preço negociado e a base fiscal utilizada no imposto;
- 2A alíquota aplicada e os documentos que sustentam o benefício;
- 3As datas da escritura e dos exercícios fiscais relevantes;
- 4Os gastos previstos com documentação e aquisição;
- 5O orçamento das intervenções na casa;
- 6Uma reserva para despesas que ainda dependam de apuração;
- 7A fundamentação e os prazos indicados em eventual notificação tributária.
A cobrança fiscal precisa ser entendida antes de ser chamada de multa
Uma exigência de pagamento adicional não deve ser automaticamente apresentada como punição pela reforma ou como multa. É necessário distinguir imposto complementar, juros e eventual penalidade, conforme os documentos emitidos. O relato público permite conhecer a surpresa do comprador, mas não substitui o processo tributário. Também não demonstra que a antiguidade da casa tenha provocado a cobrança.
Para Rodri, o impacto é a entrada de uma despesa elevada num projeto de moradia já iniciado. Para compreender a situação, o ponto decisivo é verificar qual declaração deveria ter sido usada e quais requisitos estavam preenchidos na aquisição. O episódio aconteceu sob regras espanholas, sem aplicação automática ao Brasil. Na compra de um imóvel, conferir o benefício fiscal antes de incorporá-lo ao orçamento ajuda a dimensionar o custo efetivo da operação.



Quanto custa trocar o piso de um quarto de 12 m² em 2026: veja as diferenças de preço entre porcelanato, laminado e vinílico antes de escolher o revestimento
Trocar o piso de um quarto de 12 m² exige somar revestimento, instalação e preparação do contrapiso. Em uma simulação...

Nem forno, nem churrasqueira: esse pão de alho na airfryer fica douradinho por fora, cremoso por dentro e é perfeito para um lanche rápido
O pão de alho na airfryer resolve a vontade de comer algo quentinho sem ligar o forno ou acender a...

Homem percebe gansa andando de forma estranha, decide se aproximar para entender o que estava acontecendo e encontra um mexilhão preso em sua pata
Uma gansa andando de maneira incomum chamou a atenção de um homem em Atlanta, nos Estados Unidos. Ao se aproximar,...