Entretenimento
Quem quebra o sigilo bancário de alguém fora das hipóteses legais pode pegar de 1 a 4 anos de reclusão e multa, e o servidor ainda responde pessoalmente pelo prejuízo
Lei Complementar 105 define quando Justiça, CPIs e Fisco podem abrir dados de clientes de bancos e quem é punido por expor essas informações sem autorização
Bisbilhotar a conta bancária de outra pessoa sem amparo da lei não é só falta de ética: é crime. O sigilo bancário é protegido pela Lei Complementar 105, de 2001, que prevê pena de reclusão de um a quatro anos, além de multa, para quem quebra esse segredo fora das situações permitidas. E o servidor público que usa essas informações ainda pode ter de pagar do próprio bolso pelos danos que causar.
O que a Lei Complementar 105 trata como crime de quebra?
A lei considera crime qualquer quebra de sigilo feita fora das hipóteses que ela mesma autoriza. O artigo 10 da norma determina que os responsáveis ficam sujeitos à reclusão de um a quatro anos e multa, sem prejuízo de outras punições cabíveis.
O ponto de partida está no primeiro artigo: toda instituição financeira deve manter sigilo sobre suas operações ativas e passivas e sobre os serviços prestados. Na prática, saldo, depósitos, empréstimos, aplicações e transferências do cliente ficam protegidos contra curiosos.
O crime de violação de sigilo também alcança quem atrapalha uma investigação legítima. Pelo parágrafo único do mesmo artigo, recebe as mesmas penas quem omite, retarda sem justificativa ou presta informações falsas quando os dados são requeridos legalmente.
Quem pode acessar dados bancários sem cometer crime?
Só quem a lei autoriza, e seguindo o rito previsto. A quebra do sigilo bancário pode ser decretada para apurar qualquer ilícito, em qualquer fase do inquérito ou do processo judicial, com destaque para tráfico, lavagem de dinheiro, terrorismo e crimes contra a administração pública.
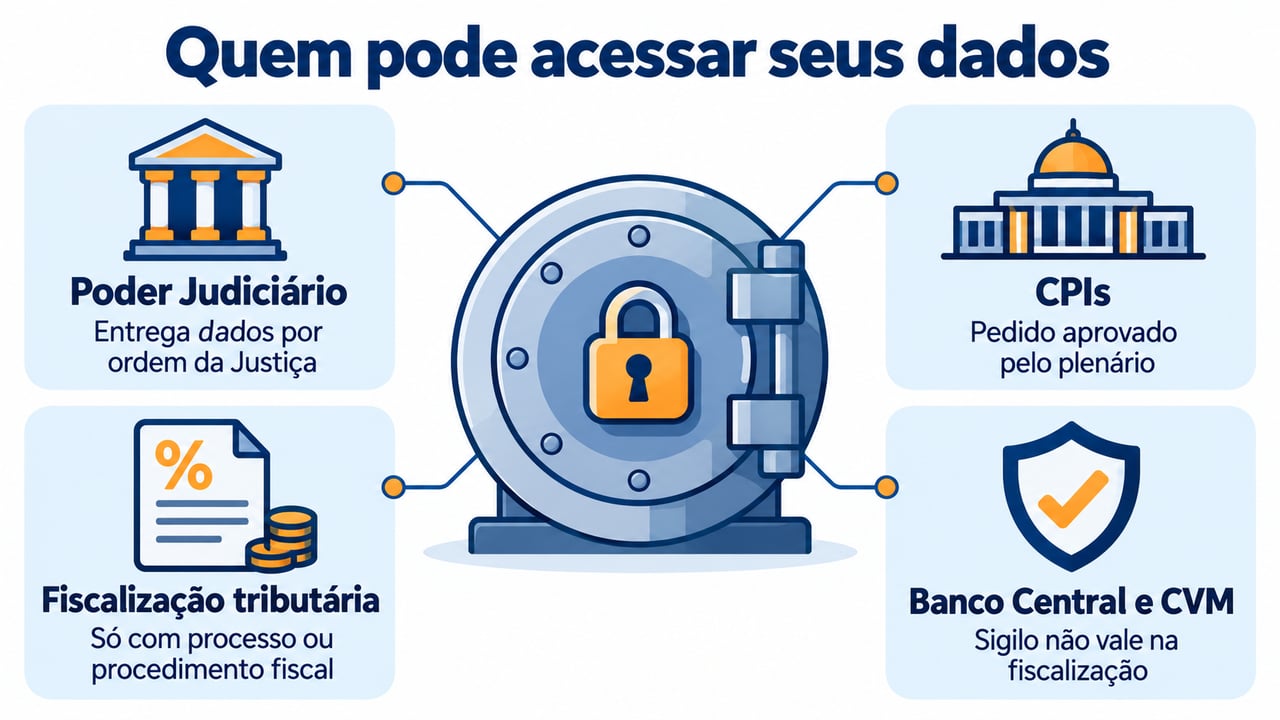
A norma também detalha quem pode receber as informações protegidas e em que condições. Os principais casos previstos no texto oficial são estes:
- Poder Judiciário: bancos, Banco Central e CVM entregam os dados que a Justiça ordenar, que continuam sigilosos e só servem ao processo.
- CPIs: comissões parlamentares de inquérito podem pedir as informações, desde que o pedido seja aprovado pelo plenário da Câmara, do Senado ou da própria comissão.
- Fiscalização tributária: auditores da União, dos estados e dos municípios só examinam contas com processo administrativo ou procedimento fiscal em curso, quando o exame for indispensável.
- Banco Central e CVM: o sigilo não pode ser usado contra eles na fiscalização das instituições e do mercado de valores mobiliários.
Também não há violação quando o próprio cliente autoriza expressamente a revelação, quando bancos trocam dados cadastrais entre si ou quando a instituição financeira comunica ilícitos às autoridades. Fora dessas situações, o segredo vale para todo mundo.
Quem já teve dor de cabeça com a conta sabe que o banco também tem deveres quando algo dá errado. Esta história mostra como uma perícia mudou o rumo de uma disputa com a instituição:
Por que o servidor responde pessoalmente pelo prejuízo?
Porque a lei separa a conduta do agente da responsabilidade do órgão. Pelo artigo 11, o servidor público que usar ou permitir o uso de informação obtida com a quebra de sigilo responde pessoal e diretamente pelos danos.
Isso quer dizer que a vítima pode cobrar o prejuízo do próprio agente que explorou os dados. Essa cobrança é de natureza civil e convive com a punição prevista para o crime de violação de sigilo, que pode chegar à reclusão.
Existe uma situação em que o Estado também entra na conta. Quando ficar comprovado que o servidor agiu seguindo orientação oficial, a entidade pública responde de forma objetiva, sem apagar a responsabilidade dele.
O que fazer se desconfiar que seu sigilo bancário vazou?
O primeiro passo é procurar a instituição financeira por escrito e pedir explicações sobre o acesso ou a divulgação dos seus dados. Guarde protocolos, prints e qualquer prova do vazamento, porque eles sustentam uma reclamação futura.
Como a quebra ilegal do sigilo bancário é crime, o caso pode ser levado à polícia com registro de ocorrência. Para cobrar o prejuízo, um advogado ou a Defensoria Pública ajuda a avaliar o caminho certo. Seu dinheiro e sua privacidade merecem cuidado, então fique atento e conte com a gente para seguir bem informado.
Agora, para dar uma pausa no juridiquês, que tal testar o raciocínio com um desafio que derruba muita gente?



Em 1986, uma estrutura de arenito de 50 metros foi encontrada a 25 metros de profundidade no oceano e, 40 anos depois, suas formas semelhantes a construções humanas ainda intrigam cientistas
O Monumento de Yonaguni parece reunir degraus, plataformas e paredes no fundo do oceano, perto de uma ilha japonesa. Descoberta...

Moradora instala película espelhada de R$ 80 na sacada e encontra a solução perfeita para ter privacidade total durante o dia sem cortinas
Morar em prédio com a janela do vizinho colada na sua varanda tira toda a liberdade de circular à vontade...

Chefs de cozinha ensinam: “Para o bife ficar suculento e douradinho, não salgue a carne e deixe marinar, mas tempere na hora e sele os dois lados na frigideira bem quente”
Você joga o bife na frigideira e, em vez daquele chiado forte, ele solta água e fica cinzento. Muita gente...