Entretenimento
Motorista de aplicativo financia carro usado em 48 parcelas e, no primeiro mês, descobre que o veículo já tinha passado por leilão
Origem em leilão afeta revenda e seguro, e o Código de Defesa do Consumidor dá ao comprador 90 dias para reclamar de vício oculto após a descoberta
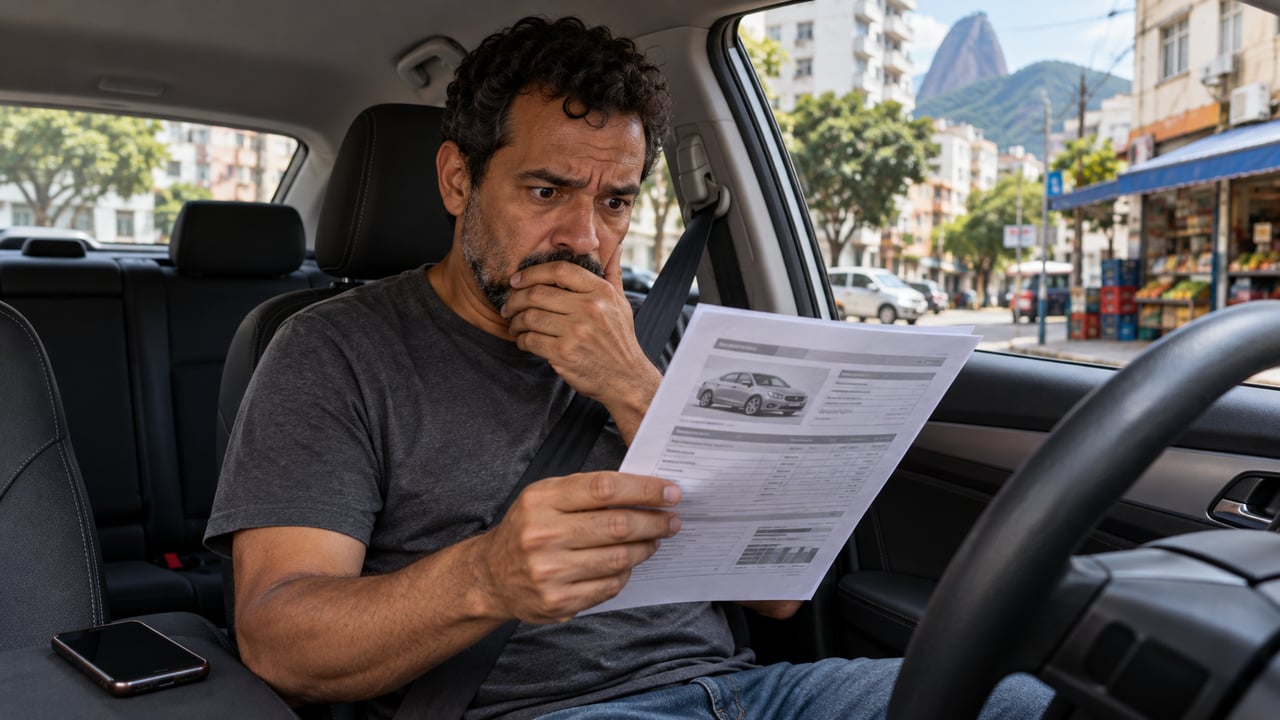
Descobrir, um mês depois de fechar um financiamento de 48 parcelas, que o carro já passou por leilão é um susto que tira o sono de qualquer motorista de aplicativo. O carro de leilão não é proibido. A origem, porém, mexe no preço de revenda, no seguro e na confiança de quem depende do veículo para trabalhar. Quando a loja esconde esse histórico, o comprador tem direitos garantidos por lei e caminhos claros para reclamar.
Por que a passagem por leilão pesa tanto num veículo usado?
Porque essa origem costuma indicar que o carro enfrentou problemas sérios antes de voltar às ruas. Segundo o Instituto Brasileiro de Defesa do Consumidor (Idec), muitos carros levados a leilão vêm de colisões com perda total ou foram recuperados depois de roubo ou furto.
Esse histórico de recuperado de sinistro acompanha o veículo usado e pode aparecer em consultas na hora da revenda. Na prática, o carro de leilão costuma valer menos no mercado, e o dono pode ouvir que o seguro vai sair mais caro.
O Idec lembra que recusar o seguro só porque o automóvel veio de leilão é prática abusiva, com base no artigo 39 do Código de Defesa do Consumidor. A seguradora pode fazer uma vistoria técnica e, se negar a cobertura, precisa apresentar uma justificativa plausível.
O que o Código de Defesa do Consumidor garante nesse caso?
Garante, antes de tudo, o direito à informação clara. O artigo 6º do Código de Defesa do Consumidor assegura informação adequada sobre produtos, incluindo características, qualidade e riscos. Omitir que o veículo usado passou por leilão vai contra essa regra.
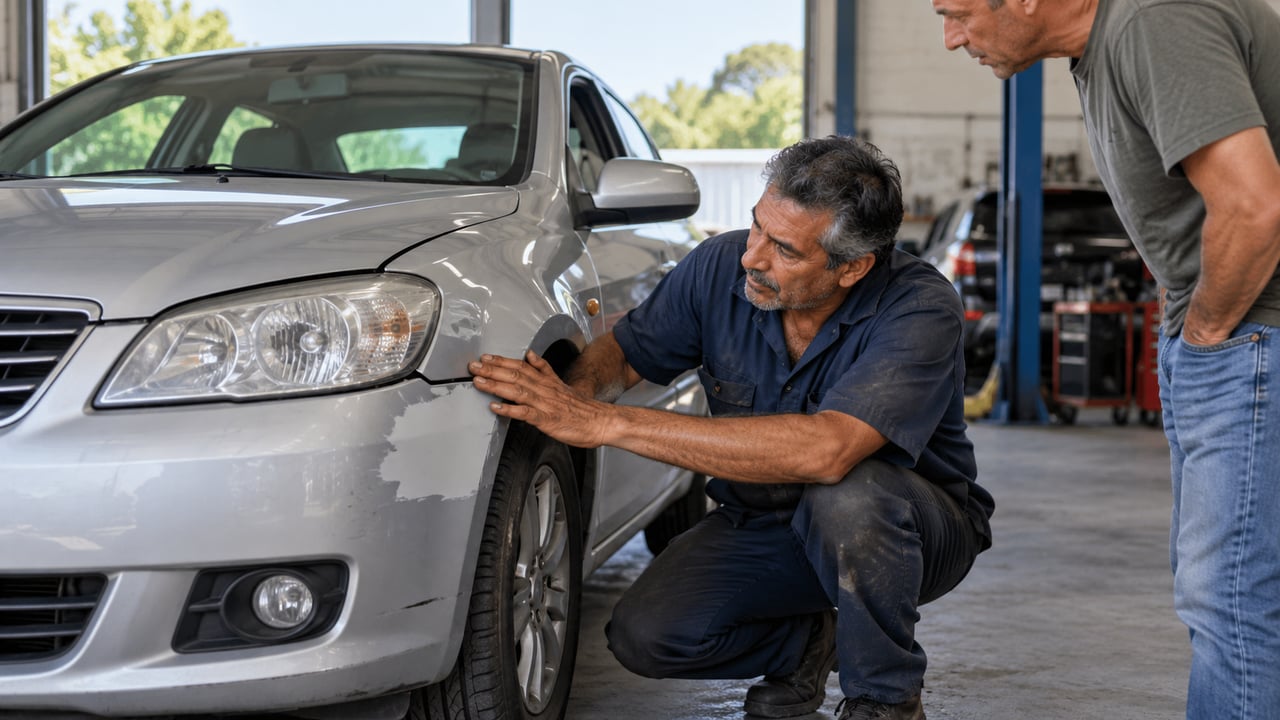
O artigo 18 do Código de Defesa do Consumidor torna os fornecedores responsáveis por vícios de qualidade que diminuam o valor do produto. Se o problema não for resolvido em até 30 dias, o consumidor escolhe entre troca, devolução do dinheiro corrigido ou abatimento do preço.
O prazo para reclamar também conta. Pelo artigo 26 do Código de Defesa do Consumidor, quem compra um bem durável, como um carro, tem 90 dias. No vício oculto, a contagem começa quando o defeito fica evidente, e não na data da compra.
Para quem descobriu o leilão logo no primeiro mês, as datas ajudam a organizar a reclamação. A tabela abaixo resume os prazos previstos no Código.
| Situação | Prazo |
|---|---|
| Loja resolver o vício | Até 30 dias (art. 18) |
| Reclamar de bem durável | 90 dias (art. 26) |
| Vício oculto | 90 dias, contados de quando o defeito fica evidente (art. 26) |
Como fica o financiamento de veículo depois da descoberta?
As parcelas continuam valendo até que haja acordo ou decisão em contrário. O financiamento de veículo é um contrato com o banco, separado da compra feita na loja, e o carro costuma ficar como garantia da dívida até a quitação.
Por isso, o motorista de aplicativo não deve suspender os pagamentos por conta própria, porque o atraso pode levar à negativação do nome. O caminho é reunir contrato, anúncio, conversas com o vendedor e a consulta que revelou o leilão.
Com os documentos em mãos, formalize a reclamação na loja e anote o número de protocolo. Sem solução, procure o Procon do seu estado ou o Juizado Especial Cível. Um acordo ou a Justiça vai definir se a venda será desfeita e como ficam as parcelas pagas.
Papel em ordem evita dor de cabeça também na rua. A matéria abaixo mostra outro erro comum entre quem vive ao volante.
Como o motorista de aplicativo evita essa surpresa na compra?
Checando o histórico do carro antes de assinar qualquer papel. Na cartilha do Procon-PR sobre compra de veículos usados, a orientação é cuidar da vistoria cautelar e exigir que o vendedor explique quais partes foram avaliadas, porque a perícia muitas vezes se limita a motor e câmbio.
Peça também que a loja declare por escrito se o carro é de leilão ou recuperado de sinistro, e guarde esse papel junto com o contrato. Se você roda por aplicativo e pensa em trocar de carro, faça essa lição de casa sem pressa: o seu ganha-pão agradece.
Quem lida com banco também precisa saber como agir quando o erro é da instituição. A história a seguir mostra um caso que foi parar na Justiça.



Sócrates, filósofo grego, sobre a amizade: “O amigo deve ser como o dinheiro; antes de precisar dele, é preciso conhecer seu valor” uma reflexão profunda sobre confiança, lealdade e amizades verdadeiras
Sócrates aparece com frequência nas reflexões sobre amizade, confiança e caráter. Uma frase que circula em seu nome propõe observar...

Profissional atua 3 anos como PJ cumprindo horário fixo e ordens diárias, processa a empresa e ganha R$ 85 mil em direitos trabalhistas da CLT
A imposição de abertura de pessoa jurídica para mascarar a relação de emprego subordinada constitui fraude patronal corriqueira no mercado...

Açougueiros explicam: “Se você quer congelar carne moída ou bifes sem formar cristais de gelo, não coloque as peças em sacos volumosos, mas embale em porções finas e bem embaladas a vácuo.”
Você compra carne em quantidade, congela num saco só e, na hora de usar, ela descongela soltando uma poça de...