Entretenimento
Quem recebe ligações de bancos oferecendo empréstimos poderá bloquear propagandas de crédito com nova regra a partir de março de 2027
Consumidores poderão escolher quais ofertas de crédito desejam receber por ligações, mensagens e aplicativos bancários. A medida também estabelece proteção especial para pessoas endividadas e novas regras para o Pix.
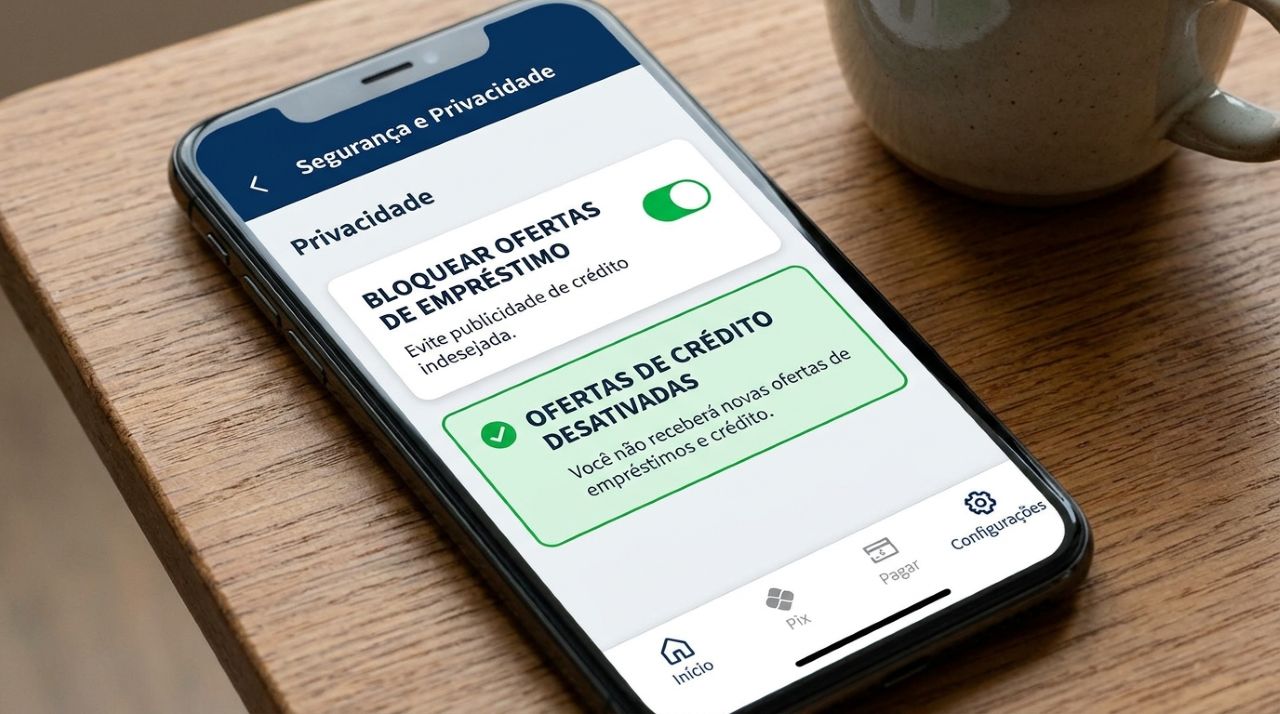
Quem recebe ligações insistentes oferecendo empréstimos terá uma nova forma de controlar essas abordagens. A partir de 31 de março de 2027, a regulamentação do Banco Central permitirá escolher quais ofertas financeiras personalizadas poderão chegar ao consumidor, com mais liberdade.
Como será possível bloquear propagandas de crédito dos bancos?
A Resolução BCB nº 602/2026 obriga instituições autorizadas a oferecer mecanismos de escolha sobre propagandas individuais. Na prática, o cliente poderá definir quais produtos deseja receber em comunicações comerciais, mantendo maior controle sobre propostas que não solicitou em seus canais.
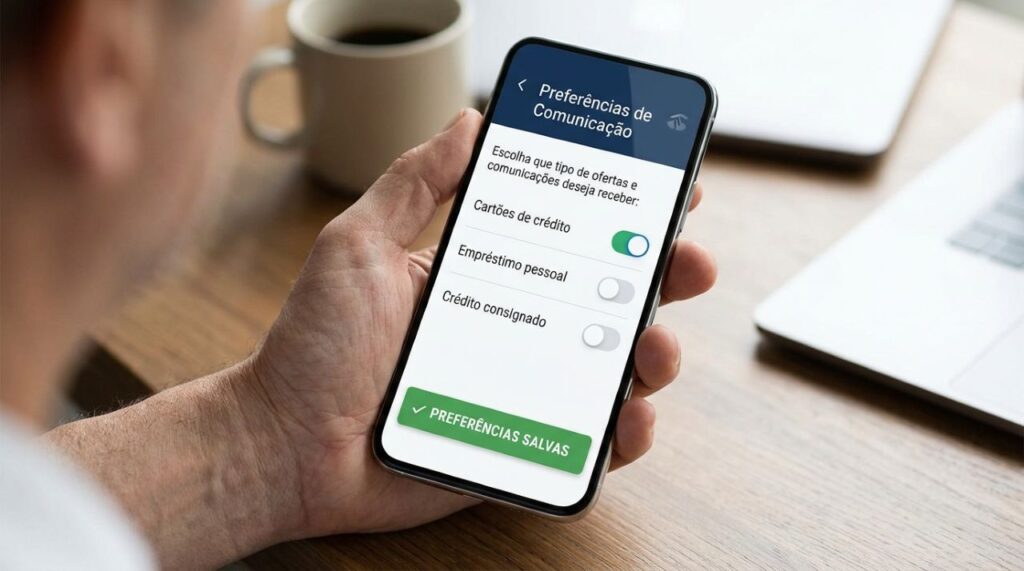
Essa seleção poderá incluir ofertas de empréstimo pessoal, crédito consignado e outros serviços abrangidos pela regra. O objetivo não é eliminar o acesso ao crédito, mas permitir que cada pessoa determine quais abordagens comerciais aceita receber, sem pressão desnecessária.
Quais ligações e mensagens de bancos poderão ser recusadas?
As preferências deverão alcançar diferentes formas de contato, incluindo aplicativos bancários, mensagens de texto, notificações e canais digitais. Assim, quem se incomoda com o telemarketing poderá restringir ofertas individuais feitas pelas instituições, conforme os mecanismos disponibilizados pelos bancos responsáveis.
A distinção importante está na iniciativa do contato. A medida se concentra em propagandas e propostas comerciais direcionadas ao consumidor, sem transformar o bloqueio em impedimento para consultar condições ou solicitar um empréstimo por vontade própria, quando precisar.
Abaixo, um vídeo do canal Banco Central do Brasil no YouTube que complementa as informações sobre o tema:
O que muda para consumidores com maior vulnerabilidade financeira?
Para consumidores em situação de maior vulnerabilidade financeira, a regulamentação prevê uma proteção adicional. O envio de propostas de crédito dependerá de autorização prévia e específica, evitando que ofertas automáticas estimulem novas dívidas em momentos delicados de suas finanças.
Mesmo quando houver autorização, as ofertas deverão priorizar operações que melhorem obrigações já existentes, sem disponibilizar dinheiro adicional. A intenção é favorecer condições de pagamento mais adequadas, especialmente para quem precisa reorganizar o orçamento familiar, sem ampliar o endividamento.
Nessas situações, as ofertas permitidas ficam restritas a alternativas como:
- Renegociação de dívidas já existentes.
- Portabilidade de crédito para condições mais vantajosas.
- Operações que não envolvam liberação de novos recursos financeiros.
Quando entram em vigor as novas regras do Banco Central?
O calendário começa em 31 de março de 2027, quando passam a valer as exigências de autorização seletiva previstas na Resolução BCB nº 602/2026. Essa etapa trata principalmente do recebimento de propagandas e ofertas individuais feitas pelos bancos.
Em 1º de julho de 2027, entram outras medidas: o Painel de Dívidas Consolidadas e novas condições para ofertas vinculadas ao Pix. As mudanças reforçam a informação disponível ao consumidor e exigem consentimento específico em determinadas situações, inclusive no Pix.
Novas regras do Banco Central: veja as datas de 2027
Três resoluções estabelecem mudanças nas ofertas de crédito, na consulta de dívidas e nas operações relacionadas ao Pix.
Controle das ofertas de crédito
Começa a valer a autorização seletiva, permitindo ao consumidor controlar quais propagandas e ofertas individuais de produtos financeiros deseja receber.
Painel de Dívidas Consolidadas
A ferramenta permitirá consultar dívidas, simular parcelas e receber alertas quando o comprometimento atingir 40% da capacidade mensal de pagamento.
Consentimento para ofertas durante o Pix
As ofertas de crédito durante a iniciação de transações Pix dependerão de consentimento específico, com intervalo mínimo de 24 horas entre a autorização e a primeira oferta.
Bloquear ofertas bancárias impede solicitar empréstimos por conta própria?
Não. A nova regra restringe abordagens comerciais não desejadas, mas preserva a liberdade de quem procura uma instituição para pedir financiamento. O consumidor continuará podendo pesquisar taxas, comparar propostas e iniciar a contratação de crédito por conta própria, quando considerar necessário.
Para aposentados, pensionistas e trabalhadores incomodados com contatos frequentes, a mudança representa mais poder de escolha sobre comunicações bancárias. Recusar publicidade não significa perder acesso aos serviços, mas separar ofertas insistentes de decisões financeiras conscientes e mais planejadas.



A ilha brasileira que reúne praias de surfe, produção de ostras e um ecossistema de inovação que atrai empresas e profissionais
A cerca de 300 km de Curitiba, Florianópolis reúne características que parecem pertencer a cidades diferentes. Na capital de Santa...

Quem recebe ligações de bancos oferecendo empréstimos poderá bloquear propagandas de crédito com nova regra a partir de março de 2027
Quem recebe ligações insistentes oferecendo empréstimos terá uma nova forma de controlar essas abordagens. A partir de 31 de março...

Empregada doméstica cumpre escala no feriado e descobre que a lei trabalhista impõe folga compensatória na mesma semana ou pagamento em dobro
Trabalhar em feriados nacionais ou municipais para preparar almoços de família sem ganhar folga nem receber nada a mais no...