Economia
Pela lei do superendividamento, quem não consegue pagar as parcelas pode reunir todos os credores num único plano de pagamento
Plano de até cinco anos preserva R$ 600 por mês para as despesas básicas, e o credor que falta à audiência vai para o fim da fila
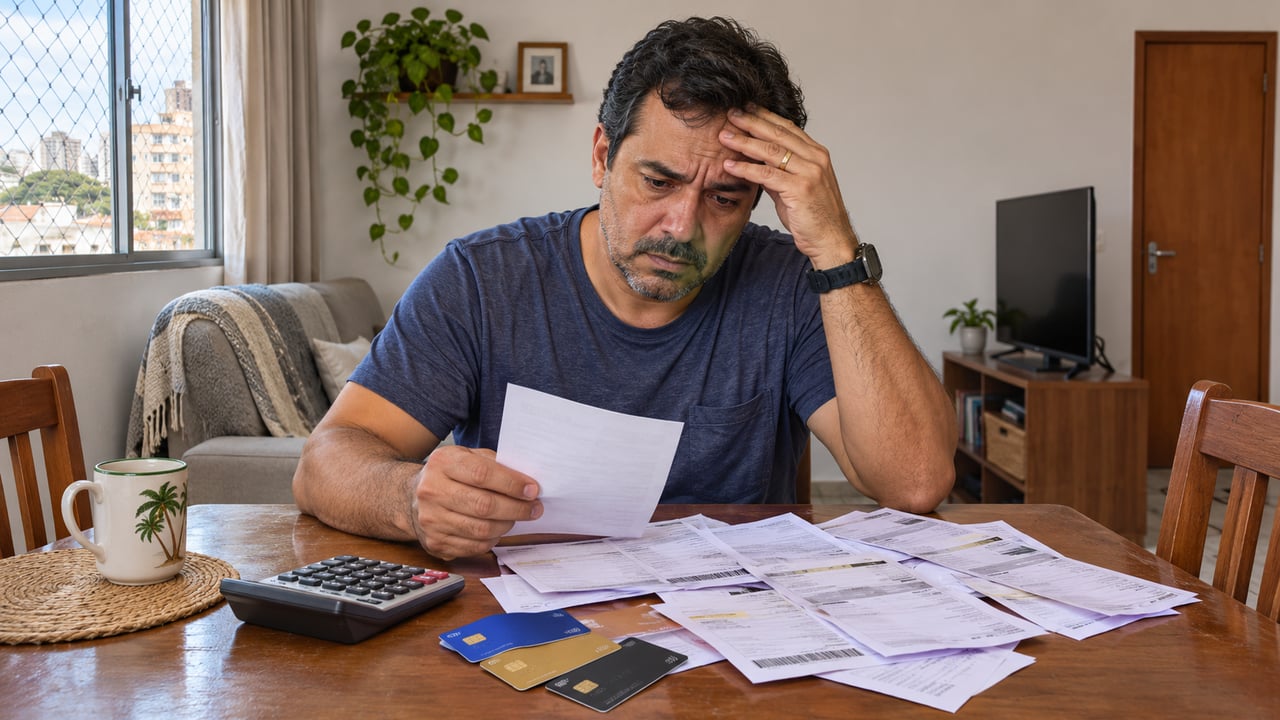
Quem chegou ao ponto de escolher entre pagar o cartão e fazer a compra do mês tem um caminho previsto em lei. A Lei 14.181/2021, conhecida como Lei do superendividamento, permite que o consumidor de boa-fé chame todos os credores para a mesma mesa. Ali, ele propõe um plano único de pagamento, em até cinco anos, sem abrir mão do dinheiro necessário para viver.
O que a lei considera superendividamento do consumidor?
Superendividamento é a impossibilidade evidente de pagar todas as dívidas de consumo sem comprometer o mínimo existencial. A definição está no artigo 54-A do Código de Defesa do Consumidor, incluído pela Lei 14.181/2021. Entram empréstimos, crediários, compras parceladas e contas de serviços contínuos.
O mínimo existencial é a parte da renda que precisa ficar livre para as despesas básicas da família. O Decreto 11.150/2022 regulamenta o tema e define esse valor, que pode ser atualizado; o montante em vigor deve ser conferido nos canais oficiais do governo federal ou no Procon. A proteção não vale para quem age de má-fé, contrata sabendo que não vai pagar ou compra produtos de luxo de alto valor.
Como funciona o plano único de pagamento com os credores?
O consumidor pede à Justiça a abertura do processo de repactuação, e o juiz convoca todos os credores para uma audiência de conciliação. Nela, quem deve apresenta um plano de até cinco anos, como determina o artigo 104-A do Código de Defesa do Consumidor. O plano pode prever prazos maiores, redução de juros e a data em que o nome sai dos cadastros de inadimplentes.
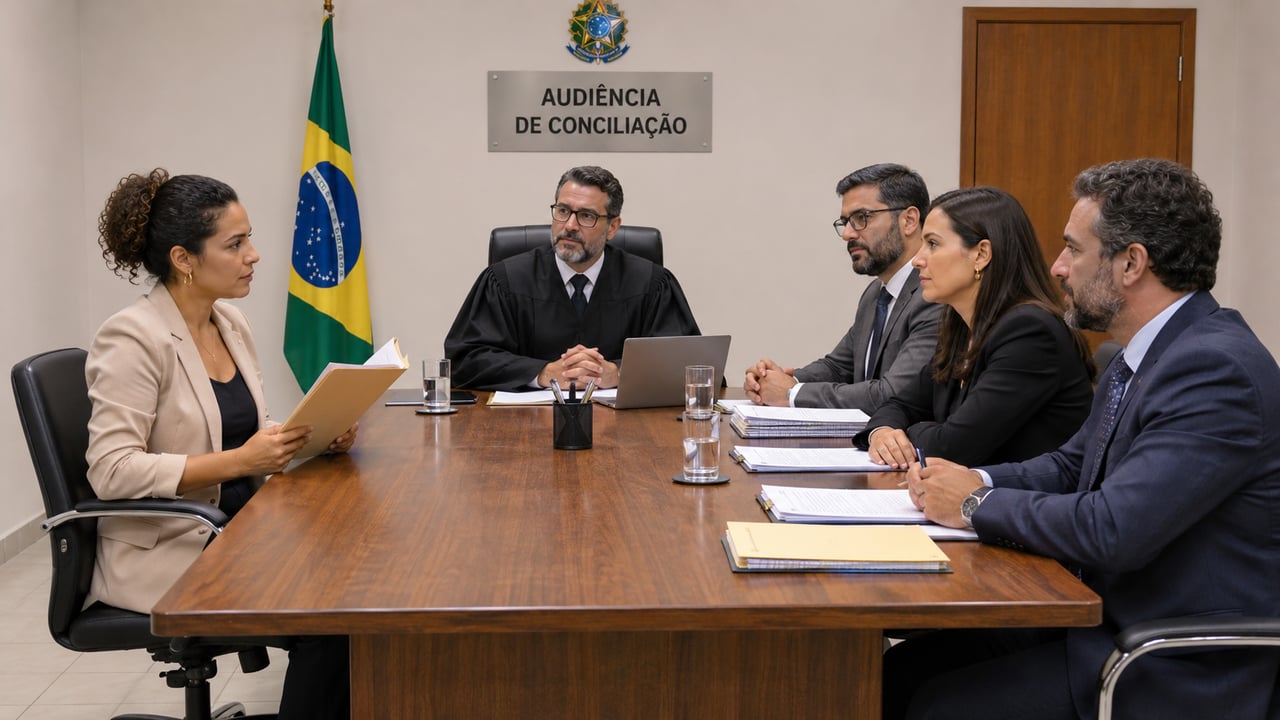
O credor que falta sem justificativa paga o preço. A cobrança da dívida dele fica suspensa e os encargos de atraso param de correr. Se o valor for conhecido, ele entra no plano e só recebe depois dos que compareceram. O acordo homologado pelo juiz vale como título executivo.
Sem acordo, o consumidor pode pedir o processo compulsório do artigo 104-B do Código de Defesa do Consumidor. Nesse caso, o juiz pode impor um plano. Cada credor recebe pelo menos o valor principal corrigido, com a primeira parcela em até 180 dias e quitação total em até cinco anos.
Quem tem contas atrasadas também pode acompanhar os programas federais de renegociação. A Super Rádio Tupi já explicou as regras de um deles.
Quais dívidas ficam de fora da repactuação na Justiça?
Nem todo débito entra no plano único, e algumas modalidades seguem as regras do contrato original. O próprio artigo 104-A lista as exceções, que valem mesmo quando a dívida é de consumo:
- contratos feitos de propósito, sem intenção de pagar;
- empréstimos com garantia real;
- financiamentos imobiliários;
- crédito rural.
Fora dessas exceções, as dívidas de consumo do dia a dia podem ir para o plano, como empréstimo pessoal e compras parceladas. O pedido não gera declaração de insolvência civil, mas só pode ser repetido depois de dois anos.
O Superior Tribunal de Justiça preparou uma reportagem especial sobre o assunto. O vídeo reúne dados do Banco Central e decisões da corte sobre superendividamento.
As decisões do Superior Tribunal de Justiça ajudam a orientar os juízes de todo o país na aplicação da lei. Por isso, vale acompanhar como a corte interpreta cada ponto da repactuação.
Onde o endividado do Rio pode começar a pedir ajuda?
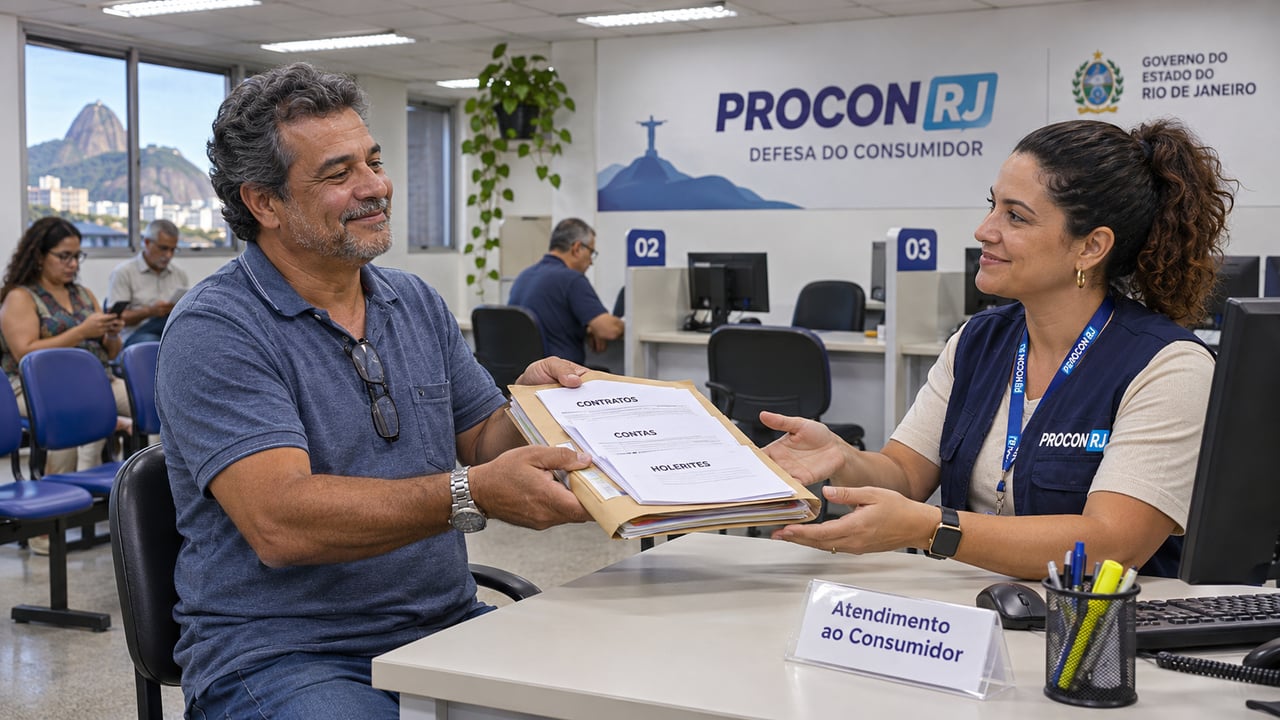
O primeiro passo pode ser dado antes de entrar com o processo. O artigo 104-C do Código de Defesa do Consumidor autoriza Procons e outros órgãos públicos de defesa do consumidor a fazer uma audiência global com todos os credores. Esses órgãos também ajudam a montar o plano, preservando o mínimo existencial. Quem não pode pagar advogado conta com a Defensoria Pública.
Antes de buscar atendimento, junte contratos, faturas, extratos e comprovantes de renda e de despesas fixas. Com os papéis na mão, fica mais fácil mostrar quanto sobra no fim do mês. Se as parcelas já apertam o seu orçamento, não deixe a bola de neve crescer: procure ajuda e sente para conversar com os seus credores.
Organizar a vida financeira depois do acordo também faz diferença. Uma matéria da Tupi reúne dicas práticas para colocar a casa e as contas em ordem.
Contas em dia: 5 dicas para organizar as finanças e a casa em 2026➔



Mulher fica em choque ao descobrir gravidez da melhor amiga e vídeo viraliza
Uma gravação que registrou o espanto da cirurgiã-dentista Sthefani Petinari ao saber que a melhor amiga está grávida transformou-se em...

Frase de Alexandre, o Grande, rei da Macedônia: “Não tenho medo de um exército de leões liderado por uma ovelha; tenho medo de um exército de ovelhas liderado por um leão” uma lição sobre liderança e coragem
Uma equipe pode reunir pessoas extremamente talentosas e, ainda assim, enfrentar dificuldades para alcançar seus objetivos. Em contrapartida, um grupo...

Pela lei do superendividamento, quem não consegue pagar as parcelas pode reunir todos os credores num único plano de pagamento
Quem chegou ao ponto de escolher entre pagar o cartão e fazer a compra do mês tem um caminho previsto...