Economia
Casal junta economias e desembolsa R$ 580 mil para comprar apartamento, mas, quando tenta registrar o imóvel em seu nome, descobre que a propriedade já havia sido arrematada em um leilão judicial por causa de uma dívida trabalhista, transformando o sonho da casa própria em uma longa disputa para recuperar o dinheiro
Caso julgado pelo TJSP mostra como dívidas antigas, matrícula do imóvel e falhas no cartório podem transformar a compra da casa própria em prejuízo
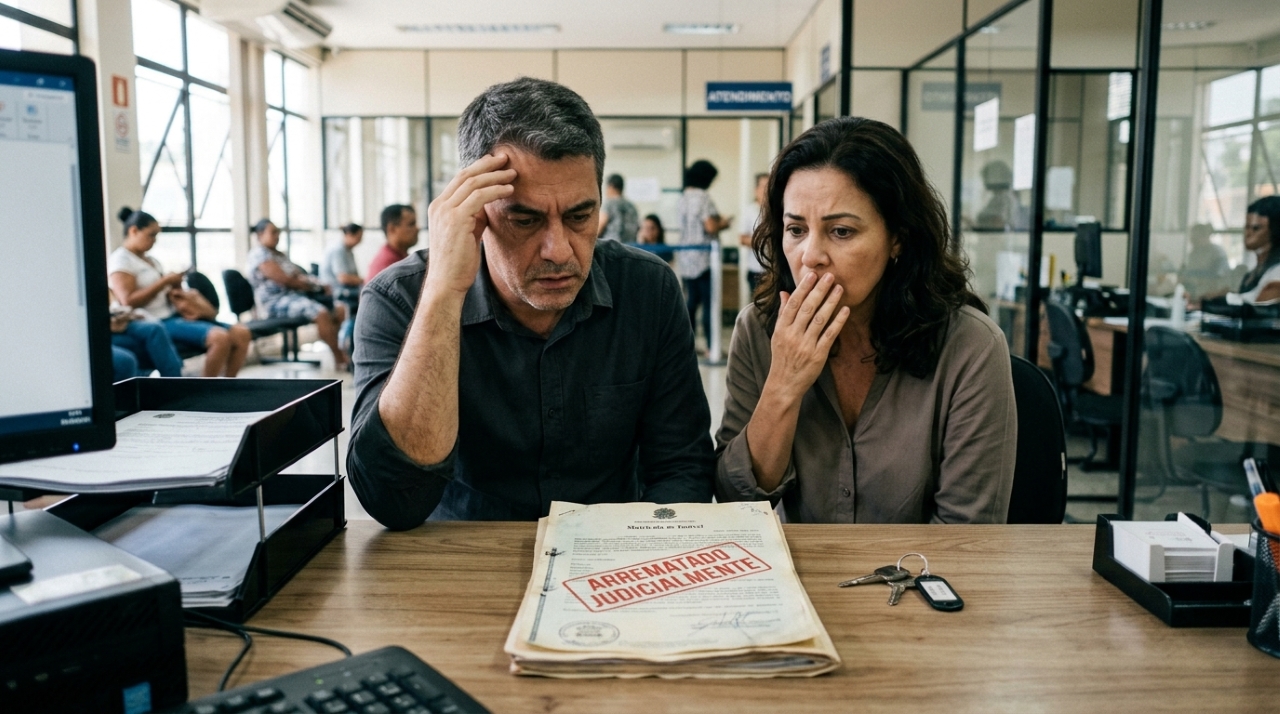
A compra da casa própria pode virar uma surpresa amarga quando a matrícula esconde conflitos anteriores. No caso julgado pelo TJSP, um casal pagou R$ 580 mil por um apartamento e só no cartório percebeu que havia outro dono judicial.
Como a compra de R$ 580 mil virou problema no cartório?
Segundo a notícia, os compradores adquiriram o apartamento adjudicado em execução hipotecária, pagando R$ 300 mil pelo bem e R$ 280 mil para que um representante do Banco Santander conduzisse a formalização do negócio, que parecia resolver pendências da unidade.
O problema apareceu na hora do registro, quando o casal encontrou uma arrematação em leilão judicial ligada a reclamação trabalhista contra a empresa do antigo proprietário. A economia familiar ficou exposta por uma dívida que parecia distante.
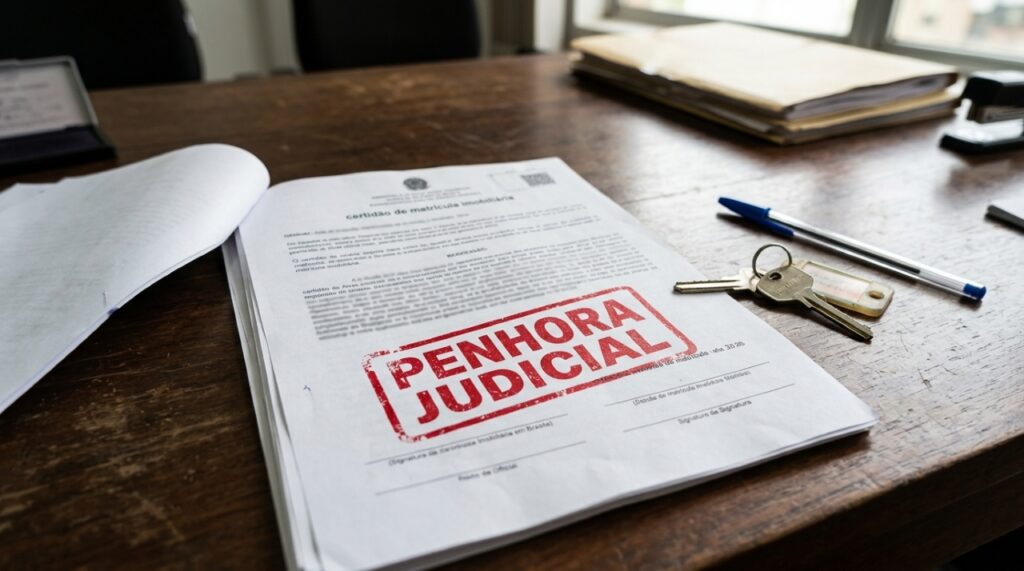
Por que o registro revelou uma arrematação judicial anterior?
A matrícula do imóvel mostrou que a venda não era apenas uma negociação entre comprador, banco e intermediário. Antes do registro pretendido pelo casal, o bem já tinha sido arrematado por causa de uma reclamação trabalhista anterior.
Esse detalhe mudou toda a expectativa da compra, porque o casal acreditava que os débitos indicados seriam resolvidos na formalização. A perda do imóvel abriu discussão sobre evicção, boa-fé e reembolso dos valores pagos em razão do negócio frustrado.
Abaixo, um vídeo do canal Ricardo Ruela | Advogado Imobiliário no YouTube que aprofunda os pontos discutidos neste tema:
O que a decisão do TJSP considerou sobre evicção?
O relator designado, Ênio Santarelli Zuliani, destacou que quem compra sabendo do risco de coisa litigiosa não pode invocar a garantia. Mas, naquele caso, não havia base para presumir renúncia dos compradores à proteção prevista para a perda.
A decisão também observou que a cláusula tratava de dívidas da unidade, não da empresa do antigo proprietário. Para o tribunal, cláusulas vagas não deveriam retirar a boa-fé nem transformar o prejuízo em risco aceito pelos compradores.
Antes de assinar: confira estes 3 pontos
Documentação, dívidas e comprovantes merecem atenção.
| O que verificar | Cuidado necessário |
|---|---|
| 01 Matrícula do imóvel | Confira se existem registros ou averbações de penhora, leilão, adjudicação ou disputa judicial. |
| 02 Dívidas e pendências | Verifique se as dívidas prometidas como quitadas ainda aparecem vinculadas ao imóvel. |
| 03 Comprovantes | Guarde os comprovantes de todos os pagamentos realizados ao banco, vendedor ou representante. |
Quais sinais devem ser checados antes de pagar?
O caso mostra que a matrícula não é mera formalidade de cartório, ela revela a história jurídica do bem. Quando há execução hipotecária, leilão judicial ou disputa trabalhista, o comprador precisa enxergar o documento como alerta.
No julgamento, o TJSP determinou a restituição de valores pagos, incluindo R$ 300 mil, R$ 280 mil, ITBI e IPTU. Ainda assim, depender de processo depois do prejuízo é sempre uma solução tardia para a família compradora.
3 cuidados que evitam surpresas na compra do imóvel
O que conferir nos documentos antes de assumir compromissos financeiros.
Solicite a matrícula atualizada
Peça a matrícula atualizada do imóvel antes de pagar qualquer sinal ou valor principal, verificando a situação registral da propriedade.
Esclareça as dívidas antigas
Questione formalmente qualquer promessa de quitação e solicite documentos que comprovem a regularização dos débitos.
Formalize a atuação dos intermediários
Evite negociar com intermediários sem função definida, recibos detalhados e responsabilidades registradas por escrito.
Que lição fica para quem compra o primeiro imóvel?
Para quem junta dinheiro para o primeiro imóvel, a mensagem é direta, preço, localização e pressa não bastam. A segurança nasce quando contrato, matrícula, pagamentos e registro caminham juntos, sem espaços para surpresas de terceiros no caminho.
O casal buscou reaver o que pagou porque perdeu o imóvel por direito anterior reconhecido. A história reforça que documentação não atrasa a compra, ela protege o sonho da casa própria contra dívidas e leilões inesperados no registro.


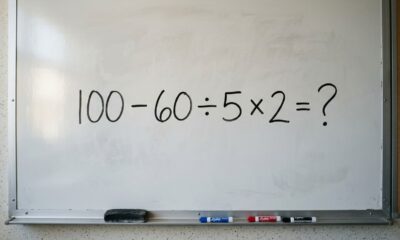

Coloque sua memória matemática à prova com este desafio de 30 segundos: 100 − 60 ÷ 5 × 2
A expressão 100 − 60 ÷ 5 × 2 parece uma conta rápida de caderno antigo, mas exige atenção. Entre...

A psicologia explica por que algumas pessoas ficam repetindo mentalmente uma conversa que já terminou há várias horas, imaginando respostas diferentes e tentando corrigir palavras que ninguém mais parece lembrar
Quando a conversa termina, a mente nem sempre entende que o assunto acabou. Ela revisita tons, pausas e respostas possíveis...
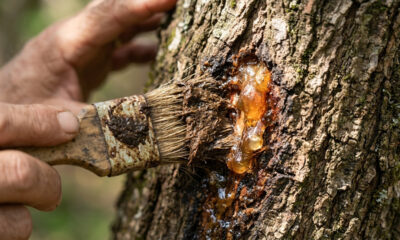

Extrato de casca de angico com sabão neutro no tronco: para que serve a calda adstringente que estanca a gomose em árvores
A gomose em citros e fruteiras de caroço é uma infecção grave do lenho provocada por oomicetos do gênero Phytophthora,...