Economia
Jovem recebe oferta de empréstimo de R$ 350 mil do Nubank, aceita o dinheiro, compra uma SW4 de luxo e desinstala o aplicativo do banco logo depois
Caso viral mostra como uma oferta alta de crédito no banco digital pode virar problema quando contrato, parcelas e cobrança são ignorados
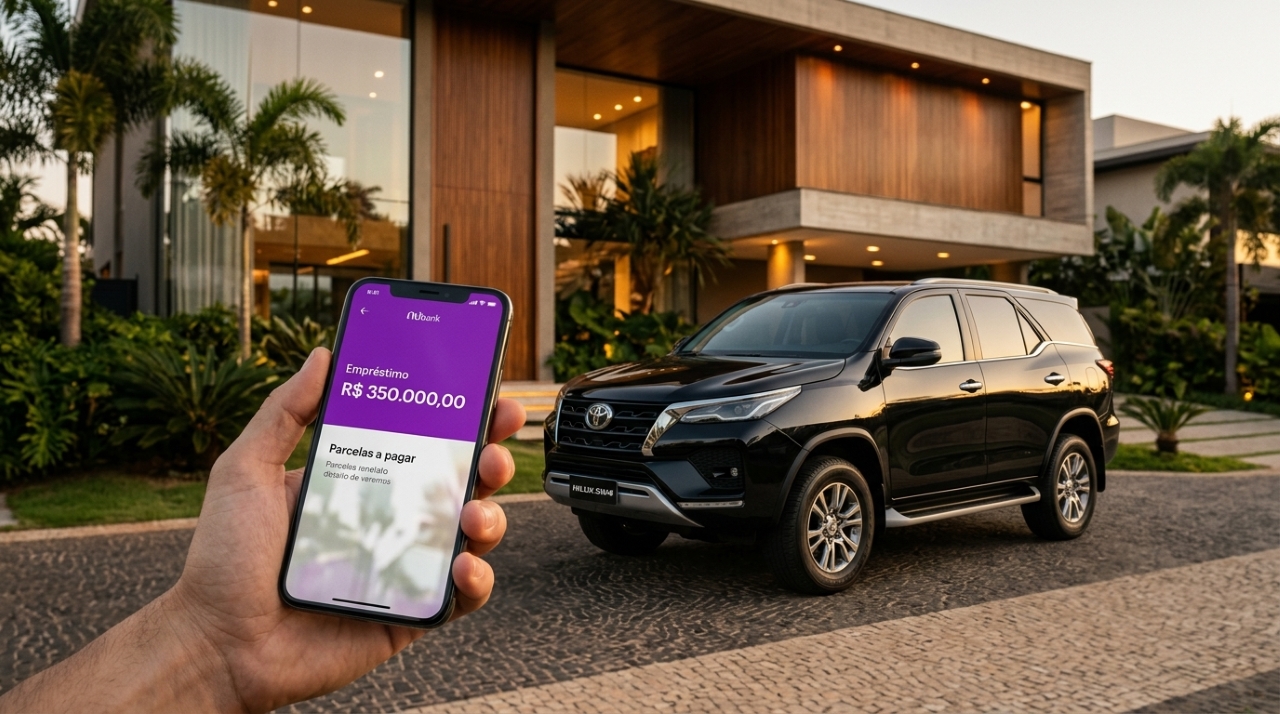
Apagar um aplicativo pode aliviar a tela do celular, mas não apaga contrato, parcela nem cobrança. A história do jovem que pegou R$ 350 mil no Nubank e comprou uma SW4 virou meme porque mistura crédito alto e ilusão perigosa.
Como uma oferta de crédito virou uma bola de neve?
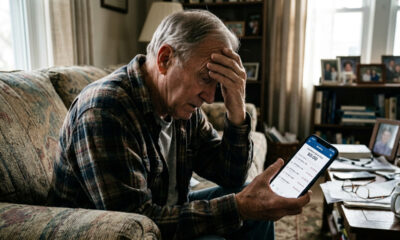
A oferta de empréstimo pessoal apareceu no aplicativo como solução rápida, com valor suficiente para bancar um sonho de consumo. Só que crédito disponível não significa dinheiro sobrando. Ao aceitar o contrato, o cliente assumiu parcelas futuras e responsabilidade imediata.
A compra da Toyota Hilux SW4 deixou a história ainda mais chamativa, porque transformou um empréstimo digital em símbolo de status. O problema é que luxo financiado sem planejamento costuma cobrar caro, principalmente quando o orçamento ignora a realidade.
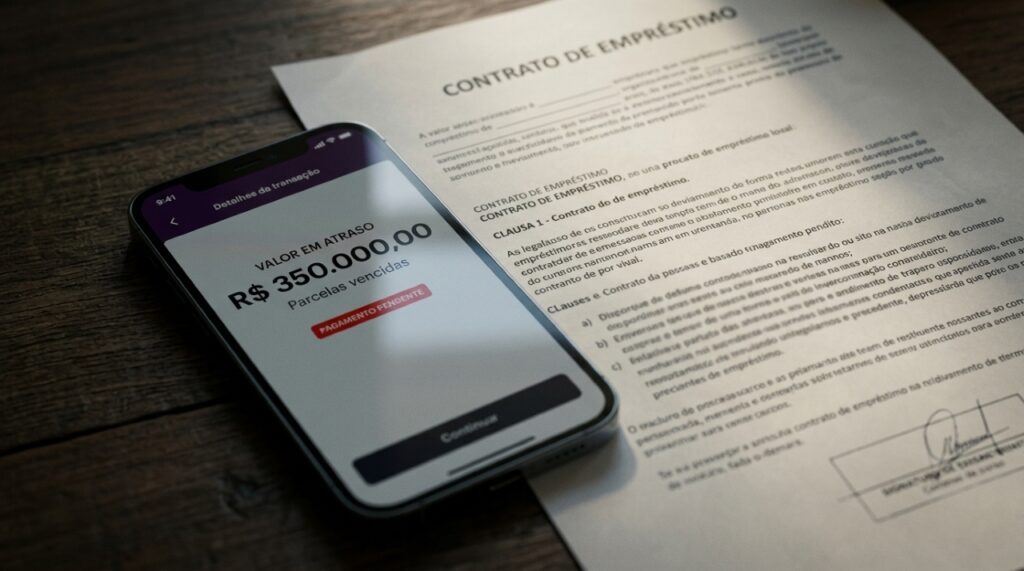
Por que desinstalar o app não elimina a dívida?
Desinstalar o aplicativo só remove o ícone do celular, não cancela contrato nem baixa saldo devedor. O banco continua registrando a operação, calculando vencimentos e comunicando cobranças. A dívida permanece ligada ao CPF, ao cadastro e ao contrato.
A confusão nasce da falsa sensação de que tudo no banco digital existe apenas dentro da tela. Na prática, o aplicativo é só o canal de acesso. Por trás dele há registros, condições aceitas, vencimentos, juros e cobrança.
Abaixo, um vídeo do canal Nubank no YouTube que aprofunda os pontos discutidos neste tema:
Quais sinais mostram que o crédito fácil virou cilada?
O primeiro alerta aparece quando a aprovação causa euforia maior do que análise. Receber R$ 350 mil parece oportunidade rara, mas empréstimo é compromisso longo. Antes da compra, faltou olhar renda, reserva, prazo, risco e limite.
A SW4 entra na narrativa como prêmio imediato, mas a conta chega depois em forma de parcelas. Quando o bem comprado vira motivo de ostentação antes de existir plano de pagamento, a escolha deixa de ser sonho e vira perrengue.
| 💰 Crédito elevado | O valor liberado supera a capacidade de pagamento da renda. |
| 💳 Parcelas apertadas | A compra compromete o orçamento desde o início. |
| 📉 Falta de planejamento | A decisão considera o desejo, mas ignora possíveis imprevistos. |
O que pode acontecer com quem ignora o contrato?
Ignorar o contrato não congela a dívida, apenas piora a posição do devedor. As parcelas seguem vencendo, a cobrança pode continuar e o histórico financeiro sofre. Em histórias assim, o prejuízo não fica escondido atrás do aplicativo nem do celular.
O score de crédito também pode sentir o impacto, porque bancos e financeiras observam comportamento de pagamento. Quem trata empréstimo como dinheiro sem dono costuma enfrentar menos confiança depois. A brincadeira pode render risadas, mas a consequência vira obstáculo.
| 📞 Cobranças frequentes | Contatos de cobrança podem aumentar a pressão financeira e emocional. |
| 💳 Crédito dificultado | Conseguir novos empréstimos e financiamentos pode ficar mais difícil. |
| 📋 Negociação da dívida | Regularizar a situação exige planejamento, organização e disciplina. |
Qual é a lição por trás dessa história viral?
A moral é simples, crédito alto exige cabeça fria antes do clique. Banco digital facilita o acesso, mas não elimina leitura, cálculo e responsabilidade. Quando o desejo por status vence a lógica, o empréstimo deixa de ser ferramenta e vira armadilha.
A história diverte porque parece absurda, mas funciona como alerta para qualquer adulto diante de limite alto. Antes de aceitar dinheiro no aplicativo, vale perguntar como pagar, quando pagar e se o motivo justifica assumir dívida tão grande.



Mansão de R$ 43 milhões de Vini Jr. na Espanha tem seis quartos, duas piscinas e já pertenceu a outro craque
Radicado na Espanha há oito anos, o atacante Vini Jr., de 26 anos de idade, vive atualmente em uma propriedade...

Família coloca uma lava-louças na cozinha para economizar tempo nas tarefas domésticas e descobre quanto o aparelho pode consumir de água e energia quando utilizado diariamente
Incorpore o uso diário de eletrodomésticos inteligentes para otimizar o tempo das tarefas domésticas na cozinha. Essa mudança na rotina...

Mau hálito mesmo escovando os dentes? Dentistas apontam as causas que a pasta não resolve
A halitose, nome técnico do mau hálito, nem sempre vai embora com escova e pasta. Tem gente que escova os...