Economia
Quanto rende R$ 1.000 na poupança em 12 meses com a regra atual e por que o ganho final costuma ser diferente do que muita gente espera
Poupança não rende só 0,5% ao mês, e isso ajuda a explicar por que R$ 1.000 podem terminar o ano com saldo maior
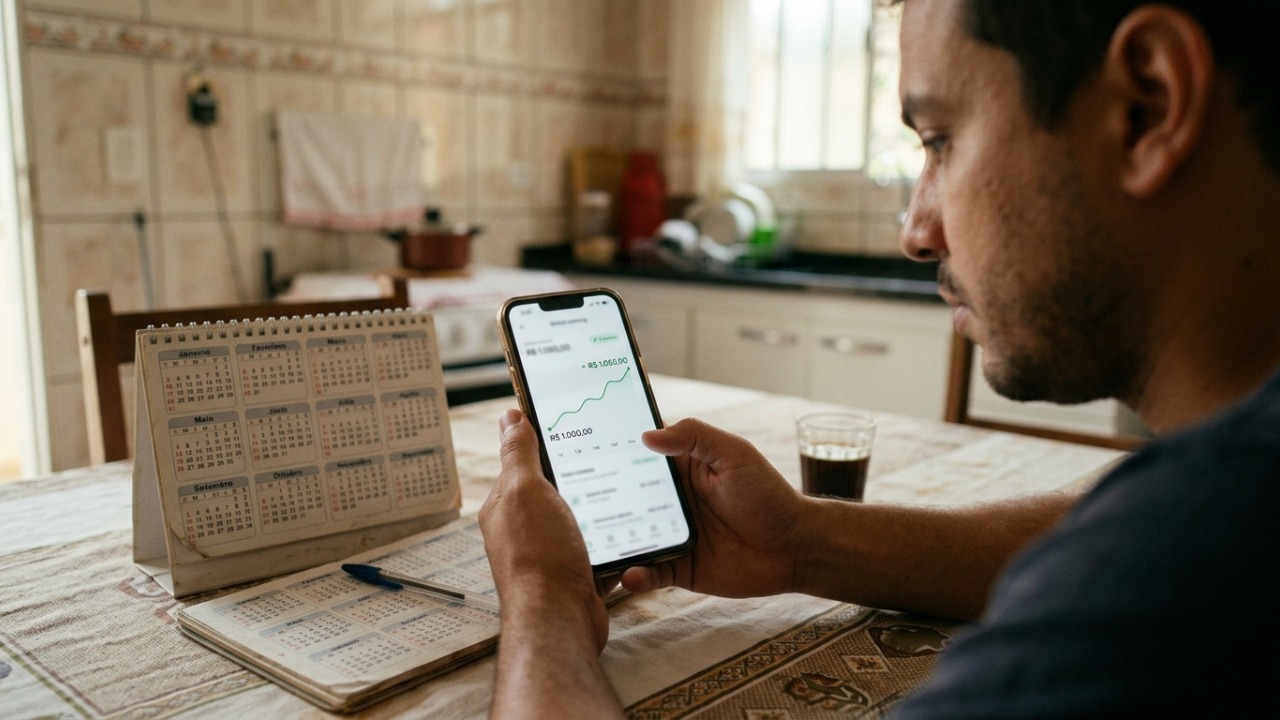
Quem pretende guardar R$ 1.000 na poupança durante 12 meses pode se surpreender ao descobrir quanto dinheiro realmente será acrescentado ao saldo. Embora a caderneta seja uma das aplicações financeiras mais conhecidas dos brasileiros, seu rendimento segue regras específicas que dependem da taxa Selic e da Taxa Referencial (TR). Em outubro de 2026, com a Selic em 13,75% ao ano, a poupança continua oferecendo uma remuneração básica de 0,5% ao mês, acrescida da TR. Isso significa que o valor acumulado em um ano pode ultrapassar R$ 1.080 em determinadas condições, mas o resultado depende das taxas vigentes em cada período.
Quanto rendem R$ 1.000 na poupança depois de 12 meses?
Para entender o resultado, é possível utilizar uma simulação com a remuneração de 0,6704% registrada pelo Banco Central para o período de 13 de outubro a 13 de novembro de 2026. Esse percentual já considera a remuneração adicional de 0,5% ao mês e a atualização pela TR.
Se essa mesma rentabilidade mensal permanecesse constante durante 12 meses, sem depósitos adicionais ou retiradas, o resultado seria aproximadamente o seguinte:
Valores usados no cálculo e saldo estimado após 12 meses
- 1Valor inicialmente depositado: R$ 1.000,00;
- 2Rentabilidade mensal utilizada na simulação: 0,6704%;
- 3Rendimento aproximado no primeiro mês: R$ 6,70;
- 4Rendimento acumulado em 12 meses: R$ 83,48;
- 5Saldo final estimado depois de um ano: R$ 1.083,48.
O ganho de R$ 83,48 é uma projeção, não um rendimento garantido. A TR pode mudar ao longo do período, assim como a Selic, modificando o valor efetivamente recebido pelo investidor.
Como funciona a regra atual de rendimento da poupança?
Segundo o Banco Central, os depósitos realizados a partir de 4 de maio de 2012 seguem uma regra vinculada à Selic. O percentual utilizado depende do nível da taxa básica de juros da economia brasileira.
O cálculo funciona da seguinte maneira:
- Selic acima de 8,5% ao ano: rendimento de 0,5% ao mês, acrescido da TR;
- Selic igual ou inferior a 8,5% ao ano: rendimento correspondente a 70% da Selic anual, mensalizada, acrescido da TR.
Como a Selic está em 13,75% ao ano em outubro de 2026, vale a primeira regra. Entretanto, isso não significa que a poupança renda 13,75% ao ano, já que sua remuneração é calculada por um mecanismo próprio.
Por que o rendimento final pode ser diferente do valor esperado?
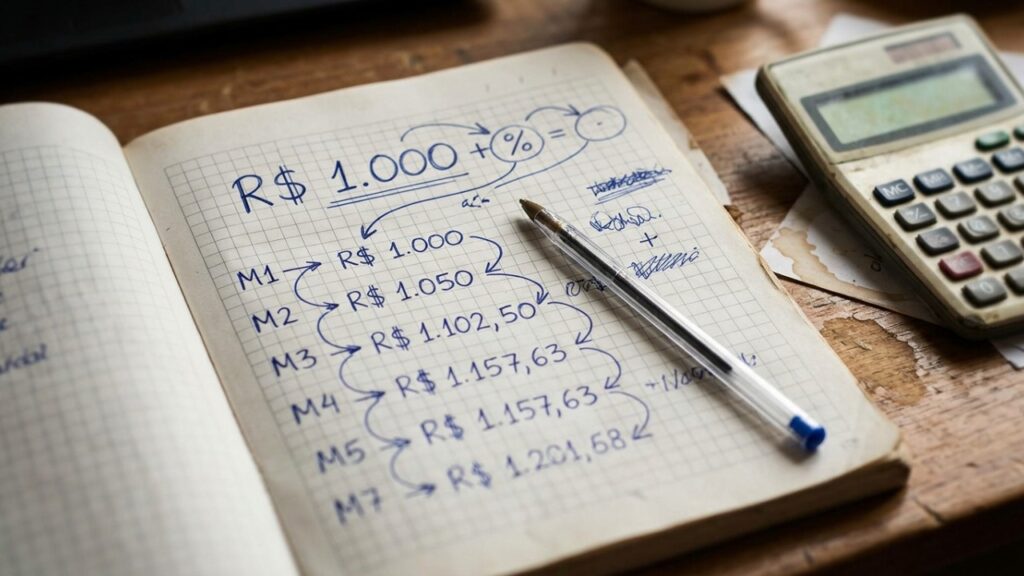
Uma confusão comum acontece quando as pessoas consideram apenas os 0,5% mensais e ignoram a Taxa Referencial. Se uma aplicação de R$ 1.000 rendesse exatamente 0,5% ao mês durante 12 meses, o saldo final seria de aproximadamente R$ 1.061,68.
Ao acrescentar a TR, o resultado pode ser maior. Além disso, os juros compostos fazem os rendimentos acumulados participarem dos cálculos dos meses seguintes, desde que o dinheiro permaneça aplicado.
Outro fator importante é a inflação. Mesmo quando o saldo aumenta, o poder de compra pode não crescer na mesma proporção. Para avaliar o ganho real, é necessário comparar o rendimento acumulado com a inflação registrada no período.
O que acontece se retirar o dinheiro antes do aniversário da poupança?
A poupança possui uma característica importante: os rendimentos são creditados mensalmente na data de aniversário do depósito. Se uma pessoa aplicar dinheiro no dia 10, por exemplo, o crédito correspondente ao primeiro período normalmente acontecerá no dia 10 do mês seguinte.
Quando o dinheiro é retirado antes de completar esse período, não recebe o rendimento proporcional referente ao mês incompleto. Em retiradas parciais, o cálculo considera o menor saldo do período de rendimento.
Por isso, acompanhar as datas de aniversário pode fazer diferença, especialmente quando o investidor pretende movimentar a conta com frequência.
O rendimento da poupança tem desconto de Imposto de Renda?
Para pessoas físicas, os rendimentos da caderneta de poupança são isentos de Imposto de Renda. Isso significa que, na simulação apresentada, os R$ 83,48 de rendimento não sofreriam desconto desse imposto.
A isenção é uma das características que tornam a aplicação conhecida entre os brasileiros. Entretanto, ela não significa necessariamente que a poupança seja a alternativa mais rentável. Outros investimentos de renda fixa podem oferecer retornos diferentes, mas é necessário considerar impostos, taxas, liquidez e riscos antes de compará-los.
Vale a pena deixar R$ 1.000 na poupança durante um ano?
A resposta depende do objetivo de quem está guardando o dinheiro. A poupança oferece facilidade de movimentação, não cobra taxa de administração e conta com a proteção do Fundo Garantidor de Créditos (FGC), dentro dos limites e condições estabelecidos para cada instituição e investidor. Entretanto, sua rentabilidade pode ficar abaixo da oferecida por outras aplicações conservadoras, dependendo das condições do mercado.
Com a regra vigente em outubro de 2026, R$ 1.000 na poupança poderiam se transformar em aproximadamente R$ 1.083,48 após 12 meses, caso a taxa mensal de 0,6704% fosse mantida durante todo o período. O cálculo mostra que o rendimento pode ser maior do que aquele obtido considerando apenas 0,5% ao mês, mas não representa uma previsão definitiva. O mais importante é acompanhar as taxas, compreender o efeito da inflação e escolher uma aplicação compatível com o prazo e a finalidade do dinheiro guardado.



Fluminense x Palmeiras: escalações confirmadas e onde assistir
Equipes dão a largada na ida da semifinal da Copa Libertadores de 2026

Sem açúcar e sem farinha de trigo: Rodrigo Hilbert ensina bolo de banana com aveia feito no liquidificador
Banana madura, aveia e liquidificador formam um trio perfeito para bolo caseiro sem açúcar adicionado. A receita atribuída a Rodrigo...

Você prepara o peito de frango do jeito errado: entenda a técnica da salmoura de 1 hora capaz de deixar a carne suculenta até na air fryer
Quem já tirou da air fryer um filé de peito de frango com cara de papelão sabe o tamanho da...