Entretenimento
Cobrador acha R$ 15,5 bilhões na conta bancária por engano, avisa o banco, mas acaba com o cartão bloqueado e precisa recorrer à Justiça
Quem recebe valor por engano deve devolver, mas o banco responde por bloqueio sem aviso, e a ação contra banco público federal corre na Justiça Federal
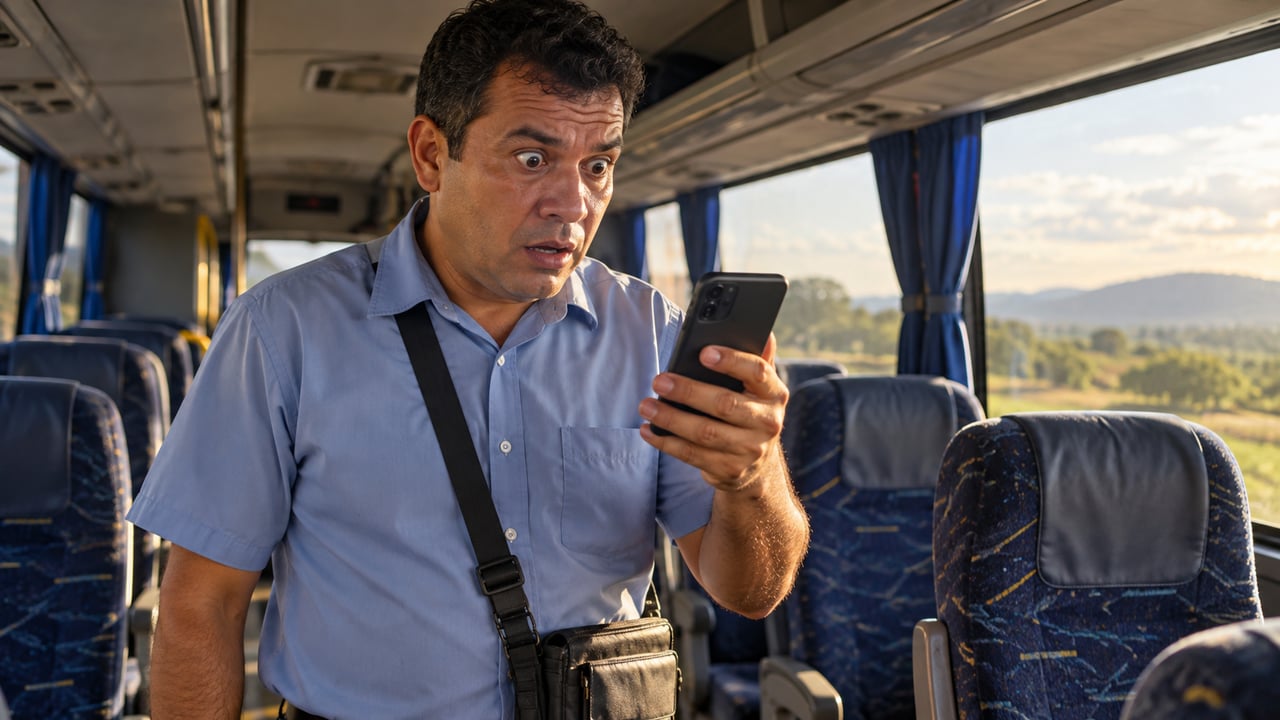
Era uma terça-feira de abril, e Edilson, cobrador de 41 anos, conferia o troco no ônibus intermunicipal que liga Luziânia ao Distrito Federal. No intervalo entre duas viagens, abriu o aplicativo do banco para ver se o salário tinha caído. O saldo tinha tantos dígitos que ele precisou contar com o dedo: R$ 15,5 bilhões. Achou que o celular estava com defeito e guardou o aparelho no bolso.
Um saldo bilionário que ninguém quis tocar
Na volta para casa, Edilson abriu o extrato de novo e o valor continuava lá. Era a mesma conta corrente em que recebia havia anos o salário de pouco mais de R$ 2 mil, sem empréstimo nem investimento. Ele não fez nenhuma transferência, nenhum saque e nenhuma compra além do que já estava programado para a semana.
Rosângela, de 39 anos, auxiliar de cozinha em uma escola municipal da cidade, foi quem fez a pergunta que ele não queria ouvir: e se alguém achasse que ele tinha tentado ficar com o dinheiro? O casal tirou print da tela, com data e hora, antes de dormir. Às 8h da manhã seguinte, Edilson já estava na fila da agência do centro.
Ele avisou o banco. Por que o cartão parou de funcionar?
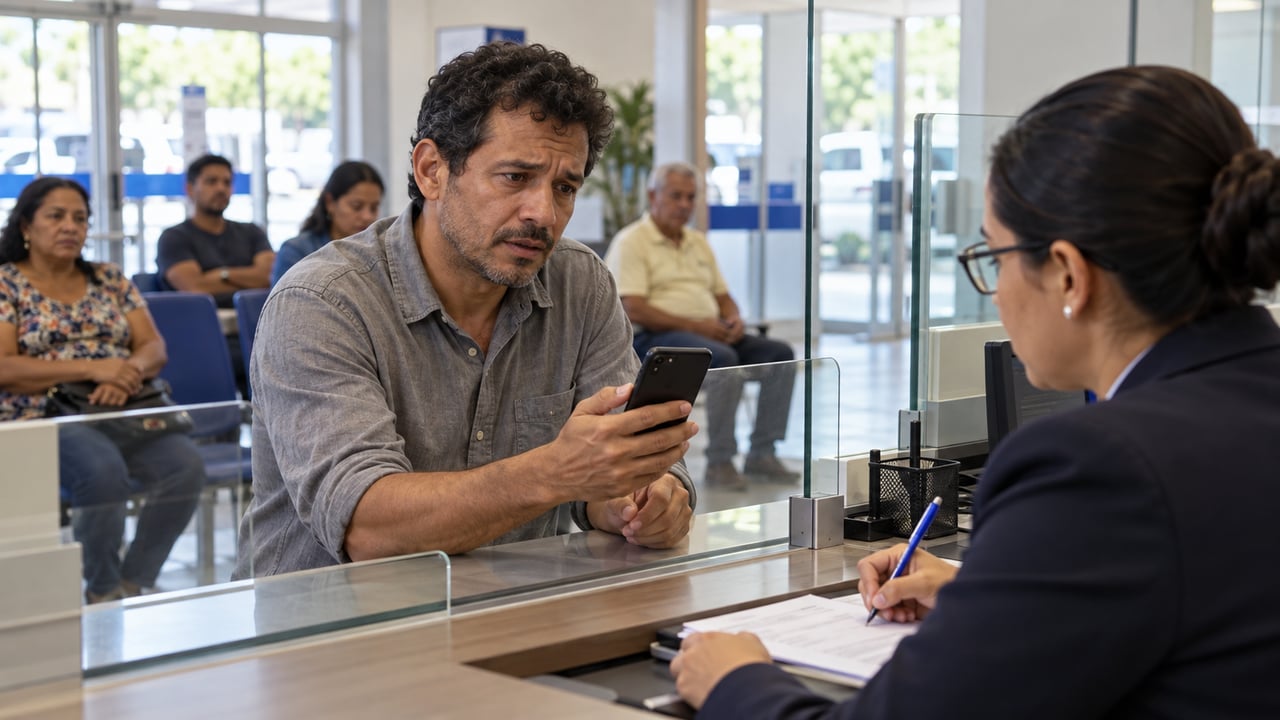
Na agência, Edilson contou o que tinha visto e mostrou o extrato no celular. O atendente anotou os dados, disse que o caso seria repassado ao setor responsável e que ele podia ficar tranquilo. Ninguém falou em bloqueio, prazo ou qualquer providência que fosse mexer com a rotina do cobrador, que saiu de lá aliviado.
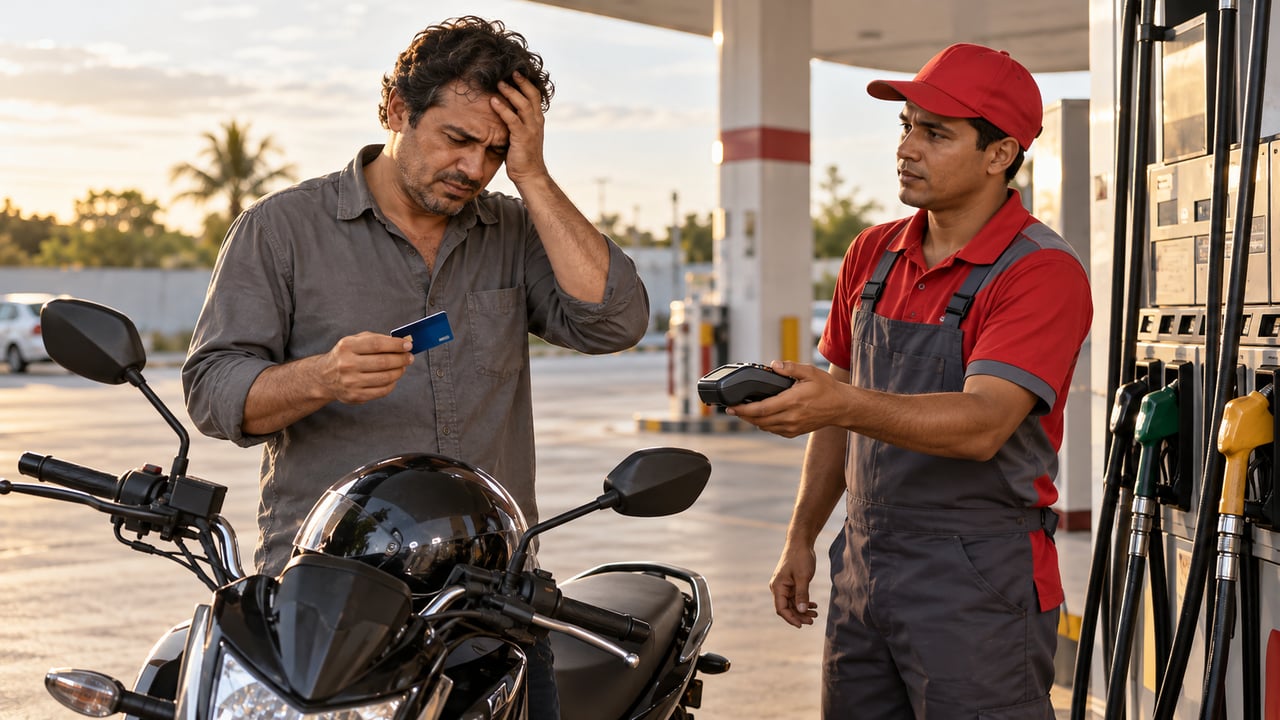
No fim da tarde, ao parar no posto para abastecer a moto que usa para ir ao trabalho, teve o cartão de débito recusado. Tentou de novo, tentou o caixa eletrônico e não conseguiu sacar nem os R$ 80 de que precisava. Passou dois dias sem acesso ao próprio salário, pedindo dinheiro ao cunhado para a gasolina, e na central de atendimento só ouvia que a conta estava em análise.
O que a lei diz sobre o erro e sobre o bloqueio
O caso tem dois lados, e a lei trata de cada um. O dinheiro que caiu por engano não pertence ao correntista: o Código Civil (Lei 10.406/2002), no artigo 876, obriga quem recebeu o que não era devido a restituir. Foi exatamente o que Edilson fez ao procurar a agência sem tocar no saldo.
A forma como o banco reagiu é outra história. O artigo 14 do Código de Defesa do Consumidor (Lei 8.078/1990) diz que o fornecedor de serviços responde pelos danos causados por defeito no serviço, mesmo sem culpa. Travar o cartão de quem comunicou o erro, sem aviso e sem prazo, pode ser entendido pela Justiça como falha na prestação do serviço.
O que dá para exigir na prática
Quem passa por situação parecida pode cobrar do banco a explicação sobre o motivo do bloqueio e por quanto tempo ele vai durar. O correntista pode pedir a liberação do acesso ao salário assim que o valor indevido for estornado e buscar reparação pelos gastos e pelo constrangimento. Antes de reclamar, junte estas provas:
- print do extrato com o crédito indevido e a data em que apareceu
- número de protocolo do aviso feito na agência ou na central
- comprovante da compra recusada, mensagem de erro na tela ou testemunha
- recibos de despesas extras, como dinheiro emprestado ou transporte alternativo
- anotação de cada ligação, com data, hora e nome do atendente
O pedido de danos morais depende das circunstâncias de cada caso. A Justiça costuma pesar quanto tempo durou o bloqueio, se houve aviso prévio e que prejuízo concreto o cliente sofreu. Não existe tabela de valores, e as indenizações fixadas nesse tipo de processo variam bastante.
Onde reclamar quando a agência não resolve?
Registrar reclamação no SAC e, sem resposta, na ouvidoria do banco é o primeiro passo gratuito, sempre com protocolo. Também dá para reclamar no canal de reclamações do Banco Central, que fiscaliza as instituições financeiras, e no consumidor.gov.br. Quando o banco é uma empresa pública federal, a ação judicial corre na Justiça Federal, e não na estadual.
Para causas de até 60 salários mínimos existe o Juizado Especial Federal, previsto na Lei dos Juizados Especiais Federais (Lei 10.259/2001), onde é possível entrar sem advogado na primeira instância. Quem não pode pagar orientação jurídica pode procurar a Defensoria Pública da União. O Procon municipal ou estadual também recebe a queixa e pode chamar o banco para tentar um acordo.
Como terminou a história do cobrador
Depois de dois dias, o cartão voltou a funcionar e o saldo bilionário sumiu do extrato, sem nenhuma explicação por escrito. Edilson procurou a Justiça Federal em Luziânia e pediu R$ 10 mil por danos morais. O juiz reconheceu a falha no serviço bancário, mas fixou a indenização em R$ 1 mil, com possibilidade de recurso ao Tribunal Regional Federal da 1ª Região.
Quem encontrar um valor estranho na conta deve comunicar o banco por um canal que gere protocolo, e não apenas de boca no balcão. Se o cartão for bloqueado depois do aviso, a ouvidoria e o Banco Central costumam ser os caminhos mais rápidos, e o processo fica como etapa seguinte. Pelo artigo 27 do Código de Defesa do Consumidor, o prazo para pedir reparação é de cinco anos, contados a partir do conhecimento do dano.
Edilson e Rosângela são personagens fictícios, criados para esta reportagem. A situação foi reunida a partir de casos reais recorrentes de contas bloqueadas sem aviso, para mostrar em que ponto a lei entra.



Condomínio instala 92 placas solares para zerar a conta das áreas comuns e no sexto mês a economia trava porque a rede do bairro não comporta a injeção
Na terça-feira de sol forte em São Gonçalo, Regina, 52 anos, administradora e síndica de um condomínio com quatro blocos,...

Morador instala um ar-condicionado no quarto para enfrentar os dias mais quentes e descobre qual é a capacidade em BTUs necessária para refrigerar o ambiente corretamente sem aumentar desnecessariamente o consumo de energia
O calor intenso afeta a qualidade do sono e transforma a rotina dentro de casa em um grande desafio diário....

Provérbio chinês: “Quem pergunta é bobo por cinco minutos; quem não pergunta é bobo para sempre.” A lição de por que o orgulho custa mais caro que a vergonha de não saber
“Quem pergunta é bobo por cinco minutos; quem não pergunta é bobo para sempre.” O provérbio chinês compara dois custos:...