Entretenimento
Família é contemplada em consórcio de R$ 250 mil, acha o imóvel e a administradora recusa a carta porque a documentação do vendedor não fecha
Banco Central exige documentos e garantias antes do pagamento, e falha nas certidões pode barrar a liberação ao vendedor
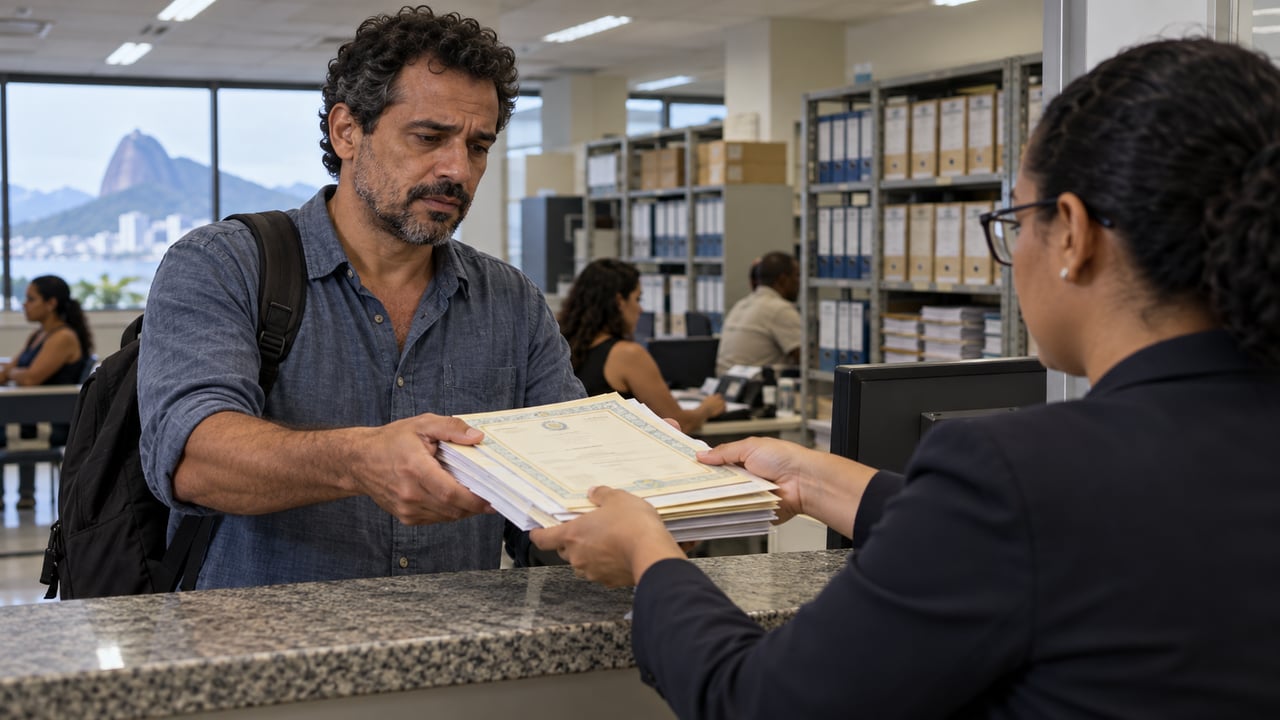
Uma família com consórcio imobiliário contemplado pode encontrar o imóvel certo e, ainda assim, ver a compra parar na mesa da análise. A carta de crédito de R$ 250 mil não funciona como dinheiro livre: a administradora de consórcio só libera o pagamento quando o bem, o vendedor e as garantias atendem ao contrato e às regras do Banco Central.
Por que a carta não libera o imóvel de imediato?
A carta de crédito depende de análise documental antes do pagamento ao vendedor. No consórcio imobiliário, a contemplação dá ao consorciado o direito de usar o crédito, mas não elimina a checagem da operação.
A Resolução BCB nº 285 diz que a administradora só pode transferir recursos ao vendedor depois da opção formal do consorciado, das garantias exigidas e da apresentação dos documentos obrigatórios previstos no contrato.
Na prática, isso protege o grupo de consórcio, não apenas a administradora de consórcio. Se a documentação do imóvel ou as certidões do vendedor indicarem risco, a operação pode ser recusada até que o problema seja resolvido.
Quem está buscando casa no Rio, na Baixada ou em qualquer cidade precisa combinar a pressa da mudança com a paciência da papelada. A carta de crédito é forte, mas ela anda no ritmo do cartório.
Esse tipo de trava aparece em várias histórias de compra e uso de imóvel. Para seguir nessa linha, vale ler outra situação em que uma decisão doméstica esbarra em regra formal.
O que a administradora precisa conferir?
A administradora de consórcio precisa conferir se a compra é compatível com o contrato, se o imóvel pode servir de garantia e se o vendedor tem condição documental de receber. Isso inclui matrícula, ônus, dados cadastrais e certidões do vendedor.
A Lei nº 11.795 coloca o Banco Central como órgão responsável por normatizar, supervisionar e fiscalizar o sistema de consórcios. A mesma lei prevê que o contrato deve deixar claras as garantias exigidas para uso do crédito.
Por isso, a recusa não significa, sozinha, perda da contemplação. Ela costuma indicar que a compra daquele bem, com aquele vendedor e aquela documentação, não fechou as condições necessárias naquele momento.
Quando há divergência em certidões do vendedor, pendência no registro ou problema na documentação do imóvel, o caminho mais seguro é pedir a exigência por escrito. Sem documento claro, a família fica sem saber o que corrigir.
Quais documentos costumam travar a compra?
Os documentos que travam a compra são aqueles que mostram risco sobre o imóvel, o vendedor ou a garantia. A lista exata muda conforme contrato e administradora, mas a lógica é sempre reduzir chance de disputa futura.
A documentação do imóvel normalmente passa pela matrícula atualizada, conferência de propriedade e existência de ônus. Já as certidões do vendedor ajudam a identificar ações, dívidas ou restrições que possam afetar a transferência.
Antes de assinar sinal alto ou prometer data de mudança, a família deve tratar a aprovação documental como etapa decisiva. Uma proposta aceita pelo vendedor não obriga a administradora de consórcio a liberar a carta de crédito se as exigências não foram cumpridas.
Também é prudente comparar o contrato do consórcio imobiliário com a lista pedida na análise. Se surgir documento fora do combinado, o consorciado pode pedir explicação formal e registrar reclamação nos canais oficiais da própria administradora.
Como a família pode evitar perder o negócio?
A família reduz o risco quando submete o imóvel à análise antes de assumir compromissos irreversíveis. O ideal é deixar claro ao vendedor que o pagamento depende da aprovação da carta de crédito.
O Banco Central explica em seu FAQ sobre consórcio que o crédito pode ser usado para bens da mesma categoria do contrato, inclusive imóvel, construção ou reforma, conforme as condições da administradora.
Um cuidado simples é colocar no compromisso de compra uma cláusula condicionando o negócio à aprovação da administradora de consórcio. Assim, se a documentação do imóvel não fechar, a família tem mais proteção para negociar devolução de valores.
Também vale pedir ao vendedor as certidões antes da proposta final. Se houver pressa excessiva, desconto fora do normal ou resistência em mostrar papel, a carta de crédito pode acabar revelando um problema que o comprador ainda não tinha visto.
O que fazer se a recusa parecer indevida?
Se a recusa parecer indevida, o primeiro passo é pedir a justificativa completa por escrito. A administradora de consórcio deve apontar qual documento faltou, qual regra contratual foi aplicada e o que pode ser regularizado.
Com essa resposta em mãos, a família consegue separar exigência legítima de erro de atendimento. Quando a pendência está nas certidões do vendedor, a solução pode depender do próprio vendedor, de cartório ou de orientação jurídica.
Se a administradora não explicar, demora sem motivo ou cria exigência incompatível com o contrato, o consumidor pode recorrer à ouvidoria da empresa e ao canal de reclamação do Banco Central. Guardar protocolos, mensagens e documentos ajuda muito.
No fim, o consórcio imobiliário continua sendo uma ferramenta útil, mas pede atenção antes da euforia da chave. Leia o contrato, confira a papelada e converse com calma com quem entende do assunto antes de colocar sua economia na mesa.
Outras regras de moradia também mostram como detalhes técnicos mudam uma decisão dentro de casa. A próxima leitura sai do crédito e vai para a segurança do imóvel.



Provérbio chinês: “Quem pergunta é bobo por cinco minutos; quem não pergunta é bobo para sempre.” A lição de por que o orgulho custa mais caro que a vergonha de não saber
“Quem pergunta é bobo por cinco minutos; quem não pergunta é bobo para sempre.” O provérbio chinês compara dois custos:...

De acordo com especialistas em psicologia, desejar o mal dos outros pode funcionar como uma defesa emocional quando a pessoa sente que o sucesso alheio evidencia aquilo que falta em sua própria vida
Desejar o mal dos outros pode parecer uma demonstração de crueldade, mas a psicologia reconhece que essa reação também pode...

Beterraba e limão no liquidificador: para que serve a combinação e por que atletas tomam antes de correr
A mistura de beterraba com limão no liquidificador é uma bebida que desperta interesse entre corredores e praticantes de atividades...