Entretenimento
Filha paga R$ 72 mil de IPTU atrasado para evitar o leilão da casa do pai e descobre na herança que o valor não seria descontado da parte dos irmãos
Para salvar a casa do pai, filha paga R$ 72 mil de IPTU e depois descobre que o valor não seria descontado dos irmãos.
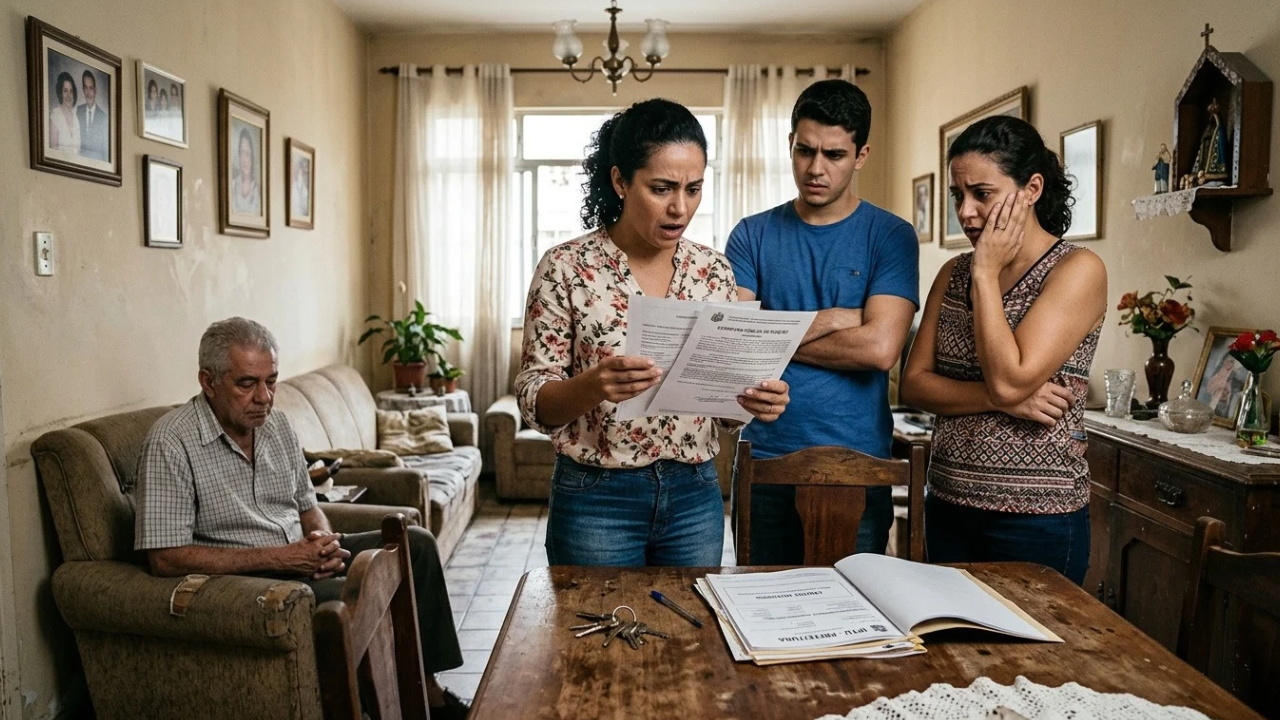
Foram R$ 72 mil de IPTU tirados da reserva de uma vez só para salvar a casa do pai idoso de um leilão marcado para dali a poucos dias. Cláudia agiu no susto, quitou os impostos atrasados e livrou o imóvel. Anos depois, no inventário, quis descontar esse valor e ouviu que, aos olhos da lei, aquilo tinha sido doação. Quem decide pagar dívida de familiar precisa saber o que o Código Civil considera. A história é fictícia, mas se repete em muitas famílias.
Como Cláudia acabou salvando a casa do pai do leilão?
Cláudia era uma das três filhas e recebeu a ligação aflita do pai numa tarde qualquer. A prefeitura tinha inscrito a casa, avaliada em R$ 950 mil, em leilão por anos de imposto acumulado. O idoso morava sozinho, tinha vergonha da dívida e só contou quando já estava em cima da hora.
Sem tempo de reunir as irmãs, Cláudia usou toda a reserva que tinha, foi à prefeitura e quitou o débito à vista. Salvou o patrimônio da família com um gesto de puro afeto. O que ela não fez foi pedir recibo, assinar nada ou avisar ninguém, e é aí que o Código Civil entra na história.
O que aconteceu no inventário depois que o pai faleceu?
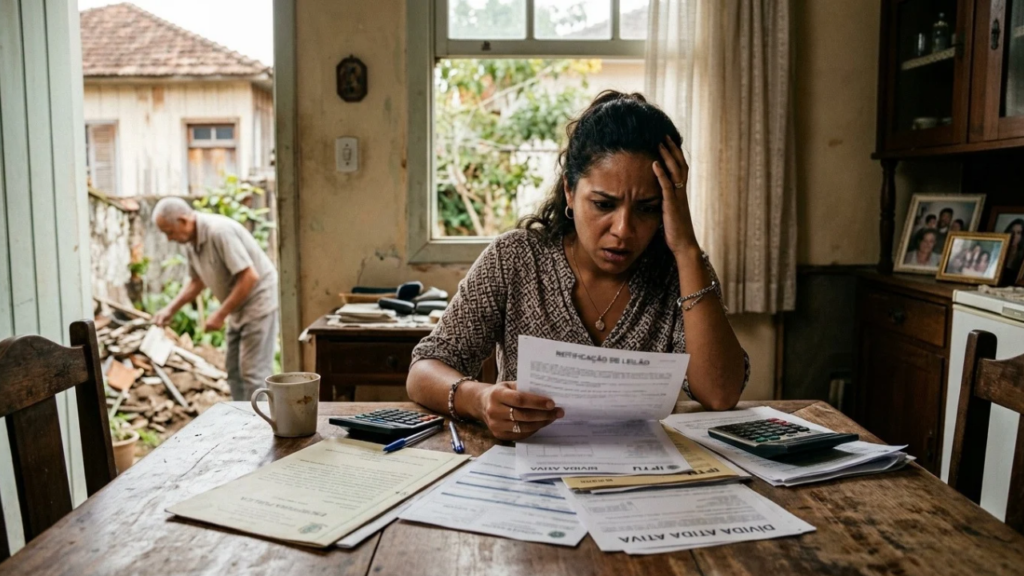
Voltando ao gesto de Cláudia, o problema só apareceu quatro anos depois, quando o pai faleceu e a casa entrou em partilha entre as três herdeiras, cada uma com direito a um terço.
Cláudia apresentou os comprovantes e pediu que os R$ 72 mil fossem devolvidos antes da divisão. As irmãs discordaram: disseram que nunca souberam do combinado e que o pai, vivo e capaz, poderia ter assinado um documento. O juiz analisou as provas e deu razão às irmãs.
Mas afinal, o que a lei brasileira diz sobre pagar dívida de familiar?
E se um pagamento comprovado não bastou, a pergunta é por quê. A resposta está no art. 305 do Código Civil, que trata de quem paga a dívida de outra pessoa sem ser obrigado a isso.
Pela regra, quem paga no interesse do devedor pode se sub-rogar, ou seja, assumir o lugar do credor e cobrar aquele valor de volta. Só que esse direito depende de prova do combinado. Sem contrato nem registro, o pagamento vira o que a lei chama de ato de liberalidade: na prática, uma doação que não volta.
Quais provas a Justiça exige para reconhecer o empréstimo?
No caso de Cláudia, o comprovante bancário sozinho não resolveu. Ele prova que o dinheiro saiu e quitou a dívida, mas não prova qual era o acordo por trás daquilo.
Os elementos que mais pesam na decisão são estes:
A regra existe para punir a filha generosa?
Diante de tanta exigência de papel, fica a dúvida: por que a lei trata um gesto de amor como doação? A proteção à igualdade entre herdeiros aparece no art. 2.002 do Código Civil, e não é castigo à generosidade.
Ela existe porque, em algum momento, gente passou a inventar créditos contra pais já falecidos para abocanhar mais na partilha. Sem exigir prova documental, a divisão de herança viraria disputa de memória. A lei preferiu pedir papel a confiar na palavra de cada lado.
O que muda quando comparamos o caminho de Cláudia com o roteiro seguro?
A diferença entre uma ajuda que volta e um dinheiro que some não está no valor nem no afeto, mas numa tarde de cartório e um papel assinado. O caminho legal existia, era barato e não exigia briga com o pai idoso.
A comparação entre o que Cláudia fez e o que a lei protege fica clara na tabela:
| Etapa | O que Cláudia fez | O que a lei protege |
|---|---|---|
| Acordo com o pai Antes de pagar | Confiou no combinado verbal do momento | Nada por escrito |
| Instrumento jurídico Contrato ou confissão | Não fez documento nenhum | Exige mútuo assinado |
| Ciência das irmãs Comunicação na hora | Só contou anos depois, no inventário | Aviso por escrito |
| Resultado na partilha Consequência sucessória | Perdeu o direito ao ressarcimento | Crédito abatido antes |
O que se aprende com a história de Cláudia?
Cláudia não errou ao salvar a casa do pai, e ninguém deveria ser punido por evitar que o imóvel da família fosse a leilão. A generosidade dela nunca foi o problema: o que faltou foi transformar um gesto de afeto num documento que teria custado uma tarde de cartório.
Quem realmente quer ajudar um familiar em apuro sem perder o dinheiro depois precisa seguir esse roteiro: assinar contrato de mútuo ou confissão de dívida com o beneficiário logo após o pagamento, guardar todos os comprovantes em pasta separada, avisar por escrito os demais familiares, registrar o documento em cartório de notas e procurar um advogado de família antes de assumir dívidas altas de pais idosos, principalmente havendo outras herdeiras. O afeto segue o mesmo com o papel na gaveta.


Rainha da Grande Rio, Anitta desabafa sobre falta de tempo para cuidar do corpo
Nova rainha de bateria da Acadêmicos do Grande Rio, Anitta detalhou sua rotina de preparação para a estreia no posto...

Filha paga R$ 72 mil de IPTU atrasado para evitar o leilão da casa do pai e descobre na herança que o valor não seria descontado da parte dos irmãos
Foram R$ 72 mil de IPTU tirados da reserva de uma vez só para salvar a casa do pai idoso...

Nem viver sem doce, nem transformar sobremesa em hábito automático: como encaixar alimentos prazerosos com equilíbrio
Gostar de doce não precisa virar culpa nem passe livre diário. Para adultos que conciliam trabalho, casa e cansaço, o...