Entretenimento
Quanto custa ter um carro popular por mês, além da parcela: os gastos com IPVA, seguro, combustível e manutenção, que muita gente esquece de somar
Ter um carro popular pode custar mais de R$ 1 mil por mês além da parcela quando todos os gastos entram na conta
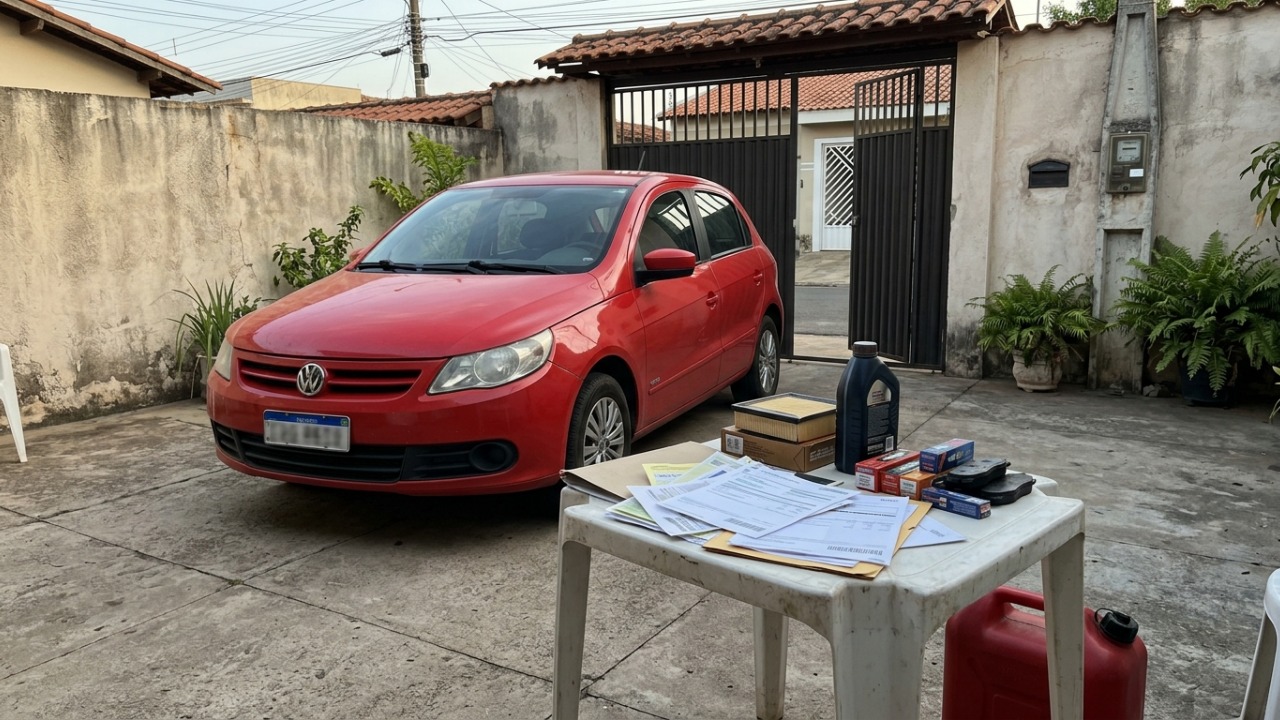
O custo mensal para manter um carro popular pode ser muito maior do que o valor da parcela do financiamento. Embora muitos brasileiros considerem apenas a prestação antes de comprar um veículo, despesas com combustível, IPVA, seguro, licenciamento e manutenção também precisam entrar no orçamento. Dependendo do modelo, da cidade e da frequência de utilização, esses gastos podem ultrapassar R$ 1 mil mensais, mesmo em automóveis de entrada. Entender como cada despesa funciona ajuda a evitar surpresas e permite avaliar se a compra realmente cabe no orçamento familiar.
Quanto custa manter um carro popular por mês em 2026?
Para compreender os gastos, é possível considerar um exemplo de carro popular usado, avaliado em R$ 50 mil, que percorre aproximadamente 800 quilômetros por mês. A simulação utiliza valores ilustrativos de seguro e manutenção, além de uma alíquota de IPVA de 4%, aplicada aos automóveis de passeio em São Paulo em 2026.
Confira quanto esse veículo poderia representar no orçamento:
- Combustível: R$ 440 mensais, considerando gasolina a R$ 6,60 e consumo de 12 km/l;
- IPVA: aproximadamente R$ 166,67 mensais, considerando imposto anual de R$ 2.000;
- Seguro: R$ 200 mensais, considerando uma cotação hipotética de R$ 2.400 anuais;
- Manutenção: reserva estimada de R$ 180 mensais para revisões e desgaste de componentes;
- Licenciamento: aproximadamente R$ 16,67 mensais, supondo despesa anual de R$ 200.
Nesse cenário, o custo chega a aproximadamente R$ 1.003 por mês, sem incluir o financiamento. Se a prestação for de R$ 900, por exemplo, o orçamento mensal necessário sobe para cerca de R$ 1.903. Os valores não representam uma média nacional e podem variar bastante conforme o veículo e a localização.
Quanto o combustível representa no orçamento de quem tem carro?
O combustível costuma ser uma das despesas mais frequentes porque está diretamente relacionado à distância percorrida. Segundo o levantamento da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), os preços da gasolina variam entre municípios e estados.
Para calcular o gasto, basta dividir a quilometragem mensal pelo consumo médio do automóvel e multiplicar pelo preço do litro. Um veículo que percorre 800 quilômetros, faz 12 km/l e utiliza gasolina a R$ 6,60 terá uma despesa aproximada de R$ 440.
Quem roda 1.200 quilômetros nas mesmas condições gastaria cerca de R$ 660. Por isso, antes de comprar um carro, vale estimar os trajetos até o trabalho, escola e outros compromissos.
Como calcular o IPVA e o licenciamento de um carro popular?
O IPVA é um imposto estadual calculado conforme as regras de cada unidade da Federação. Em São Paulo, a alíquota de 2026 para automóveis de passeio é de 4% sobre o valor venal utilizado na cobrança. Dessa maneira, um veículo com base de cálculo de R$ 50 mil teria imposto de R$ 2.000 no ano, equivalente a aproximadamente R$ 166,67 mensais para fins de planejamento.
Entretanto, o IPVA não possui uma alíquota única em todo o Brasil. Outros estados podem apresentar percentuais diferentes, além de regras próprias de isenção. O licenciamento também envolve uma cobrança periódica, cujo valor depende do estado. Embora sejam despesas anuais, reservar uma quantia mensal ajuda a evitar dificuldades quando os vencimentos chegam.
Por que o seguro pode pesar no orçamento mesmo em carros populares?
O seguro automotivo é outra despesa que merece atenção. Seu preço depende de fatores como modelo do veículo, região de circulação, perfil do condutor, histórico de sinistros, coberturas contratadas e franquia. Por isso, dois motoristas com automóveis semelhantes podem receber cotações bastante diferentes.
Um seguro de R$ 2.400 por ano equivale a uma reserva mensal de R$ 200. Entretanto, esse número é apenas um exemplo, não uma tarifa praticada por todas as seguradoras.
Antes da contratação, a Superintendência de Seguros Privados (Susep) recomenda analisar as condições da apólice e os valores de franquia. Também é importante verificar quais situações possuem cobertura, evitando descobrir limitações somente depois de um acidente.
Quais despesas de manutenção muita gente esquece de incluir na conta?
Mesmo um carro popular em boas condições precisa de revisões periódicas e substituição de componentes desgastados. O problema é que essas despesas não aparecem necessariamente todos os meses, criando a impressão de que o veículo custa menos do que realmente custa.
Entre os gastos que precisam ser considerados estão:
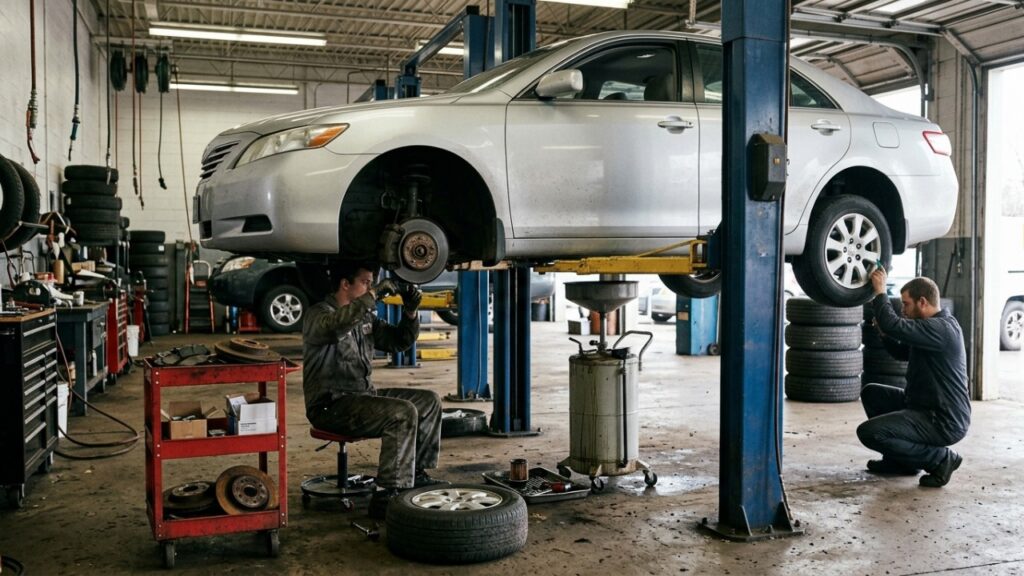
Serviços periódicos e reparos que podem fazer parte dos custos do carro
- 1Troca de óleo do motor e filtros conforme o manual;
- 2Substituição de pneus desgastados;
- 3Manutenção de freios e suspensão;
- 4Alinhamento e balanceamento quando necessários;
- 5Troca de bateria ao final de sua vida útil;
- 6Manutenção do sistema de arrefecimento;
- 7Reparos inesperados em componentes mecânicos ou elétricos.
Separar R$ 180 mensais representa uma reserva anual de R$ 2.160, mas esse valor não garante cobertura de todos os reparos. Veículos mais antigos ou com manutenção atrasada podem exigir quantias superiores.
Como descobrir se o carro realmente cabe no orçamento antes de comprar?
O primeiro passo é somar a prestação do financiamento aos gastos de utilização e manutenção. Também devem entrar na avaliação despesas como estacionamento, pedágios, lavagens e uma reserva para imprevistos. A depreciação, embora não apareça diretamente na conta bancária, representa uma possível perda de valor na revenda. Além disso, valores anuais precisam ser distribuídos ao longo dos 12 meses para que o planejamento não considere apenas as despesas imediatas.
O custo de manter um carro popular pode ultrapassar R$ 1 mil mensais, além da parcela, como demonstra a simulação apresentada, mas o valor real depende das condições de cada motorista. Um automóvel econômico, utilizado com menor frequência, pode apresentar gastos inferiores, enquanto veículos com seguro elevado ou manutenção frequente podem custar muito mais. Antes de assumir um financiamento, calcular o custo total de propriedade é uma maneira de evitar que a conquista do carro próprio se transforme em uma dificuldade financeira.



Mansão de R$ 43 milhões de Vini Jr. na Espanha tem seis quartos, duas piscinas e já pertenceu a outro craque
Radicado na Espanha há oito anos, o atacante Vini Jr., de 26 anos de idade, vive atualmente em uma propriedade...

Família coloca uma lava-louças na cozinha para economizar tempo nas tarefas domésticas e descobre quanto o aparelho pode consumir de água e energia quando utilizado diariamente
Incorpore o uso diário de eletrodomésticos inteligentes para otimizar o tempo das tarefas domésticas na cozinha. Essa mudança na rotina...

Mau hálito mesmo escovando os dentes? Dentistas apontam as causas que a pasta não resolve
A halitose, nome técnico do mau hálito, nem sempre vai embora com escova e pasta. Tem gente que escova os...