Entretenimento
Trabalhador recebe “presente” de R$ 1 mil da empresa no fim do ano e descobre no contracheque a diferença entre gratificação e PLR, e por que uma delas quase não paga imposto.
Gratificação ou PLR no fim do ano: a diferença que faz uma delas ter isenção de até R$ 8.214,40
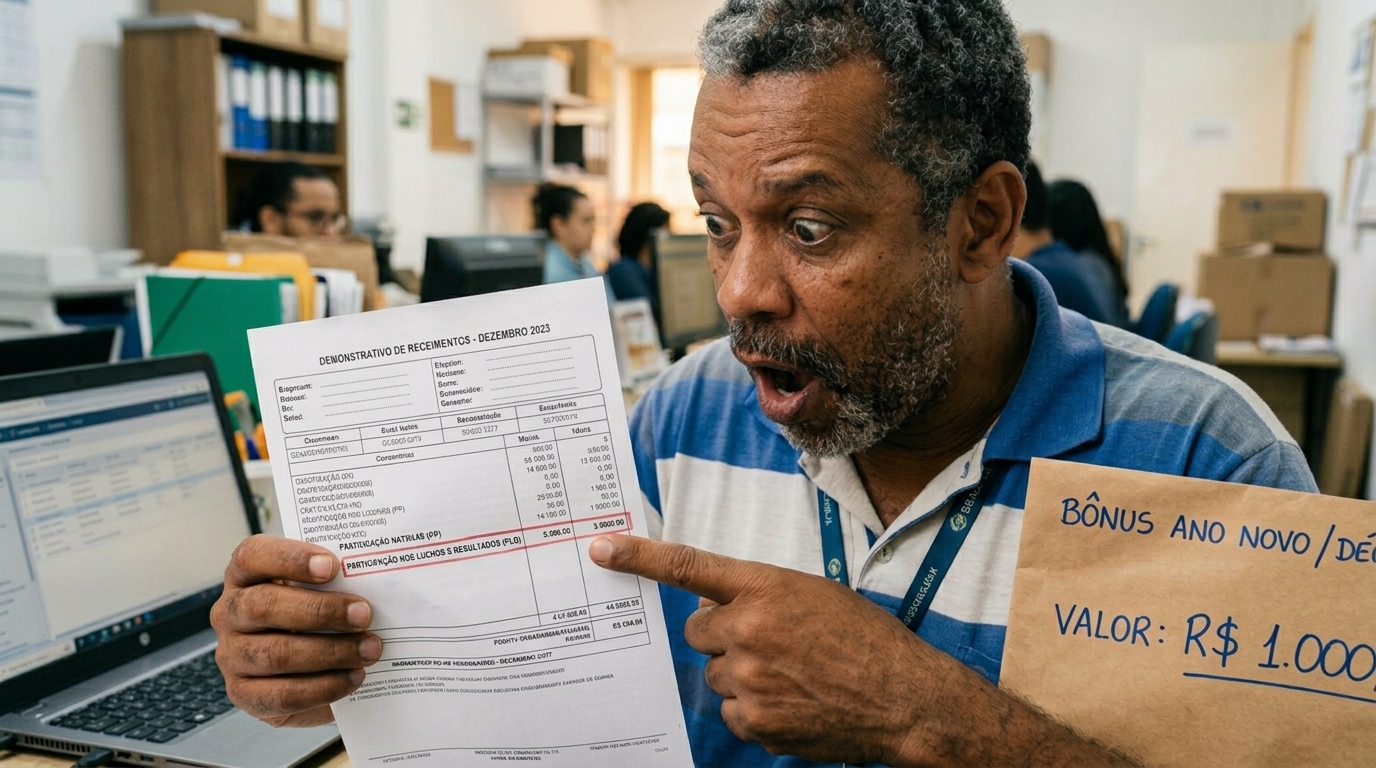
VS
O dinheiro extra do fim de ano pode chegar como gratificação ou como PLR, e o contracheque trata cada um de um jeito. A gratificação costuma entrar como salário do mês. A participação nos lucros tem tabela de imposto separada e bem mais generosa, desde que siga a lei.
Qual é a diferença entre gratificação e PLR no contracheque?
A diferença está na origem do pagamento. A gratificação é um valor pago pela empresa por decisão própria e, em regra, entra na folha junto com o salário. A participação nos lucros depende de regras negociadas com os empregados antes do pagamento.
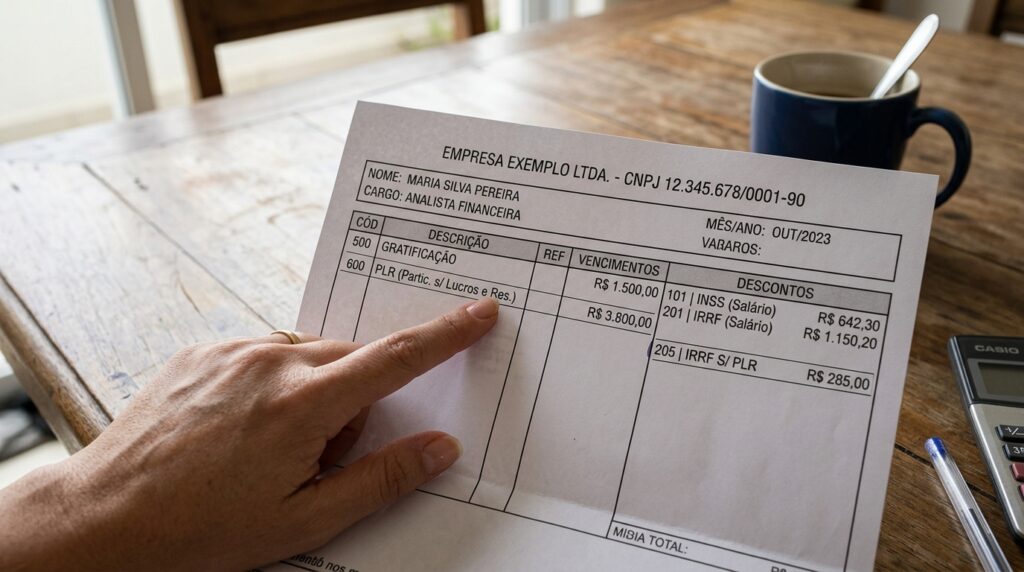
Na prática, isso muda três coisas. Veja como cada tipo de pagamento aparece no holerite:
- Imposto de renda: a gratificação soma ao salário do mês, enquanto a PLR usa uma tabela exclusiva anual.
- Encargos: a gratificação salarial costuma ter INSS e FGTS, e a PLR regular não tem.
- Declaração: a PLR vai para a ficha de tributação exclusiva e não muda o ajuste anual.
A PLR entra no cálculo do imposto de renda anual?
Não entra. A participação nos lucros tem tributação exclusiva na fonte, o que significa que o imposto retido é definitivo e o valor não se soma aos outros rendimentos no ajuste anual.
Na declaração, a PLR vai para a ficha de rendimentos sujeitos à tributação exclusiva, em linha própria. Já a gratificação aparece somada ao salário no informe de rendimentos da empresa e entra nos rendimentos tributáveis.
Essa diferença pesa no fim do ano. Um valor extra somado ao salário pode aumentar o imposto a pagar ou reduzir a restituição. Guarde o informe de rendimentos e confira se cada valor foi lançado no campo certo antes de enviar a declaração. Se a empresa informou a PLR junto com o salário, peça a correção do informe ao RH. Um lançamento errado pode levar a declaração à malha fina.
Por que a PLR paga tão pouco imposto de renda?
Porque a lei deu à participação nos lucros uma tabela própria, cobrada só na fonte. Pela tabela da Receita Federal em vigor desde maio de 2025, quem recebe até R$ 8.214,40 de PLR no ano fica isento.
Acima disso, as alíquotas sobem aos poucos até 27,5%, sempre com parcela a deduzir. Um bônus de R$ 1 mil pago como PLR, portanto, chega livre de imposto. O mesmo valor como gratificação soma ao salário e pode ser tributado, conforme a faixa de renda de cada trabalhador.
O benefício só vale para a PLR de verdade. Estas são as diferenças que pesam no bolso:
Quando a empresa pode chamar o pagamento de PLR?
Só quando segue a Lei 10.101/2000, que regula a participação dos trabalhadores nos lucros ou resultados. O programa precisa ser negociado por comissão com representante do sindicato ou por acordo coletivo.
Se a empresa apenas troca o nome da gratificação, a participação nos lucros pode ser desconsiderada pela fiscalização. Para evitar isso, o programa precisa cumprir alguns requisitos:
- Ter regras claras de metas, prazos e critérios de cálculo, definidas antes do pagamento.
- Ser pago no máximo duas vezes por ano, com intervalo mínimo de um trimestre.
- Não substituir nem complementar o salário do trabalhador.
Cada formato combina com um tipo de situação. Veja qual se parece mais com a sua:
👉 a empresa paga extra todo ano
👉 o sindicato da categoria é ativo
👉 dá para ligar o valor a metas
👉 o pagamento foi pontual
👉 o salário está na faixa de isenção
👉 a empresa é pequena e sem programa
O que fazer ao receber o extra no fim do ano?
Olhe o contracheque e veja como o valor foi lançado. Se aparecer como gratificação todo ano, vale levar a ideia de um programa de PLR ao RH ou ao sindicato. Faz esse teste no próximo holerite: descobrir a rubrica certa pode deixar mais dinheiro no seu bolso.



Vídeo: Neguinho da Beija-Flor revela segredo da pele impecável aos 77 anos
O cantor Neguinho da Beija-Flor, aos 77 anos, compartilhou com seus seguidores a rotina de cuidados noturnos com a pele....

NFL no Maracanã: tudo sobre Ravens x Cowboys, horário, transmissão e shows
O primeiro jogo da história da NFL no Rio de Janeiro acontece neste domingo, às 17h25, com o confronto entre...

Trabalhador recebe “presente” de R$ 1 mil da empresa no fim do ano e descobre no contracheque a diferença entre gratificação e PLR, e por que uma delas quase não paga imposto.
🎁Gratificaçãosoma ao salário VS 📈PLRtabela própria O dinheiro extra do fim de ano pode chegar como gratificação ou como PLR,...