Entretenimento
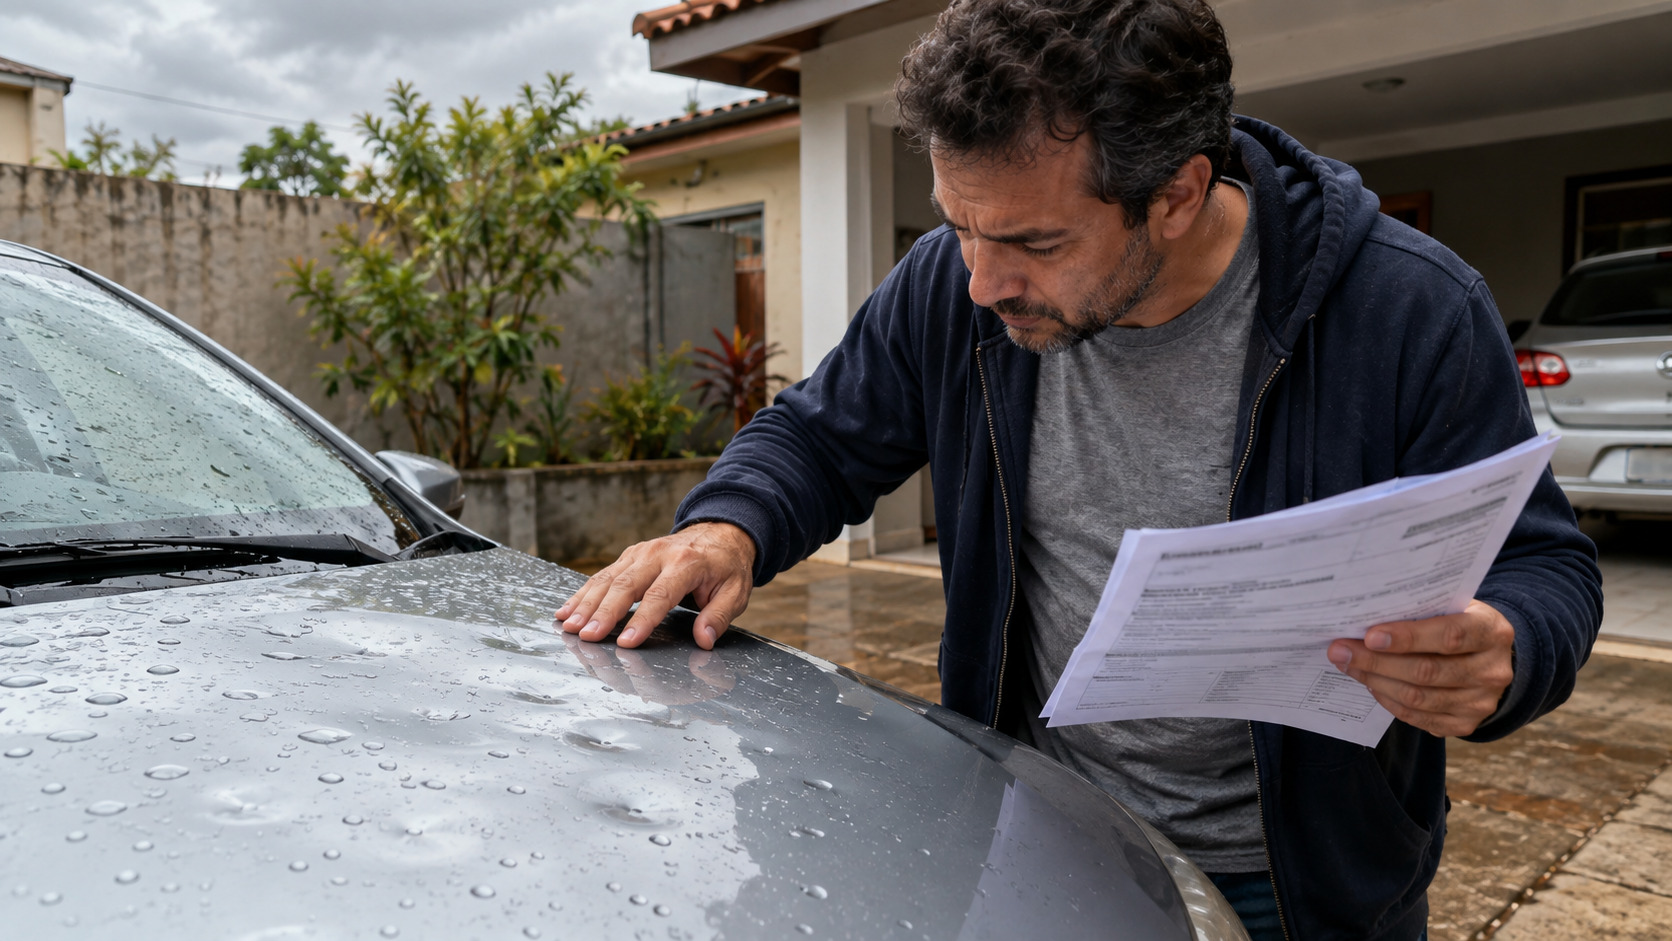
Carro amassado pelo granizo: motorista descobre que só a cobertura compreensiva paga o conserto, e a básica não cobre
Cobertura compreensiva do seguro inclui granizo e outros eventos da natureza que podem danificar o carro
É a cobertura do seguro de automóvel que lista granizo e vendaval entre os eventos indenizáveis, chamada de compreensiva 🚗
Fonte: condições gerais do seguro de automóveis registradas na Susep
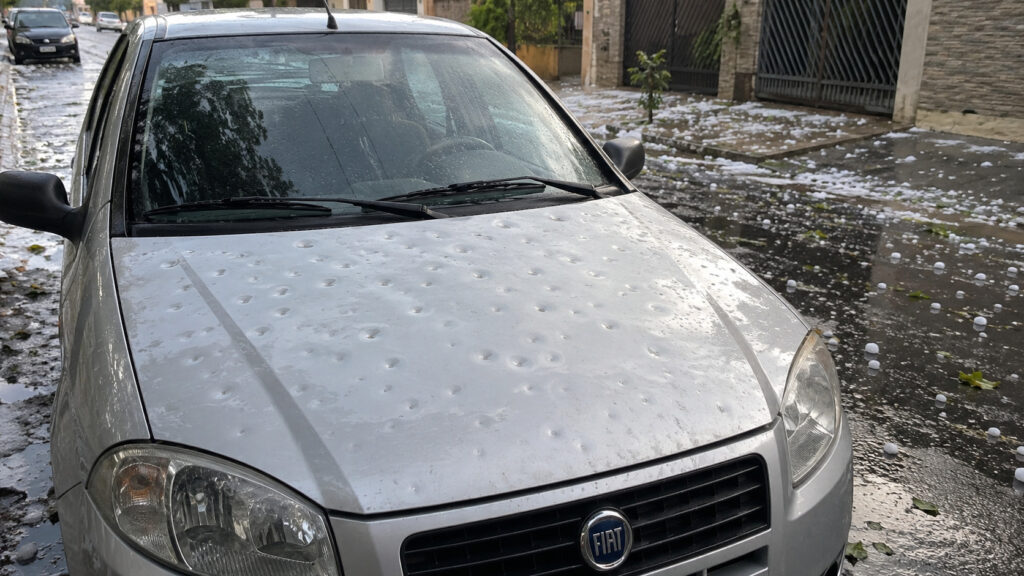
Descobrir a lataria do carro cheia de marcas depois de uma chuva de granizo é frustrante. Pior é ligar para a seguradora e ouvir que aquele estrago não está coberto. A resposta costuma estar numa linha da apólice que quase ninguém lê no momento da contratação.
Qual cobertura do seguro paga o dano do granizo?
A compreensiva, identificada nas condições gerais como a cobertura de colisão, incêndio e roubo ou furto. É a mais ampla do seguro de automóvel e a única que inclui eventos da natureza na lista de causas indenizáveis.
O modelo de condições gerais registrado na Susep descreve como cobertos os danos provenientes de granizo, vendaval, tornado, ciclone, furacão, tufão, raio, terremoto, erupção vulcânica, enchente, inundação, alagamento, deslizamento e desmoronamento de terra, conforme as condições gerais para o seguro de automóveis.
A mesma cobertura alcança outras situações além do clima:
- Colisão: colisão, abalroamento ou capotagem acidentais.
- Incêndio: raio e suas consequências, incêndio ou explosão acidentais.
- Roubo e furto: roubo ou furto total do veículo.
- Natureza: granizo, vendaval, enchente e os demais eventos listados.
Quem só tem roubo e furto fica sem nada?
Fica, e essa é a parte que pega o motorista de surpresa. A cobertura de roubo e furto total protege exclusivamente contra o desaparecimento do veículo.
Existe ainda uma terceira configuração, que combina roubo e furto total com perda total por colisão. Nenhuma das duas menciona eventos da natureza, então granizo, alagamento e queda de árvore ficam fora. Quem contratou a versão mais barata economizou na mensalidade e abriu mão exatamente da hipótese que mais cresce nos boletins de sinistro durante o verão.
O que a apólice lista como evento da natureza?
Uma lista fechada, escrita nome por nome. Essa precisão existe para evitar discussão no momento do sinistro, e ela funciona nos dois sentidos.
Se o evento consta da relação, a seguradora paga dentro das condições contratadas. Se não consta, a recusa tende a se sustentar. Vale conferir a redação da sua apólice, porque cada produto registrado pode variar em detalhes e em exclusões específicas.
A franquia é outro detalhe que surpreende depois do granizo. Mesmo com a cobertura compreensiva ativa, o segurado paga a participação prevista em contrato, e em estragos pequenos esse valor pode chegar perto do custo do reparo. Comparar o orçamento com a franquia antes de abrir o sinistro evita acionar o seguro por um prejuízo que sairia mais barato resolver direto na oficina.
Como conferir o que está na sua apólice hoje?
Procurando pelo nome da cobertura contratada, e não pelo valor da parcela. O documento traz essa informação numa tabela, geralmente na primeira ou na segunda página.
Faça esta conferência antes da próxima chuva forte:
- Localize a apólice no e-mail ou no aplicativo da seguradora.
- Procure a tabela de coberturas contratadas e os limites de cada uma.
- Veja se aparece a palavra compreensiva ou a combinação de colisão, incêndio e roubo.
- Leia a cláusula de eventos da natureza e as exclusões.
- Confira o valor da franquia, que você paga mesmo com a cobertura ativa.
Eventos listados na cobertura compreensiva
Vale observar ainda como a seguradora trata o reparo. Danos de granizo concentram muitas amassados rasos na lataria, e algumas oficinas usam técnica de reparo sem pintura, mais rápida e mais barata que a funilaria tradicional. O procedimento previsto em cada contrato varia, então perguntar isso ao corretor antes do sinistro evita discussão depois.
Vale revisar o seguro antes da próxima chuva?
Vale, e a revisão leva dez minutos. A diferença de preço entre uma cobertura e outra costuma ser menor que o orçamento de um funilaria completo depois de granizo. Abre a sua apólice agora, procura a linha da cobertura e, se ela não citar eventos da natureza, fala com o corretor antes do verão.
Casal instala painel solar de R$ 32 mil financiado para reduzir a conta de luz e vê a economia cair pela metade →



O cuidado simples antes de colocar a calça jeans na máquina de lavar que evita que o tecido desbote com facilidade
Ver uma calça jeans azul-escura nova perder a cor e ficar com listras esbranquiçadas após poucas lavagens na máquina é...

A psicologia aponta que pessoas que anotam sua lista de compras no papel ao invés do celular podem possuir essa característica de personalidade
Todo mundo tem o celular na mão, mas tem gente que insiste no velho bloquinho antes de ir ao mercado....

Dermatologistas desaconselham o uso frequente de esponjas de banho por um motivo importante que muita gente ignora
A esponja de banho parece uma aliada da higiene, mas muitos dermatologistas desaconselham o uso, ou pelo menos recomendam muito...