Entretenimento
Motorista de aplicativo aluga carro por R$ 2.400 mensais, um caminhão bate na traseira sem culpa dele, e locadora retém R$ 5 mil do cartão de crédito como “taxa de coparticipação”
Sem causar o acidente, motorista de aplicativo vê R$ 5 mil serem retidos pela locadora do veículo.
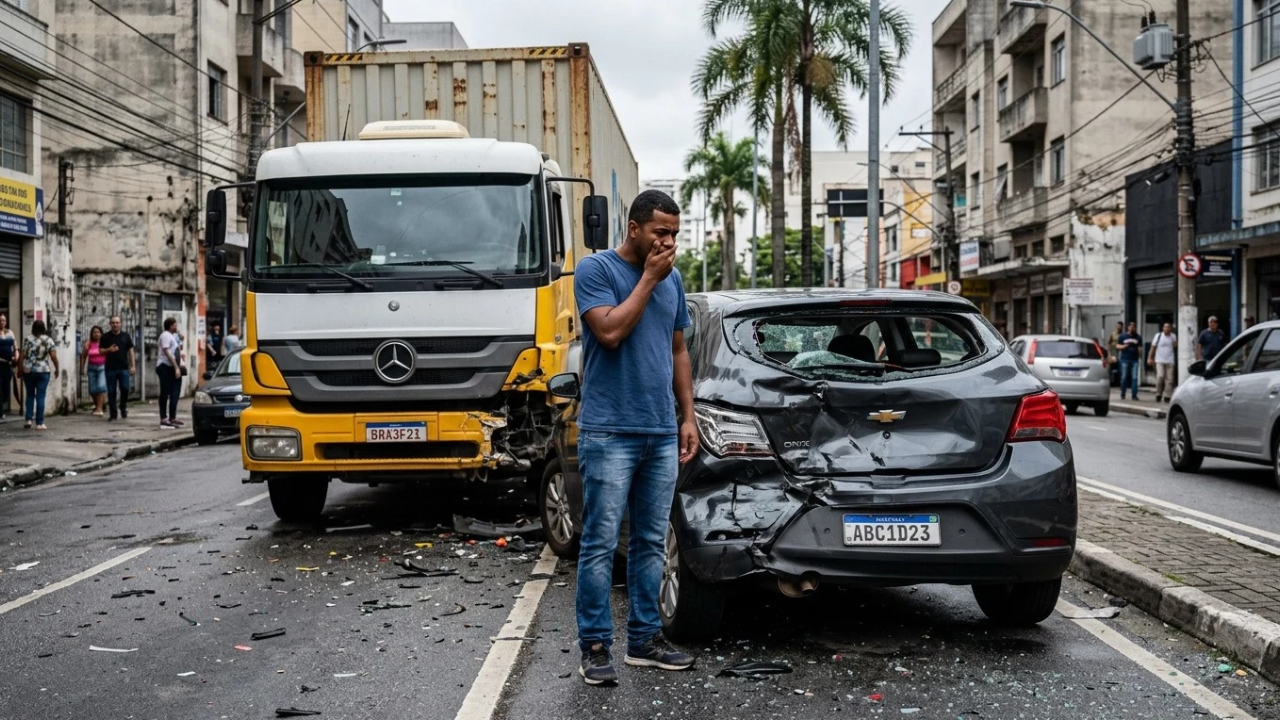
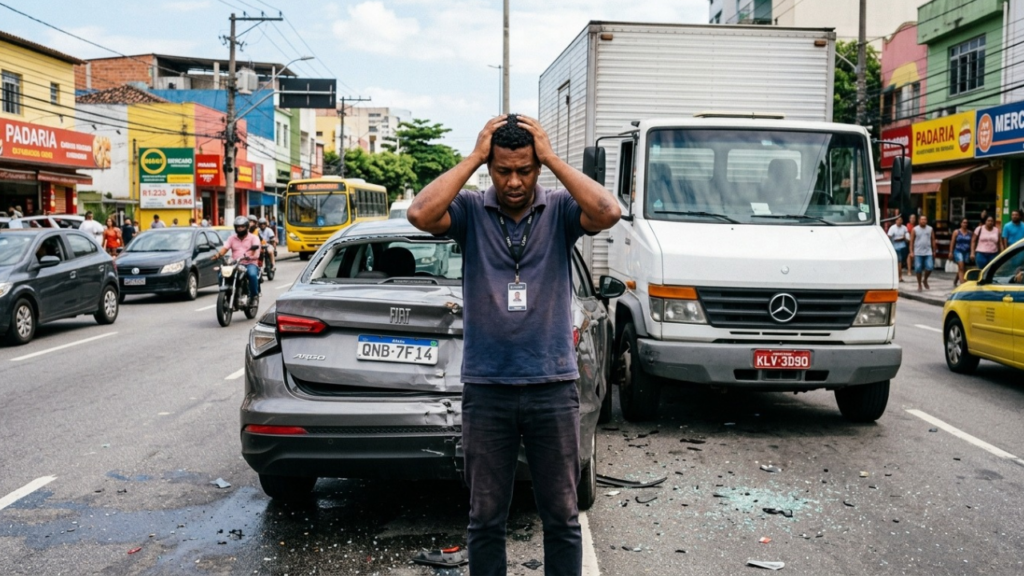
Sérgio alugava o carro por R$ 2.400 por mês para rodar de aplicativo quando um caminhão bateu na traseira do veículo parado. A culpa era toda do caminhoneiro, que assumiu o estrago. Mesmo assim, a locadora reteve R$ 5 mil do cartão dele como taxa de coparticipação. A cobrança indevida de franquia em casos assim tem resposta na lei brasileira. A história é fictícia, mas o aperto é real para quem vive do carro.
Como Sérgio passou a depender do carro alugado?
Sérgio fez as contas e viu que alugar saía mais viável do que financiar: pagava R$ 2.400 por mês e rodava de aplicativo o dia inteiro. Era o ganha-pão dele, montado com esforço e planejamento. Nada no acordo parecia esconder armadilha.
O contrato tinha uma cláusula de coparticipação, aquela parte do prejuízo que o locatário paga em caso de dano. Sérgio assinou confiando que isso valeria quando a culpa fosse dele. A proteção que o socorreu está no Código de Defesa do Consumidor.
O que aconteceu depois da batida do caminhão?
Voltando ao dia do acidente, o carro de Sérgio estava parado quando o caminhão atingiu a traseira. Ele não teve nenhuma participação no estrago.
O caminhoneiro assumiu a culpa e se dispôs a pagar o conserto. Mesmo assim, a locadora passou o cartão de Sérgio e reteve R$ 5 mil a título de franquia, só porque a cláusula existia no papel. Ele pagou por um erro que não cometeu, e a empresa ainda seria ressarcida pelo culpado.
Mas afinal, o que a lei brasileira diz sobre cobrança indevida de franquia?
E se a culpa era do caminhão, a pergunta é por que Sérgio teve que pagar. A resposta começa no art. 884 do Código Civil, que proíbe alguém de lucrar à custa do outro sem motivo justo.
Isso é o que a lei chama de enriquecimento sem causa. Se o culpado paga o conserto e a locadora ainda fica com a franquia do motorista, ela recebe duas vezes pelo mesmo dano. A coparticipação existe para quando o locatário causa o estrago, não para transformar a vítima em pagadora.
Quais pontos tornam essa retenção questionável?
No caso de Sérgio, a soma de ausência de culpa e cobrança automática é o que abre espaço para reaver o dinheiro. Não se trata de fugir do contrato, mas de aplicá-lo como ele realmente deve valer.
Os pontos que sustentam a devolução são estes:
A lei existe para livrar o locatário de qualquer responsabilidade?
Diante dessa devolução possível, fica a pergunta: por que a lei protege quem assinou a cláusula? A regra do art. 51 do Código de Defesa do Consumidor não anula o contrato inteiro, só o que coloca o cliente em desvantagem exagerada.
Ela existe porque, por muito tempo, contratos de adesão foram escritos para transferir todo o risco a quem tinha menos poder de negociar. Muita gente pagou por prejuízo que não deu causa. A lei preferiu exigir equilíbrio a confiar que a parte mais forte seria justa sozinha.
O que muda quando comparamos o caso de Sérgio com o caminho legal?
A diferença entre a cobrança que caiu sobre Sérgio e uma retenção legítima não está em ele ter assinado o contrato, mas em quem causou o dano. A franquia existe, só não para a vítima da batida.
A comparação entre o que a locadora fez e o que a lei permite fica clara na tabela:
| Etapa | O que Sérgio enfrentou | O que a lei permite |
|---|---|---|
| Culpa pelo acidente Quem bateu em quem | Teve o carro atingido parado, sem culpa alguma | Franquia indevida |
| Pagamento do conserto Quem arca com o dano | Culpado assumiu, mas ele pagou mesmo assim | Sem cobrança dupla |
| Retenção no cartão Valor bloqueado | Perdeu R$ 5 mil sem dar causa ao prejuízo | Devolução do valor |
O que se aprende com a história de Sérgio?
Sérgio apenas trabalhava quando levou uma batida que não provocou, e confiar num contrato de locação não foi erro nenhum. O problema não foi dele: foi uma cláusula aplicada fora do seu propósito, cobrando franquia de quem era a vítima e não o causador do estrago.
Quem realmente quer contestar uma cobrança de franquia como essa precisa seguir esse roteiro: reunir o boletim de ocorrência e a prova de que o culpado assumiu o acidente, guardar o contrato e o comprovante da retenção no cartão, notificar a locadora por escrito pedindo a devolução, registrar reclamação no Procon e, se a empresa resistir, procurar um advogado de direito do consumidor ou a Defensoria para levar o caso à Justiça e reaver o que foi retido.



Prefeituras anunciam feriado para quarta-feira, 7 de outubro, e funcionamento de bancos e escolas muda
A quarta-feira, 7 de outubro de 2026, terá feriado municipal em Alvinópolis, Bonfim, Januária, Ubá e Varginha. A data muda...

Aquele bolsinho da calça jeans, que parece não servir para nada, tem uma história curiosa e uma função
Pequeno demais para o celular e grande demais para uma bala, o bolsinho que fica dentro do bolso dianteiro direito...

Paredes de drywall ou alvenaria tradicional: o comparativo de peso na estrutura, velocidade de obra e facilidade para futuras reformas
A decisão entre erguer paredes de alvenaria de tijolos ou instalar divisórias de drywall (gesso acartonado) é o ponto central...