Automobilismo
Chevrolet Onix surge com parcelas de aproximadamente R$ 1.100 por mês, mas o valor da entrada e as condições de financiamento podem mudar completamente o custo da compra
Parcelas acessíveis dependem de entrada relevante e juros baixos
Planejar a aquisição de um veículo hatch exige atenção detalhada aos custos financeiros envolvidos na transação. A possibilidade de pagar mensalidades menores atrai compradores, mas o valor total do bem depende do contrato assinado com as instituições financeiras.
Como funciona o financiamento do Chevrolet Onix?
O parcelamento de um veículo compacto envolve a concessão de crédito por uma instituição bancária autorizada. A entrada paga no momento do contrato reduz o saldo devedor, diminuindo o montante sujeito ao cálculo mensal de juros.
Prazos estendidos de pagamento diluem o valor das prestações diárias, mas elevam os custos financeiros ao longo dos anos. A escolha equilibrada entre o aporte inicial e a quantidade mensal de parcelas garante estabilidade ao planejamento orçamentário familiar.
Qual o impacto da entrada no valor final?
O percentual oferecido como sinal no financiamento determina a base de cálculo para a cobrança das encargos bancários. Quanto maior o montante inicial entregue à concessionária, menor é o risco de crédito associado ao comprador do veículo.
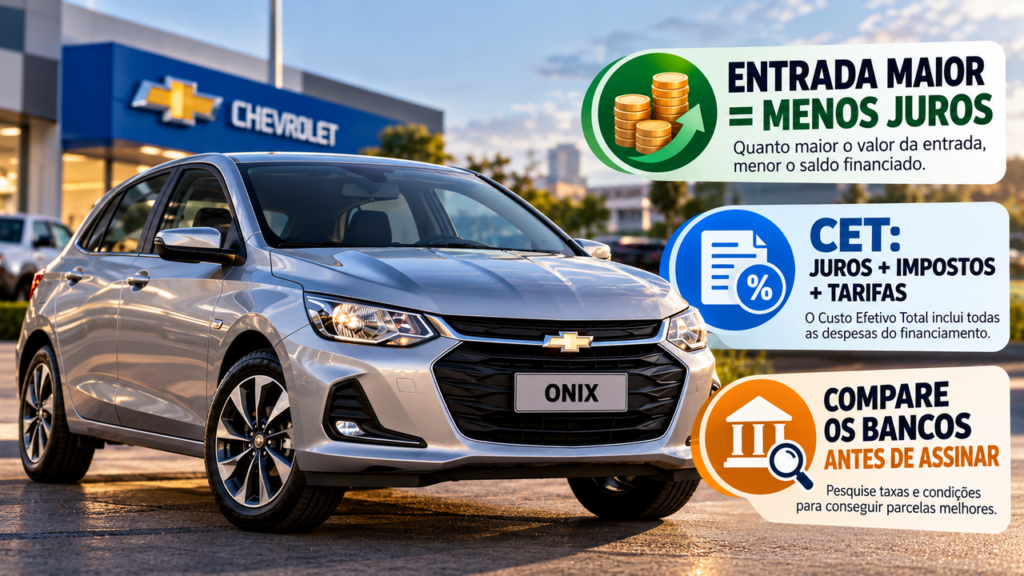
Pagamentos de entrada expressivos reduzem expressivamente os juros acumulados durante o prazo de quitação. Essa estratégia permite alcançar mensalidades de R$ 1.100 sem comprometer excessivamente o custo final da aquisição do modelo hatch nacional.
Abaixo, um vídeo do canal Veículo Certo no YouTube que aprofunda os pontos discutidos neste tema:
O que é o Custo Efetivo Total?
O Custo Efetivo Total representa a soma completa de todas as despesas incorridas durante a operação de crédito bancário. Compreender esse percentual anual evita surpresas financeiras causadas pela inclusão de tarifas administrativas contratuais desnecessárias no financiamento.
Composição do CET
Encargos e Tarifas
O Custo Efetivo Total engloba juros, impostos federais e taxas bancárias aplicadas ao parcelamento do automóvel.
Comparar o CET entre diferentes bancos ajuda o consumidor a encontrar a opção mais econômica do mercado.
Além da taxa nominal de juros, o contrato automotivo engloba tributos federais obrigatoriamente repassados ao consumidor final. Avaliar detalhadamente a proposta apresentada pelo agente financeiro assegura decisões financeiras conscientes e sustentáveis.
Confira os principais elementos agregados ao cálculo final da operação de financiamento:
- Taxa de juros nominal cobrada pela instituição bancária.
- Imposto sobre Operações Financeiras aplicado pelo governo federal.
- Tarifas de cadastro e vistoria técnica do automóvel.
Leia também: Chevrolet Onix 2021 custa cerca de R$ 68 mil e pode ser alternativa ao Fiat Mobi 0 km
Como comparar propostas de bancos diferentes?
Pesquisar em diversas instituições é passo indispensável para conseguir condições vantajosas na compra parcelada. Solicitar a simulação do crédito automotivo permite identificar variações significativas entre as taxas praticadas no mercado financeiro.
A taxa Selic definida pelo Banco Central impacta diretamente as linhas de crédito operadas pelos bancos comerciais. Comparar propostas concorrentes viabiliza a negociação de prazos adequados à realidade financeira do comprador.
Siga estes passos antes de assinar o contrato de financiamento do veículo:
- Solicite a planilha discriminada com o Custo Efetivo Total da operação.
- Verifique a possibilidade de antecipação de parcelas com desconto de juros.
- Confirme o valor exato das taxas de abertura de crédito cobradas.
Vale a pena parcelar o Chevrolet Onix em 2026?
A decisão de assumir um financiamento exige análise minuciosa da capacidade orçamentária mensal do motorista. Garantir parcelas de R$ 1.100 é vantajoso caso o custo total do contrato permaneça dentro de limites razoáveis.
A avaliação de alternativas seminovas frente a modelos novos auxilia na busca por economia real na compra do carro. Planejar a entrada e comparar as taxas operacionais garante a realização de um negócio seguro em 2026.



Irmão reforma a casa da mãe com R$ 190 mil da própria conta, troca o telhado, amplia a cozinha e descobre, após a abertura do inventário, que as despesas não garantem automaticamente uma parte maior da herança
Reformar a casa dos pais com recursos próprios pode parecer uma atitude generosa e muito positiva. Contudo, no momento da...

Segundo a psicologia, quem não consegue ficar parado durante uma ligação pode não estar apenas agitado, mas usando o movimento corporal como apoio para pensar, conversar e manter a atenção
Caminhar durante uma ligação é um hábito familiar: o telefone toca, a conversa começa e, quando percebemos, já estamos andando...

Feriado confirmado para quinta-feira, 22 de outubro: bancos, escolas e comércio podem ter funcionamento alterado e moradores devem ficar atentos
Moradores de Cerrito, no Rio Grande do Sul, terão uma mudança importante na rotina nesta semana. O feriado de 22...