Entretenimento
Motorista paga seguro de R$ 4.200 por ano durante 6 anos sem acionar, no dia que o carro é furtado a seguradora nega a indenização porque o endereço de pernoite não confere com o informado na apólice
Lei 15.040/2024, em vigor desde dezembro de 2025, separa erro sem intenção de má-fé e obriga a seguradora a provar que o risco agravado causou o sinistro
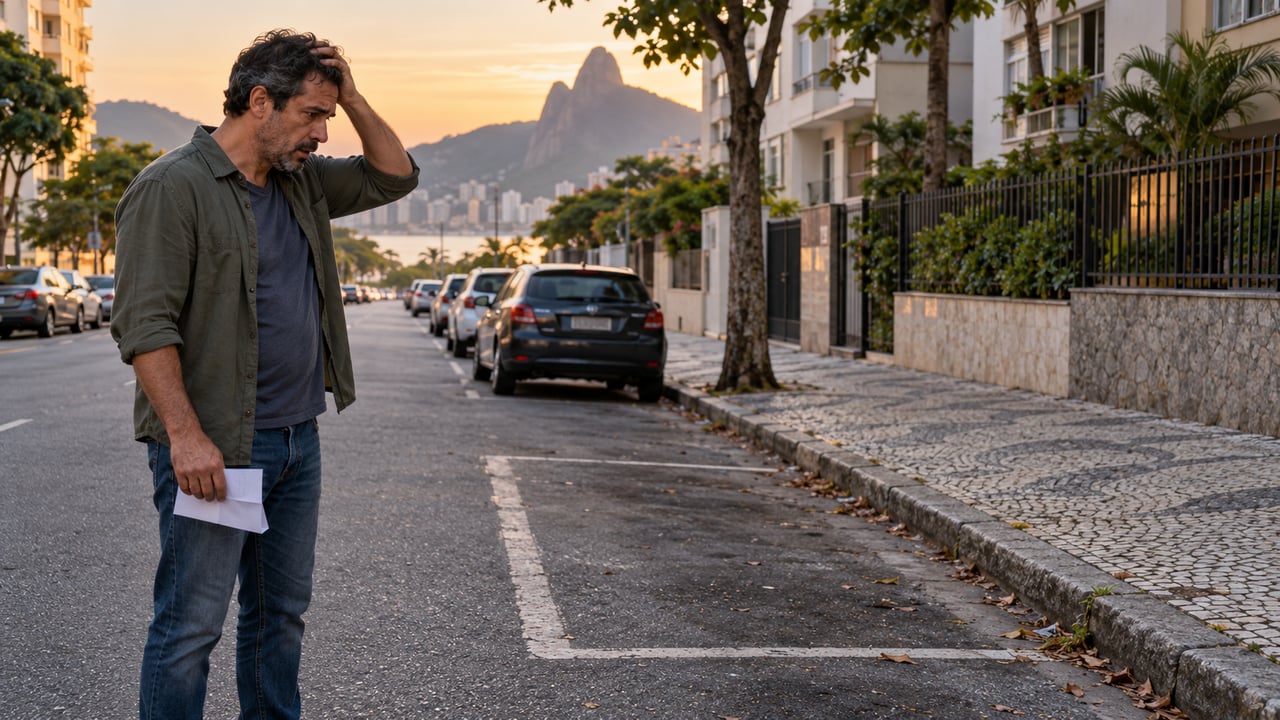
Pagar o seguro de automóvel em dia por anos, sem nunca acionar a cobertura, não garante sozinho a indenização quando o carro desaparece. Uma das brigas mais comuns entre motorista e seguradora nasce de um detalhe do cadastro: o endereço onde o veículo passa a noite. Desde dezembro de 2025, a nova lei de seguros deixa mais claro quando essa divergência pode custar o pagamento do furto de veículo.
O endereço de pernoite pode mesmo derrubar a indenização?
Pode, mas não de forma automática. O local de pernoite e o uso de garagem fechada estão entre as respostas do questionário de perfil que define o preço do seguro do carro, como mostram as perguntas frequentes da Superintendência de Seguros Privados (Susep).
A mesma orientação lembra que o perfil pode mudar durante a vigência. Nesse caso, o segurado deve avisar o corretor ou a companhia para fazer o endosso na apólice. Quem se muda para outro bairro ou passa a deixar o carro na rua altera o risco calculado na contratação, e seis anos sem sinistro não apagam essa obrigação.
O que o Marco Legal dos Seguros diz sobre informação errada?
A resposta depende da intenção do motorista. A Lei 15.040/2024, o Marco Legal dos Seguros, entrou em vigor em dezembro de 2025 e separa a omissão de má-fé do simples esquecimento.
Na prática, a lei criou uma escala de consequências para a indenização. A tabela abaixo resume os pontos que mais pesam quando o cadastro está desatualizado.
| Situação | Consequência |
|---|---|
| Omissão de propósito (art. 44, § 1º) | Perda da garantia, e o prêmio continua devido |
| Omissão sem intenção (art. 44, § 2º) | Indenização reduzida na proporção entre o prêmio pago e o devido |
| Risco agravado sem aviso, por descuido (art. 14, § 4º) | Segurado paga a diferença de prêmio |
O ponto mais forte para o consumidor está no artigo 16 da Lei 15.040/2024. A seguradora só pode recusar o pagamento se provar que o agravamento do risco causou o sinistro. Se o carro foi levado longe do endereço informado, essa ligação precisa ser demonstrada.
Mesmo com as regras antigas, o Superior Tribunal de Justiça já entendia que só pesa a inexatidão capaz de influenciar a aceitação do seguro ou o valor do prêmio. Quer entender o que cada cobertura protege? A matéria abaixo compara a básica com a compreensiva.
Como agir quando a seguradora recusa o pagamento do furto?
O primeiro passo é pedir a recusa por escrito, com o motivo e a cláusula usada pela empresa. Pelo artigo 86 da Lei 15.040/2024, a seguradora tem até 30 dias para se manifestar sobre a cobertura. Se perder o prazo, perde o direito de recusar.
Com a negativa em mãos, fica mais fácil reunir as provas de boa-fé. Estes documentos costumam fazer diferença na contestação:
- boletim de ocorrência com local e horário do furto;
- apólice completa e questionário de perfil preenchido na contratação;
- comprovantes de pagamento de todas as parcelas;
- comprovante da mudança, como contrato de aluguel ou conta de consumo.
A reclamação pode passar pelo atendimento da empresa, pela ouvidoria e pelo Procon. Sem acordo, o caminho é a Justiça, e o artigo 57 da mesma lei manda resolver dúvidas dos documentos da companhia a favor do segurado.
Por que vale atualizar a apólice a cada mudança de endereço?
Porque o endosso custa pouco perto do prejuízo de ficar sem carro e sem dinheiro. Depois do aviso, a lei dá 20 dias para a seguradora cobrar a diferença de prêmio ou encerrar o contrato, se o novo risco não puder ser coberto.
Mudou de bairro, trocou a garagem pela rua ou passou a usar o carro no trabalho? Ligue para o corretor antes de qualquer imprevisto e guarde o protocolo. Se já recebeu uma negativa parecida, procure o Procon ou um advogado de confiança e conte sua história pra gente.
Quais dúvidas mais aparecem sobre pernoite e indenização?
As respostas abaixo seguem a Lei 15.040/2024 e ajudam quem está revisando o seguro de automóvel agora.
Esquecer de atualizar o endereço é sempre má-fé?
Não. A lei separa a omissão de propósito, que leva à perda da garantia, da omissão sem intenção, que só reduz a indenização.
O prêmio pode subir depois do aviso de mudança?
Pode. Se o aumento passar de 10%, o segurado tem 15 dias para recusar e encerrar o contrato.
Qual o prazo de pagamento depois que a cobertura é aceita?
Até 30 dias. O atraso gera multa de 2% sobre o valor devido.
Seguro e direito do consumidor aparecem juntos em muitas histórias do dia a dia. Esta outra matéria trata de um objeto esquecido em carro de aplicativo.



Cachorro desconhecido aparece de surpresa durante pedido de casamento, rouba a cena e acaba ganhando um convite especial dos noivos
Um pedido de casamento em Sapiranga, no Rio Grande do Sul, ganhou uma convidada inesperada. Enquanto Eduardo Menger surpreendia Giovana...

Moraes exalta o sistema eleitoral ao votar em SP: “É o melhor do mundo”
O ministro do Supremo Tribunal Federal (STF), Alexandre de Moraes, chegou cedo para votar no segundo turno das eleições de...

Pedreiro experiente ensina como descobrir de onde vem a infiltração antes de quebrar o piso: o teste com o relógio da água que muita gente nunca fez
Antes de quebrar o piso atrás de uma mancha de infiltração, vale fazer um teste que não custa nada: observar...