Economia
Quanto rendem R$ 50 mil na poupança em um mês com a Selic acima de 8,5%: R$ 250 mais a TR, e por que a conta muda se os juros caírem
Com a meta da Selic em 13,75% ao ano, a caderneta paga 0,5% ao mês mais a TR, e R$ 50 mil renderam entre R$ 310 e R$ 335 no início de novembro
Quem tem R$ 50 mil guardados na poupança ganha hoje R$ 250 de juros fixos por mês, mais a correção da TR. Isso acontece porque a Selic está em 13,75% ao ano, bem acima da linha de 8,5% que muda a regra da caderneta. Na prática, o rendimento mensal desse dinheiro fica entre R$ 310 e R$ 335, de acordo com o dia de aniversário da conta.
Quanto R$ 50 mil rendem na poupança com a Selic a 13,75%?
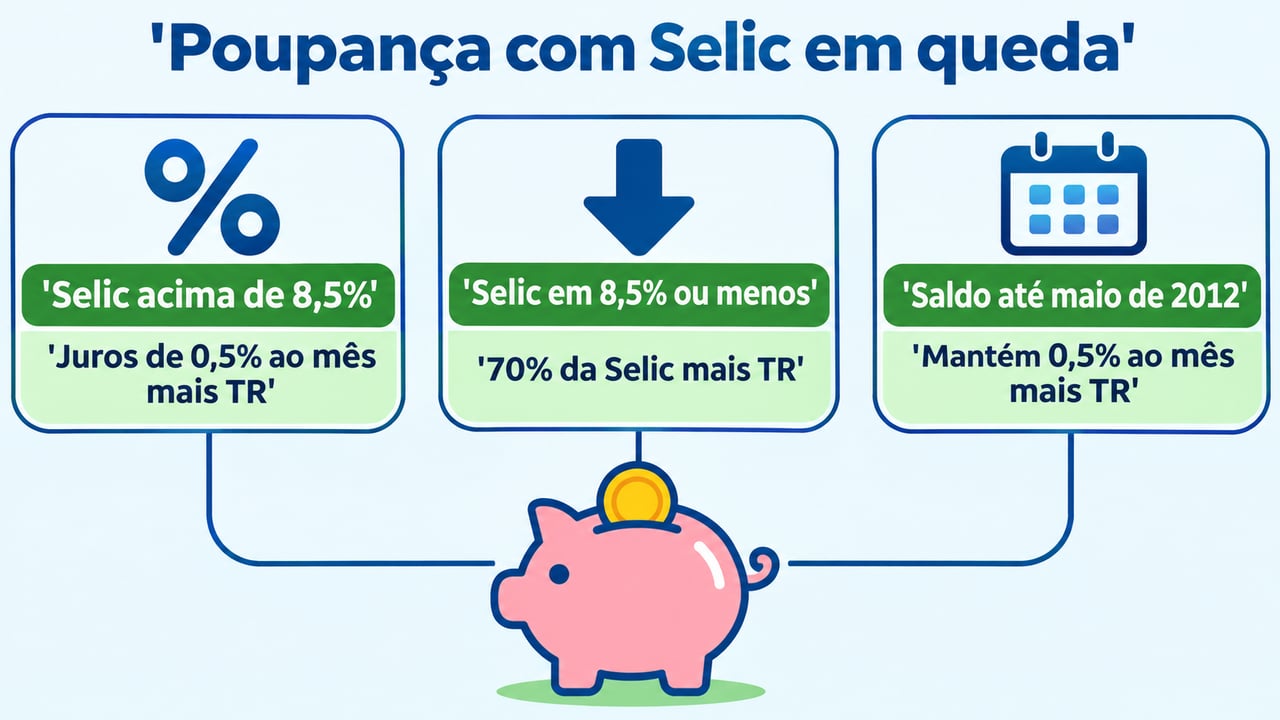
R$ 50 mil rendem de R$ 310 a R$ 335 por mês nas contas com aniversário no começo de novembro. A conta segue o artigo 12 da Lei 8.177/1991: enquanto a meta da Selic for superior a 8,5% ao ano, a caderneta paga juros de 0,5% ao mês mais a TR.
Meio por cento de R$ 50 mil dá exatamente R$ 250. Em cima disso entra a Taxa Referencial, que no início de novembro ficou entre 0,12% e 0,17% ao mês, segundo a série oficial da TR do Banco Central.
A tabela abaixo usa a taxa total divulgada pelo Banco Central para três datas de aniversário. Os valores consideram R$ 50 mil aplicados durante o mês inteiro, sem nenhum saque no período.
| Aniversário | Taxa do mês | Rendimento |
|---|---|---|
| 1º/11/2026 | 0,6202% | R$ 310,10 |
| 2/11/2026 | 0,6529% | R$ 326,45 |
| 3/11/2026 | 0,6703% | R$ 335,15 |
As taxas vêm da série de rentabilidade da poupança do Banco Central, que já soma juros e TR. A diferença de até R$ 25 entre uma conta e outra depende apenas da TR do dia.
Por que a TR muda o rendimento conforme o dia da conta?
A TR muda porque é calculada dia a dia pelo Banco Central, e cada conta usa a taxa da sua data de aniversário. Quem abriu a caderneta no dia 3 recebe uma correção diferente de quem abriu no dia 1º.
A mesma lei traz outras duas regras que pesam no bolso. O rendimento incide sobre o menor saldo do período, e o crédito para pessoa física é mensal, sempre no aniversário. Por isso, quem saca antes dessa data fica sem os juros do mês sobre o valor retirado.
Fazer a conta de quanto um investimento devolve também foi o centro de outra história contada aqui no site. É o caso de um produtor que apostou alto na energia solar e descobriu uma regra que mudou os planos.
Produtor investe R$ 90 mil em placas solares no galpão, gera o dobro do que consome e descobre…➔
O que muda no rendimento da poupança se a Selic cair a 8,5%?
Se a Selic chegar a 8,5% ou menos, os 0,5% fixos deixam de valer para os depósitos novos. No lugar deles, a poupança passa a pagar 70% da meta da Selic, convertida em taxa mensal, mais a TR, como manda o mesmo artigo 12.
Num cenário hipotético de Selic a 8% ao ano, a parte fixa cairia para 5,6% ao ano, cerca de 0,455% ao mês. Os mesmos R$ 50 mil renderiam perto de R$ 227 antes da TR, uns R$ 23 a menos por mês do que hoje.
Há uma exceção importante para quem guarda dinheiro há muito tempo. Pela Lei 12.703/2012, o saldo depositado até 3 de maio de 2012 continua rendendo 0,5% ao mês mais TR, qualquer que seja a Selic.
O que o poupador deve acompanhar nas decisões do Copom?
O poupador deve ficar de olho na meta da Selic definida pelo Copom, o comitê do Banco Central que decide os juros básicos do país. Hoje a taxa está em 13,75% ao ano, conforme a série da meta Selic do Banco Central, ainda longe do gatilho de 8,5%.
Enquanto os juros ficarem acima dessa linha, a conta é simples: R$ 250 por mês a cada R$ 50 mil, mais a TR do aniversário. Se a Selic cair, refaça o cálculo com o extrato do seu banco em mãos e confira as taxas no site do Banco Central. Depois, conta pra gente aqui na Tupi como andam as suas economias.
E se o assunto é dinheiro no bolso, tem outra notícia que pode interessar a quem busca renda e qualificação no Rio.



O Leblon segue entre os bairros com o metro quadrado mais caro do país, e um apartamento de frente para o mar pode custar mais que uma casa inteira em outras capitais
O Leblon, na Zona Sul do Rio de Janeiro, continua no topo dos rankings de imóveis residenciais do Brasil. Em...

Quinta-feira, 19 de novembro, terá feriado municipal confirmado por lei e atendimento em agências bancárias, escolas e repartições públicas pode mudar
O feriado de quinta-feira, 19 de novembro de 2026, pode mudar a rotina de quem vive em Iporá, Goiás. A...

Nem luzes coloridas, nem pisca-pisca tradicional: a nova tendência de Natal 2026 promete deixar as varandas mais elegantes e aconchegantes
Cordões de micro LEDs transformam a decoração de varandas no Natal de 2026. Em vez de efeitos intermitentes e muitas...