Economia
Proprietário vende seu único imóvel por R$ 440 mil e descobre que pode ficar isento do Imposto de Renda sobre o lucro da venda
Uma regra pouco conhecida permite que proprietários vendam seu único imóvel sem pagar Imposto de Renda sobre o lucro, desde que cumpram condições previstas na legislação.
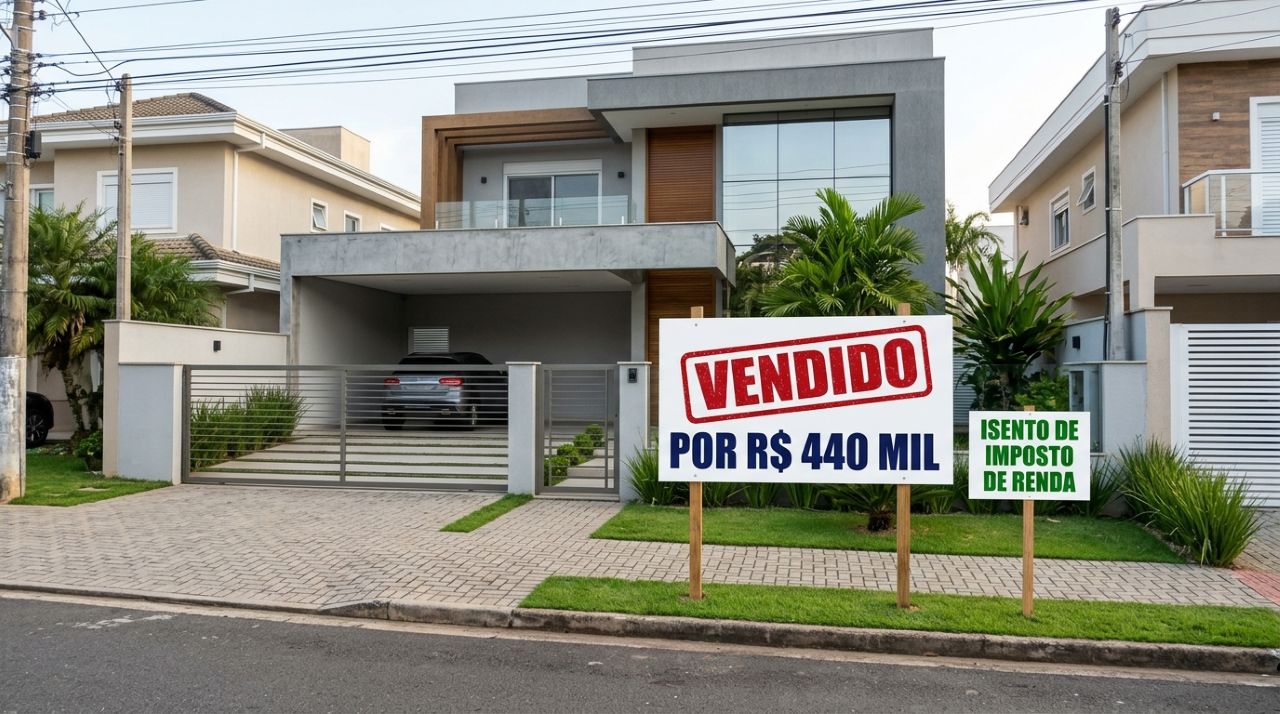
Vender o único imóvel por R$ 440 mil pode trazer uma surpresa ao proprietário: o lucro da negociação pode ficar livre do Imposto de Renda. A isenção existe na legislação brasileira, mas depende de requisitos específicos que merecem atenção antes de declarar a operação.
Quando a venda do único imóvel fica isenta de Imposto de Renda?
O artigo 23 da Lei nº 9.250/1995, também tratado na Instrução Normativa RFB nº 1.500/2014, permite afastar o Imposto de Renda sobre o ganho de capital na venda do único imóvel. O valor da alienação deve respeitar o limite de R$ 440 mil.
Também é necessário não ter realizado outra venda de imóvel nos cinco anos anteriores, mesmo que aquela operação tenha sido isenta. A regra exige atenção ao histórico de negociações e à quantidade de imóveis pertencentes ao proprietário no momento da venda.
O limite de R$ 440 mil considera a venda ou apenas o lucro?
Os R$ 440 mil correspondem ao preço total da negociação, não à diferença entre o valor recebido e o custo de aquisição. Assim, quem vende por esse montante pode obter lucro e ainda preencher os requisitos da isenção.
A proteção legal não se restringe à moradia familiar. Casas, apartamentos, terrenos e imóveis comerciais podem se enquadrar, desde que sejam o único bem imóvel do contribuinte. O tipo da propriedade não elimina o benefício, mas as demais condições permanecem obrigatórias.
Abaixo, um vídeo do canal Alexandre de Barros Rodrigues | Tax e Corporate no YouTube que complementa as informações sobre a tributação imobiliária:
Quais condições precisam ser conferidas antes da venda?
Antes de considerar o lucro isento, o vendedor precisa verificar se possui somente aquele imóvel e se realizou alguma alienação imobiliária nos cinco anos anteriores. Esses dois critérios, somados ao valor da venda, determinam o enquadramento previsto na lei.
Essa isenção é diferente da regra que permite usar o dinheiro da venda de imóvel residencial na compra de outro em até 180 dias. No caso do único imóvel até R$ 440 mil, a compra posterior não é obrigatória.
3 condições para vender o único imóvel sem pagar imposto sobre o lucro
A legislação prevê isenção do ganho de capital quando o proprietário atende simultaneamente aos requisitos estabelecidos.
O bem vendido deve ser o único imóvel pertencente ao contribuinte.
O valor total da negociação não pode ultrapassar esse limite legal.
O proprietário não pode ter vendido outro imóvel nesse período, mesmo que a operação anterior tenha sido isenta.
As três condições devem ser atendidas: ter um único imóvel, respeitar o limite de R$ 440 mil e não ter realizado outra alienação imobiliária nos cinco anos anteriores.
Como informar o ganho de capital e a isenção à Receita Federal?
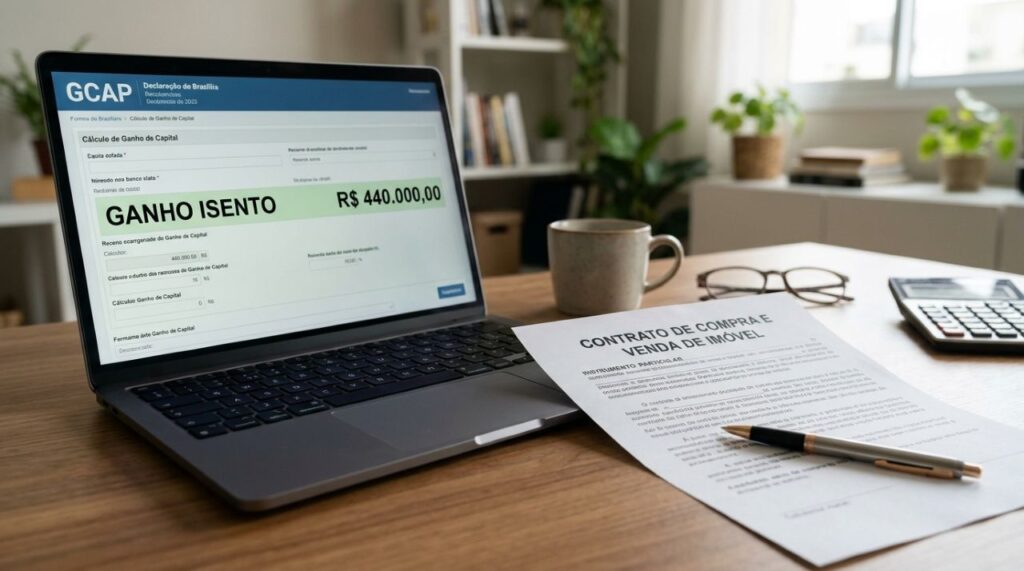
O primeiro cuidado é calcular o ganho de capital, comparando o valor de venda com o custo de aquisição, conforme os dados da operação. Mesmo quando existe lucro, o contribuinte pode indicar a isenção aplicável na apuração realizada pelo GCAP.
Depois, as informações devem ser levadas à declaração anual do Imposto de Renda, quando sua apresentação for exigida. É importante registrar corretamente a venda em Bens e Direitos e conferir os dados do ganho isento informados à Receita Federal.
4 cuidados para registrar a venda de um imóvel no Imposto de Renda
Mesmo quando existe direito à isenção sobre o ganho de capital, é importante conferir os dados e informar corretamente a operação.
Verifique os valores de aquisição e venda do imóvel, considerando os ajustes e despesas admitidos pela legislação na apuração do ganho de capital.
Etapa: conferência dos valoresRegistre a operação no programa Ganhos de Capital e indique a hipótese de isenção correspondente, desde que todos os requisitos legais sejam atendidos.
Etapa: apuração e isençãoTransporte as informações pertinentes do GCAP para a declaração do Imposto de Renda, quando houver obrigação de apresentá-la.
Etapa: declaração anualAtualize as informações do imóvel para indicar sua alienação, com os dados da venda e a situação patrimonial correspondente.
Etapa: atualização patrimonialO que acontece se o proprietário vender sem conferir as regras?
A venda por até R$ 440 mil não garante, isoladamente, a dispensa do imposto. Quem possui outro imóvel ou vendeu uma propriedade dentro do prazo legal precisa reavaliar o benefício, pois o descumprimento das condições impede essa isenção específica.
Guardar documentos de aquisição e venda, conferir valores e revisar operações imobiliárias anteriores ajuda a evitar inconsistências na declaração. Com informações corretas, o proprietário consegue verificar se tem direito ao benefício e registrar a operação com maior segurança fiscal.



Uma das chuvas de meteoros mais intensas do ano acontece em dezembro e pode ser vista do Brasil a olho nu, com dezenas de estrelas cadentes por hora no pico
As Geminídeas, uma das chuvas de meteoros mais fortes do calendário, voltam ao céu em dezembro. O pico cai na...

A vila onde o pôr do sol passa por uma pedra, eleita uma das mais bonitas, proíbe circulação de carros e escondeu sua rede elétrica para preservar a paisagem
Poucos trechos do litoral brasileiro permitem ver o sol afundar direto no oceano. Jericoacoara, no extremo oeste do Ceará, é...

Proprietário vende seu único imóvel por R$ 440 mil e descobre que pode ficar isento do Imposto de Renda sobre o lucro da venda
Vender o único imóvel por R$ 440 mil pode trazer uma surpresa ao proprietário: o lucro da negociação pode ficar...