Economia
Comerciante vende um celular usado por Pix, o comprador aciona o banco alegando golpe e o dinheiro some da conta do vendedor, que descobre como contestar o bloqueio do Mecanismo Especial de Devolução
O vendedor tem 80 dias, contados da devolução, para contestar no próprio banco, e o Banco Central diz que o MED não vale para disputa comercial
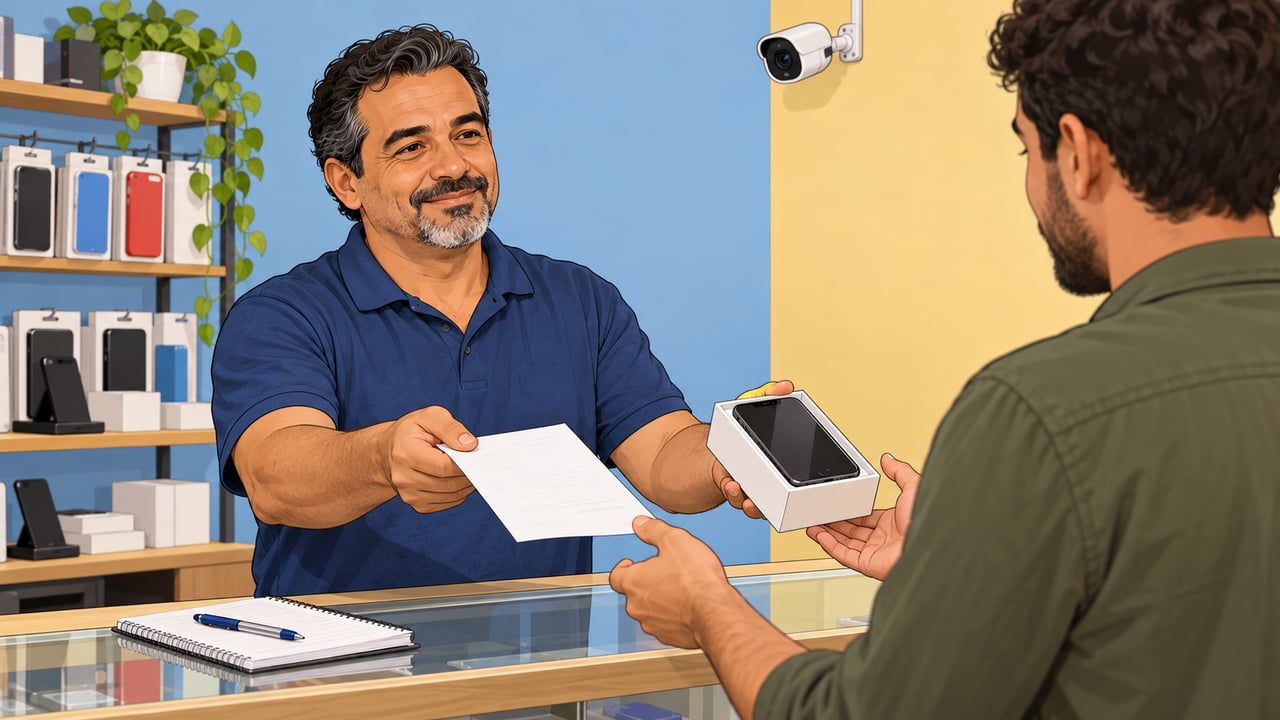
Era fim de tarde de um sábado em Nova Iguaçu quando um rapaz entrou na lojinha de Rogério, de 47 anos, perguntando pelo celular usado da vitrine. O aparelho, revisado e com bateria nova, custava R$ 1.400, e o cliente testou câmera, tela e carregador antes de fechar negócio. O Pix caiu na hora, e Rogério entregou a caixa com um recibo escrito à mão.
Uma venda de balcão como tantas outras
Há nove anos, Rogério mantém uma pequena assistência técnica perto da estação de trem, onde troca telas e revende aparelhos usados que compra de clientes. Boa parte das vendas é paga por Pix, direto na conta da loja em um banco digital. Naquele sábado, ele anotou o número de série do aparelho no caderno e guardou a conversa em que o comprador tinha perguntado o preço dois dias antes.
Por que o dinheiro sumiu da conta quatro dias depois?
Na quarta-feira, ao conferir o extrato, o comerciante viu um débito de R$ 1.400 descrito como devolução por suspeita de fraude. O comprador tinha procurado o próprio banco dizendo que caiu em um golpe e que nunca recebeu o produto. A instituição dele acionou o Mecanismo Especial de Devolução, e o banco da loja retirou o valor sem que ninguém ouvisse a versão de Rogério.
No chat de atendimento, a resposta foi curta: a análise teria partido do banco do pagador e não havia o que fazer. O dono da loja ainda mandou mensagem ao rapaz, que já tinha bloqueado o número. Foi um cliente antigo, advogado aposentado, quem avisou que o recebedor também pode contestar a devolução e que aquela conversa no chat não encerrava o assunto.
O que o Banco Central diz sobre o MED
O mecanismo foi criado pela Resolução BCB 103/2021 do Banco Central do Brasil, que alterou o regulamento do Pix. Ele vale para casos de fundada suspeita de fraude ou de falha operacional nos sistemas das instituições, e a devolução depende de haver saldo na conta de quem recebeu. Pelas regras atuais, quem pagou tem 80 dias, contados da transferência, para comunicar o golpe ao próprio banco.
Na orientação oficial sobre as ferramentas de segurança do Pix para bloqueio e recuperação de recursos, o governo deixa claro que o MED não serve para disputas comerciais, como desacordo sobre produto ou serviço. Quem vendeu de verdade e entregou a mercadoria está fora do alvo do mecanismo. O recebedor também pode contestar a devolução, dentro de um prazo definido pelas regras do Pix, que vale conferir no site do Banco Central e no próprio banco.
Documentos que sustentam a contestação
A contestação é feita no banco de quem recebeu o Pix, e o objetivo é mostrar que não houve fraude, e sim uma venda concluída. Pelo guia que o Banco Central publica para as instituições, o recebedor pode abrir disputa contra o próprio banco quando a devolução foi indevida. Rogério reuniu as provas abaixo e pediu número de protocolo em cada contato:
- comprovante do Pix recebido, com data, hora e valor;
- recibo da venda com a descrição e o número de série (IMEI) do aparelho;
- conversas com o comprador antes e depois da compra;
- imagens da câmera da loja mostrando a entrega, quando houver;
- boletim de ocorrência por falsa comunicação de golpe, que no Rio pode ser feito na delegacia online da Polícia Civil.
O caminho inverso, de quem recebe por engano um dinheiro que não era seu, segue outras regras e também pode acabar na Justiça.
Recebeu um Pix por engano? Saiba o que fazer para não ir parar na Justiça➔
A quem recorrer quando o banco não reabre o caso
Se a resposta não vier ou for negativa, o recebedor tem caminhos gratuitos antes de pensar em contratar advogado. Pequenos comerciantes costumam ser tratados como consumidores do banco, e o Código de Defesa do Consumidor (Lei 8.078/1990) prevê que a instituição responde por falha na prestação do serviço. A ordem que costuma funcionar é esta:
- ouvidoria do próprio banco, depois do SAC, com os protocolos anteriores em mãos;
- reclamação no site do Banco Central, que cobra resposta da instituição;
- consumidor.gov.br ou Procon-RJ, ambos sem custo;
- Juizado Especial Cível, sem advogado em causas de até 20 salários mínimos, ou Defensoria Pública do Rio para quem não pode pagar.
Como terminou a história do comerciante de Nova Iguaçu
Rogério abriu a contestação pelo chat, anexou o recibo, o vídeo da câmera com a entrega e as mensagens do comprador, e registrou queixa no Banco Central no mesmo dia. Doze dias depois, o banco informou que reavaliou o caso e creditou de volta os R$ 1.400 na conta da loja. O boletim contra o comprador seguiu na delegacia.
Nem todo caso termina assim, porque a resposta depende das provas e da análise de cada instituição. O comerciante passou a emitir recibo com número de série em toda venda de usado e a pedir a assinatura do comprador no balcão. Para quem passa pela mesma situação, o primeiro passo é abrir a contestação logo, sem deixar para o fim do prazo, e guardar cada protocolo.
Rogério e a assistência técnica perto da estação não existem. Já a venda legítima que vira golpe na queixa do comprador aparece com frequência nas reclamações de pequenos comerciantes, e esta história foi montada a partir desses casos para mostrar em que ponto o regulamento do Pix entra.
Receber muitas vendas por Pix também tem efeito em outra frente, desta vez com a Receita Federal, como mostra esta história de uma vendedora de doces.



Brasileira fica ferida em colisão de trens na Espanha; acidente deixou ao menos 69 mortos
Uma brasileira ficou ferida na colisão entre dois trens de alta velocidade na Espanha, ocorrida na quarta-feira (28) e que...

Sem espaço com Xabi Alonso no Chelsea, Estêvão é monitorado pelo Barcelona
O atacante Estêvão, de 19 anos, pode trocar o futebol inglês pelo espanhol para defender as cores do Barcelona. Sem...

Pedreiros ensinam por que misturar cimento com cola branca antes de aplicar na parede pode melhorar a aderência da massa e deixar o acabamento mais uniforme
Projetos de reforma e pequenos reparos residenciais exigem cuidados específicos durante a preparação de superfícies. A aplicação adequada de misturas...