Economia
Jovem financia a primeira moto 0 km para trabalhar com entregas e descobre que o seguro anual custa quase o mesmo que cinco parcelas do financiamento
Seguro da moto para entregas pode acrescentar mais de R$ 240 por mês ao custo de quem financia o veículo
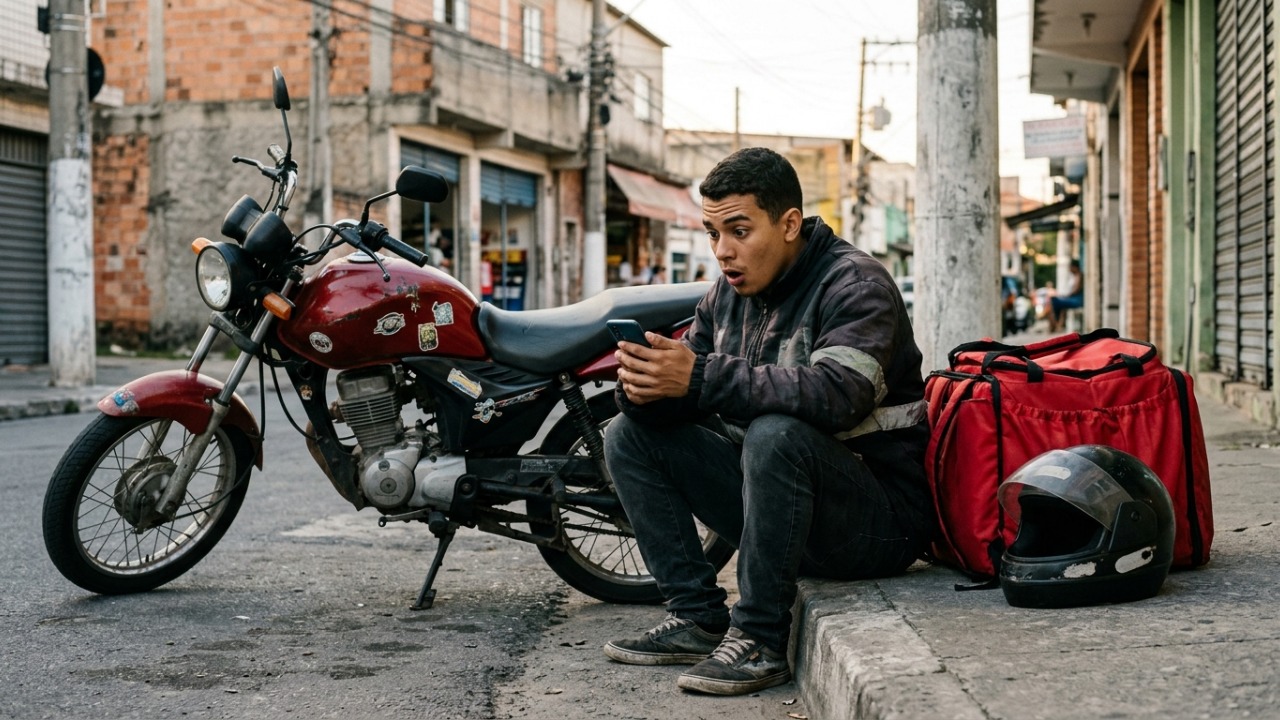
O seguro da moto pode surpreender quem financia um veículo 0 km para trabalhar com entregas e calcula o orçamento apenas pela prestação. Dependendo do perfil do condutor, da região e das coberturas contratadas, a proteção anual representa uma despesa relevante. Em uma simulação ilustrativa, uma apólice de R$ 2.900 equivale a quase cinco parcelas de R$ 600, mostrando por que essa cotação deve entrar no planejamento antes da compra.
Como o seguro da moto pode equivaler a quase cinco parcelas?
Considere um jovem que esteja avaliando um financiamento com prestação mensal de R$ 600. Cinco parcelas somam R$ 3.000. Se uma proposta de seguro anual apresentar preço de R$ 2.900, a comparação estará próxima desse patamar. Esses valores são apenas um exemplo de cálculo, não uma cotação real nem uma média para motociclistas brasileiros.
Ao distribuir os R$ 2.900 pelos 12 meses de cobertura, o custo corresponde a aproximadamente R$ 241,67 mensais. Somado à prestação, o compromisso chega a R$ 841,67 por mês, antes de combustível e manutenção. Essa divisão serve para organizar o orçamento e não significa que o pagamento do seguro será oferecido em 12 vezes sem juros.
Por que trabalhar com entregas influencia a cotação?
O tipo de utilização do veículo participa da avaliação de risco. Uma motocicleta usada para entregas pode ter condições de contratação diferentes daquelas destinadas somente a deslocamentos pessoais. Não existe um adicional único aplicado a todos os entregadores. Entre as informações que podem influenciar a aceitação e o preço estão:
- Idade e tempo de habilitação do principal condutor;
- Modelo e características da motocicleta;
- Região de circulação e local onde o veículo permanece;
- Uso profissional declarado na proposta;
- Existência de dispositivos de segurança aceitos pela seguradora;
- Coberturas, limites de indenização e franquias escolhidos.
O que precisa estar claro na cobertura para entregadores?
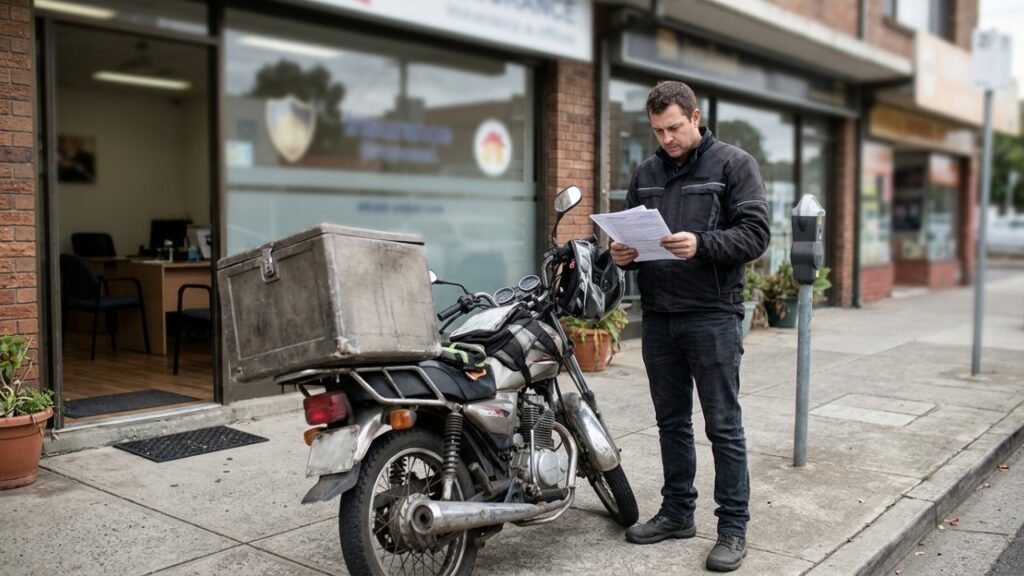
O seguro da moto deve ser contratado com informações corretas sobre a atividade. É importante explicar que o veículo será utilizado em entregas remuneradas e confirmar se o produto aceita essa finalidade. Caso o trabalho comece depois da contratação, a mudança precisa ser comunicada para verificar a necessidade de atualização da apólice.
Também é necessário distinguir as proteções oferecidas. Uma cobertura para roubo e furto não equivale automaticamente à proteção contra colisões ou danos causados a terceiros. Assistência com guincho possui condições próprias. O preço só permite uma comparação útil quando as coberturas são equivalentes, incluindo os limites e as situações excluídas de cada proposta.
Quais despesas entram na conta além do financiamento?
Para quem depende da motocicleta como ferramenta de trabalho, a prestação é apenas uma parte do custo. O faturamento das entregas precisa sustentar a operação antes de se transformar em renda disponível. Uma previsão mensal deve separar despesas recorrentes e reservas para pagamentos futuros:
Despesas que ajudam a calcular o custo real da atividade e formar uma reserva
- 1Parcela do financiamento e custo do seguro;
- 2Combustível utilizado nos deslocamentos de trabalho;
- 3Trocas de óleo, pneus, freios e revisões;
- 4Licenciamento e tributos aplicáveis ao veículo;
- 5Equipamentos de proteção e itens necessários às entregas;
- 6Reserva para franquia, reparos e períodos sem trabalhar.
A compra planejada considera o crédito e o custo de rodar
Antes de fechar o financiamento, compare o Custo Efetivo Total, o CET, que reúne juros e demais encargos da operação de crédito. Esse indicador ajuda a avaliar propostas, mas não substitui o orçamento de utilização da motocicleta. Um seguro contratado separadamente, o combustível e as revisões precisam ser acrescentados à conta do trabalho.
Na simulação apresentada, os R$ 241,67 mensais reservados para a proteção já alteram a avaliação de uma prestação de R$ 600. Cotar o seguro antes de escolher a moto permite comparar modelos com o mesmo perfil de utilização e coberturas semelhantes. Assim, o comprador consegue estimar quanto precisará faturar para manter o veículo e quanto poderá retirar como renda.



Nikolas diz que prorrogação de votação ajuda esquerda e critica ‘tumulto’
O deputado federal Nikolas Ferreira (PL-MG) criticou a decisão do ministro Cristiano Zanin, do Supremo Tribunal Federal (STF), de estender...

O volante que se retrai em acidentes e a tecnologia desenvolvida para reduzir lesões no peito do motorista
As inovações na engenharia automotiva transformaram profundamente a segurança dos ocupantes em acidentes graves. Entre essas soluções, a coluna dobrável...

Aos 100 anos, idosa dá exemplo de cidadania e vota no Rio de Janeiro
A idosa aposentada Maria Vieira, de 100 anos, fez questão de comparecer às urnas neste domingo (25) para registrar o...