Entretenimento
Homem tenta financiar uma moto e descobre que o nome está sujo por uma dívida de R$ 320 de uma linha telefônica aberta com documentos roubados, e consegue retirar a negativação e uma indenização
Linha aberta com documentos roubados não obriga a vítima a pagar, e o Código de Defesa do Consumidor permite exigir a correção do cadastro e pedir dano moral
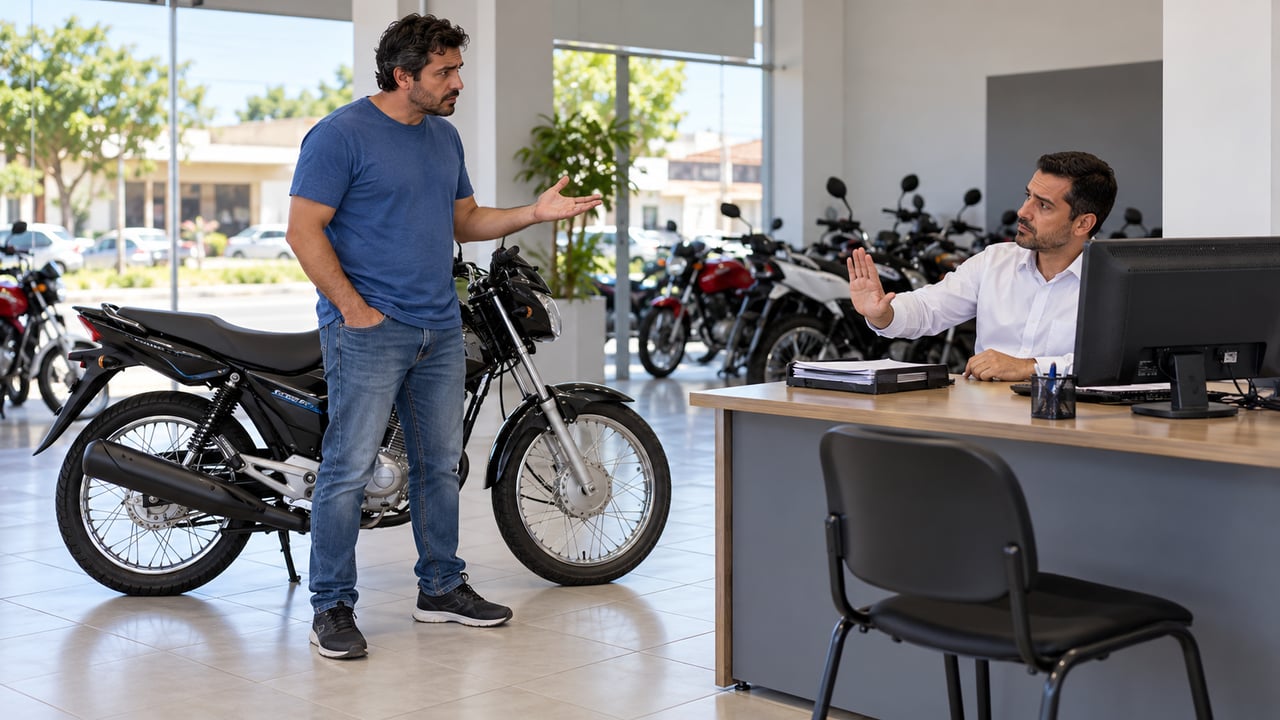
Ter o financiamento recusado e descobrir uma dívida que nunca fez é um susto comum. Quando a cobrança vem de uma linha telefônica aberta por golpistas com documentos roubados, a negativação indevida pode ser derrubada. O Código de Defesa do Consumidor dá o caminho para limpar o nome e, muitas vezes, ser indenizado pela empresa que aceitou a fraude.
Quais direitos o artigo 43 do CDC dá ao consumidor negativado?
O artigo 43 do Código de Defesa do Consumidor garante acesso a tudo o que os cadastros guardam sobre a pessoa, incluindo as fontes. A lei exige que esses dados sejam objetivos, claros e verdadeiros. Uma dívida criada por fraude não cumpre essa exigência.
Pelo parágrafo 3º, quem encontra erro nos próprios dados pode exigir a correção imediata. O responsável pelo cadastro tem cinco dias úteis para comunicar a mudança a quem recebeu a informação errada.
Por isso, a negativação indevida por uma conta de R$ 320 nunca contratada não precisa esperar pagamento para sair. A dívida simplesmente não pertence à vítima.
Por que a operadora responde pela linha aberta com fraude?
A operadora responde porque, pelo artigo 14 do CDC, o fornecedor de serviços repara os danos causados por defeito na prestação, sem necessidade de culpa. A lei chama de defeituoso o serviço que não oferece a segurança esperada. Habilitar uma linha com documentos de outra pessoa pode se encaixar nessa descrição.
Para escapar, a empresa precisa provar que o defeito não existiu ou que a culpa foi exclusiva do consumidor ou de terceiro. O artigo 17 do CDC equipara a consumidor toda vítima do evento, mesmo quem nunca foi cliente. Pelo artigo 6º, inciso VIII, do CDC, o juiz ainda pode inverter o ônus da prova a favor dela.
Quem quer conhecer outros direitos do consumidor pode ler sobre uma regra que pega muito vendedor de surpresa. Ela trata da desistência de compras feitas fora da loja.
Aposentada compra um colchão de R$ 3.800 de um vendedor que bateu…➔
Como limpar o nome e pedir indenização por dano moral?
Limpar o nome começa por reunir provas da fraude e contestar a dívida por escrito. As etapas abaixo ajudam a organizar esse caminho.
- Registre boletim de ocorrência pelo roubo dos documentos e pelo uso indevido do CPF.
- Consulte os cadastros de proteção ao crédito para saber quem fez a anotação, o valor e a data.
- Conteste a cobrança na operadora e anote protocolo, data e nome do atendente.
- Peça a correção ao responsável pelo cadastro, com base no parágrafo 3º do artigo 43.
- Sem solução, procure o Procon ou o Juizado Especial Cível e peça a declaração de inexistência do débito, a retirada da restrição e a indenização.
Não existe tabela para o dano moral: o valor é fixado pelo juiz, caso a caso. O limite está na Súmula 385 do Superior Tribunal de Justiça. Quem já tinha uma inscrição legítima anterior não recebe dano moral, mas mantém o direito ao cancelamento da negativação indevida.
Por que vale consultar o CPF antes de pedir um financiamento?
Consultar o CPF de tempos em tempos é o jeito mais simples de achar uma fraude antes que ela trave um financiamento ou um crediário. Quem descobre a negativação indevida só no balcão da loja perde tempo e, às vezes, o negócio.
Guarde cópias do boletim, dos protocolos e das telas de consulta, porque são essas provas que sustentam o pedido. Se você ou alguém da família passou por isso, não pague dívida que não é sua e corra atrás dos seus direitos sem medo.
Quais dúvidas aparecem mais em casos de negativação indevida?
As respostas abaixo tiram as dúvidas mais práticas de quem teve o nome sujo por uma linha telefônica que nunca pediu.
Preciso pagar a dívida para tirar o nome do cadastro?
Não. Se a linha foi aberta por fraude, a dívida não é sua, e o artigo 43 do CDC permite exigir a correção imediata dos dados.
Tenho outra dívida negativada. Ainda cabe indenização?
Se a outra anotação for legítima e anterior, a Súmula 385 do STJ afasta o dano moral. A anotação indevida, porém, deve ser cancelada.
Direito do dia a dia também aparece no emprego. Uma regra trabalhista garante pausas para as mães que amamentam durante a jornada.
Mãe volta ao trabalho com o bebê de 4 meses ainda mamando e descobre que tem direito a duas pausas…➔



Gato que vivia num lar de idosos nos EUA ficou famoso por se deitar ao lado de pacientes nas últimas horas de vida, e o caso foi parar numa revista médica
O gato Oscar virou assunto de médico de verdade. Morador de uma casa de repouso em Rhode Island, nos Estados...

Morador ergue churrasqueira de alvenaria grudada no muro do vizinho sem deixar espaço e recebe notificação para demolir a obra com base no Código Civil
Tijolo refratário, bancada nova, coifa instalada: a área de churrasco ficou pronta num fim de semana. Mas, colada no muro...

Dois britânicos descobrem uma estrutura militar escondida desde a Segunda Guerra Mundial na Normandia, encontram objetos históricos preservados por décadas, mas acabam enfrentando um processo por causa das escavações realizadas no local
A região da Normandia abriga episódios marcantes e artefatos valiosos espalhados pelo solo francês. Recentemente, atividades de arqueologia militar trouxeram...