Entretenimento
Pai morre e deixa uma restituição do Imposto de Renda que ninguém sabia que existia, mas os filhos descobrem que não basta apresentar o atestado de óbito para receber o dinheiro
Uma restituição desconhecida pode surpreender os herdeiros, mas a certidão de óbito não basta para sacar o valor. Documentos específicos e um prazo de cinco anos fazem toda a diferença.
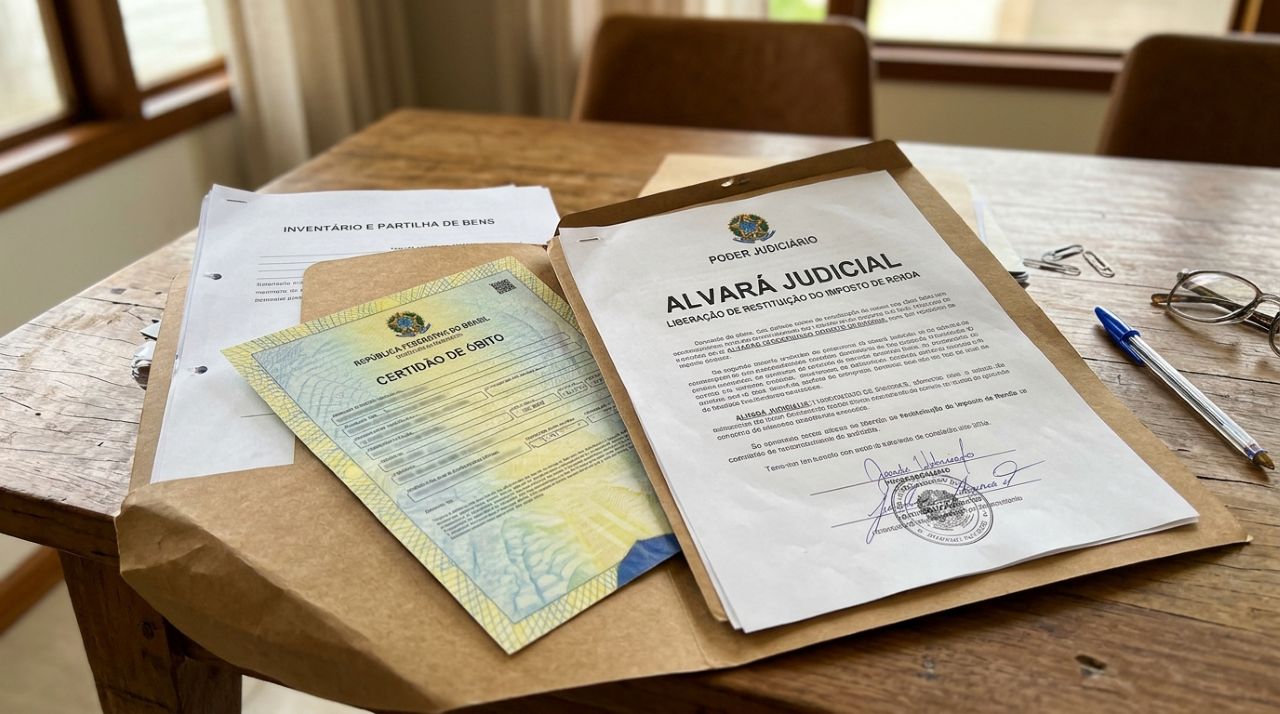
Depois da morte do pai, os filhos encontram uma restituição do Imposto de Renda que ninguém conhecia. A surpresa vira dúvida quando percebem que a certidão de óbito não libera o dinheiro: o recebimento depende de documentos e da situação patrimonial.
Por que a certidão de óbito não basta para receber a restituição do pai?
A certidão de óbito confirma o falecimento, mas não demonstra quem pode receber a quantia nem qual parcela cabe a cada pessoa. Para a Receita Federal, a comprovação dos beneficiários exige documentos específicos, sobretudo quando existe inventário.
Quando o contribuinte deixou bens, a restituição integra os direitos considerados na partilha e precisa constar de alvará judicial ou escritura pública. Assim, os herdeiros não conseguem simplesmente apresentar a certidão ao banco e pedir transferência.
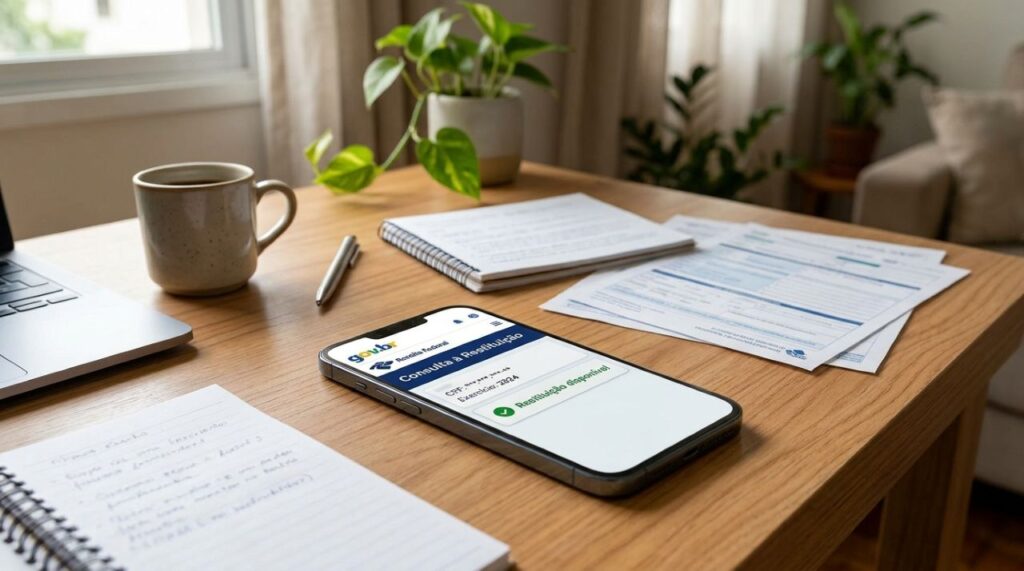
Como consultar uma restituição do Imposto de Renda deixada pelo pai?
A família pode começar pelo portal da Receita Federal, na área Meu Imposto de Renda, usando a opção de consulta à restituição. Com os dados do contribuinte, é possível verificar o andamento do IRPF e identificar uma eventual pendência.
Se a restituição já foi creditada na conta do falecido, a liberação segue regras do banco. Se estava disponível, mas não creditada, um beneficiário com autorização pode procurar o Banco do Brasil; vários devem buscar a Receita Federal.
Abaixo, um vídeo do canal ABL Advogados Previdenciários no YouTube que complementa as informações sobre direitos e procedimentos relacionados ao falecimento de familiares:
Quais documentos os herdeiros precisam apresentar quando existe inventário?
Se o pai deixou imóveis, aplicações ou outros bens a inventariar, a restituição precisa estar prevista em alvará judicial ou escritura pública de inventário e partilha. Esses documentos devem identificar os beneficiários, os créditos e a porcentagem destinada a cada um.
A descoberta do dinheiro após a conclusão da partilha não significa perda automática do valor. Dependendo do caso, será necessário obter um alvará específico ou providenciar uma escritura pública de sobrepartilha, incluindo formalmente a restituição esquecida na divisão.
Os principais documentos exigidos nessa situação são:
- Certidão de óbito do contribuinte falecido.
- Alvará judicial ou escritura pública de inventário e partilha que identifique os créditos, beneficiários e percentuais.
- Dados bancários dos beneficiários indicados no documento, incluindo conta corrente, poupança ou chave PIX vinculada ao CPF.
Como receber a restituição quando o falecido não deixou bens a inventariar?
Quando não existem bens sujeitos a inventário, mas há dependentes habilitados à pensão por morte, a restituição pode seguir um procedimento próprio. A habilitação reconhecida pelo INSS ou órgão previdenciário é essencial para comprovar quem tem direito ao pagamento.
Nesse cenário, os interessados devem apresentar certidão de óbito, declaração de inexistência de bens e documentos dos dependentes. Se não houver dependentes habilitados, a liberação exige alvará judicial ou escritura pública que identifique os beneficiários e respectivos valores.
📋 Restituição de falecido: 4 documentos e informações para conferir
Para dependentes habilitados à pensão por morte, a organização dos documentos ajuda a evitar pendências. Marque cada item depois de conferir.
Qual é o prazo para os filhos solicitarem a restituição do pai falecido?
Conforme as orientações da Receita Federal atualizadas em agosto de 2026, a restituição de contribuinte falecido pode ser resgatada em até cinco anos. O prazo começa na primeira disponibilização do valor à instituição financeira, não na data do falecimento.
Se a restituição foi disponibilizada há mais de quatro anos, a família deve procurar a Receita Federal rapidamente, mesmo que ainda esteja reunindo documentos. O pedido formal ajuda a preservar o direito enquanto a documentação necessária segue em preparação.



Morador monta filtro de água caseiro usando apenas materiais naturais e cria um sistema que promete levar filtragem para todos os pontos da casa
Projetos artesanais voltados para a autonomia residencial ganham destaque ao propor soluções acessíveis. A criação de um sistema de filtragem...

Escondido por quase 2 mil anos sob as ruínas de Roma, um mosaico monumental de 15 metros acaba de ser aberto ao público e revela Apolo cercado pelas Musas em uma obra impressionante da Antiguidade
A preservação do patrimônio histórico revela surpresas impressionantes nas galerias de Roma. A abertura ao público de uma estrutura monumental...

Depois dos 60, quem percebe sobrancelhas mais ralas não precisa apostar em traços marcados, pois uma técnica de preenchimento leve pode preservar a naturalidade do rosto
Depois dos 60, as sobrancelhas podem apresentar fios mais finos e pequenos espaços aparentes, mas isso não exige desenhos escuros....