Entretenimento
Receita Federal estabelece novo padrão de nota fiscal para microempresas e empresas de pequeno porte; veja quem precisa se adaptar
Nova regra está em vigor desde 1º de novembro de 2026 e exige mudanças na emissão de notas fiscais de micro e pequenas empresas, inclusive onde existem sistemas municipais.
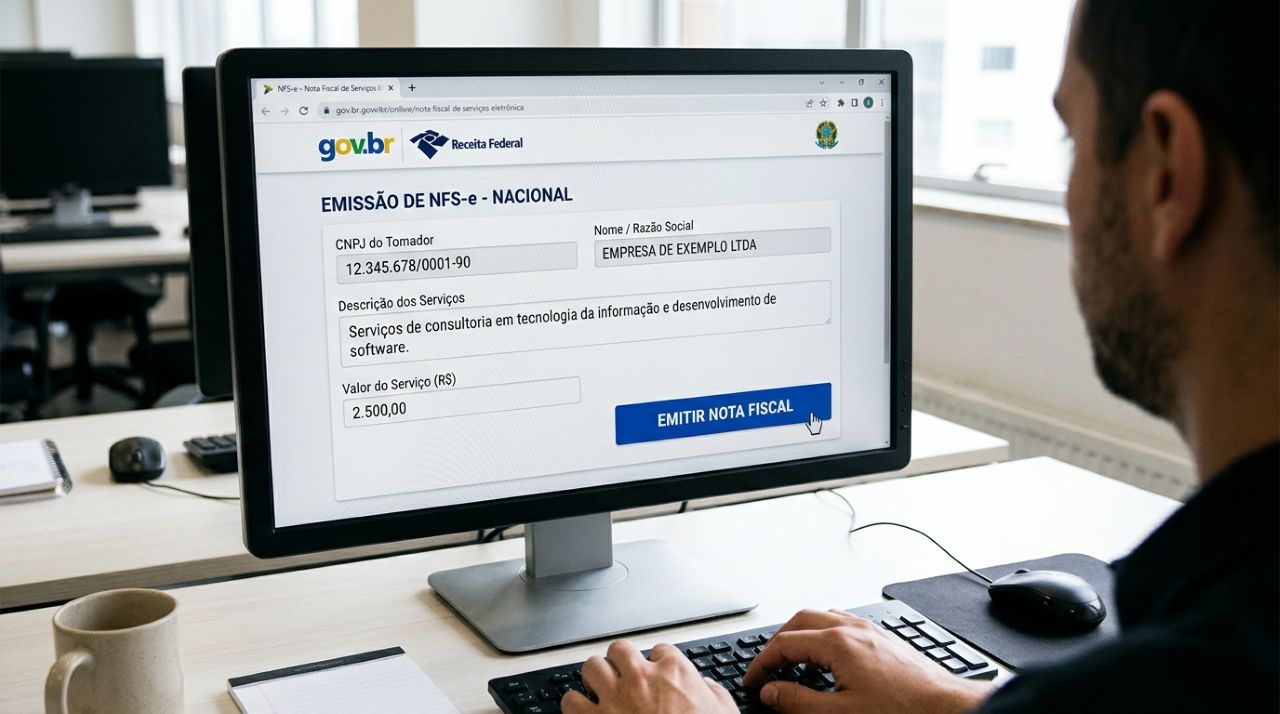
Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços precisam utilizar o Emissor Nacional da NFS-e. A mudança exige atenção ao faturamento, inclusive nos municípios que mantêm plataformas próprias.
Quais empresas do Simples Nacional precisam emitir NFS-e pelo sistema nacional?
A obrigação alcança microempresas e empresas de pequeno porte optantes pelo Simples Nacional sempre que realizam serviços sujeitos à Nota Fiscal de Serviços Eletrônica. A regra foi definida pela Resolução CGSN nº 191/2026, com efeitos desde novembro.
O uso do sistema nacional não depende da existência de uma plataforma municipal. Mesmo empresas acostumadas aos emissores das prefeituras devem observar o novo procedimento para suas notas de serviços e adequar a rotina de emissão.
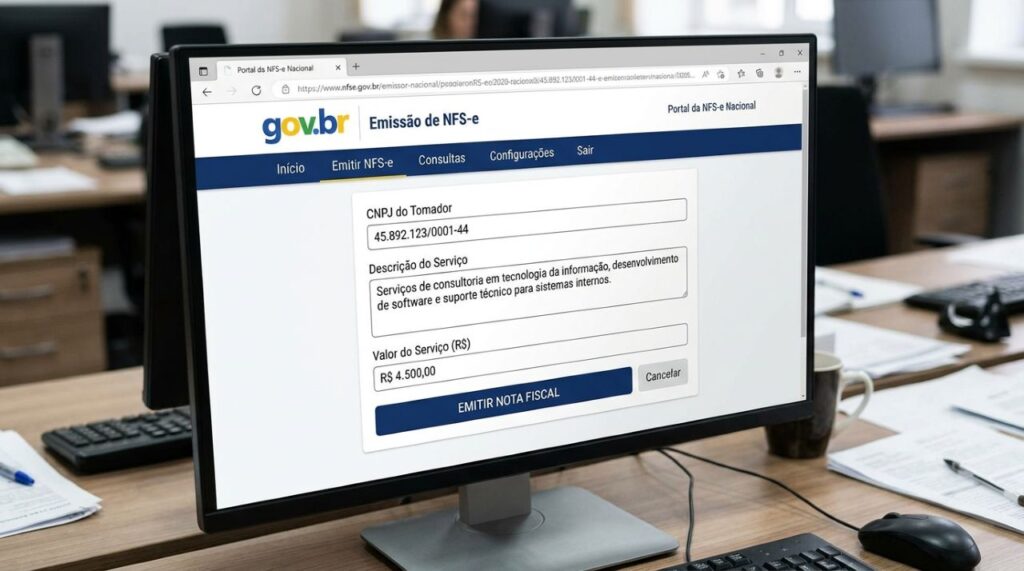
Como emitir notas fiscais pelo Emissor Nacional da NFS-e?
A emissão pode ser realizada diretamente na plataforma nacional, utilizando a versão web do serviço. Essa alternativa permite que o prestador cumpra a exigência sem depender do emissor municipal, desde que tenha acesso ao ambiente indicado.
Empresas que utilizam sistemas de gestão também podem emitir documentos por integração com a API do Emissor Nacional. Nesse caso, é necessário conferir se a integração está preparada para a nova exigência e se o sistema opera corretamente.
Abaixo, um vídeo do canal Sebrae no YouTube que apresenta orientações sobre a emissão de NFS-e pelo ambiente web:
O que acontece com os emissores municipais de notas fiscais?
A existência de uma solução própria da prefeitura não dispensa o uso do Emissor Nacional pelas empresas abrangidas. O ponto central é a origem da emissão: a NFS-e precisa seguir o padrão nacional previsto para os optantes.
Por isso, a mudança afeta principalmente quem estava habituado a emitir notas por canais municipais. O empreendedor precisa identificar como suas notas serão geradas daqui em diante e evitar manter uma rotina incompatível com a obrigação.
Na prática, a transição envolve três verificações importantes:
- Identificar se a empresa presta serviços sujeitos à emissão de NFS-e.
- Confirmar a utilização do Emissor Nacional para os documentos abrangidos.
- Verificar se os sistemas próprios estão integrados à API nacional.
Como os pequenos negócios devem se adaptar à nova exigência?
O primeiro passo é revisar o processo de faturamento e confirmar o acesso ao ambiente nacional. Essa conferência ajuda a identificar se a empresa consegue continuar emitindo documentos de serviços com regularidade, sem depender de procedimentos anteriores.
Também é importante verificar se a solução utilizada atualmente já está adaptada à API do Emissor Nacional. Para negócios que combinam comércio e prestação de serviços, a atenção deve recair sobre as operações sujeitas à NFS-e.
4 cuidados para adaptar a emissão de notas fiscais
Empresas que precisam utilizar o sistema nacional de NFS-e devem conferir procedimentos, acessos e ferramentas de faturamento.
Confira como as notas fiscais são emitidas atualmente e identifique o que precisa ser ajustado na rotina da empresa.
Confirme se a empresa consegue acessar o ambiente nacional de emissão de NFS-e e utilizar as funcionalidades necessárias.
Verifique se o programa utilizado no faturamento está adaptado às exigências e à integração com a plataforma nacional.
Converse com o profissional contábil para organizar a emissão das notas e evitar inconsistências nos registros fiscais.
Quando entram em vigor as regras da CBS e do IBS para o Simples Nacional?
A obrigação de emitir NFS-e pelo Emissor Nacional começou em 1º de novembro de 2026, mas não antecipa todas as mudanças da reforma tributária. As disposições sobre CBS e IBS para optantes do Simples Nacional produzem efeitos em outra data.
Para essas empresas, as regras relacionadas aos dois tributos passam a produzir efeitos em 1º de janeiro de 2027. Até lá, a prioridade operacional é manter a emissão de serviços adequada ao sistema nacional, distinguindo prazos e obrigações.


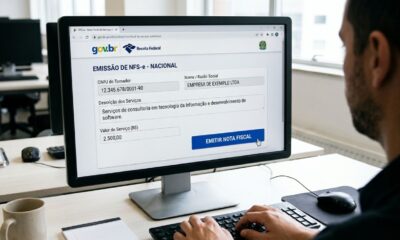

Receita Federal estabelece novo padrão de nota fiscal para microempresas e empresas de pequeno porte; veja quem precisa se adaptar
Desde 1º de novembro de 2026, microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços precisam utilizar...

Com 2 bananas congeladas e 2 colheres de cacau: o sorvete caseiro de chocolate que fica cremoso sem levar creme de leite
Nos dias quentes, um sorvete caseiro de chocolate pode ficar cremoso sem leite, creme de leite ou sorveteira. A combinação...

Mulher vai a abrigo decidida a adotar apenas um gato, mas acaba voltando para casa com sete felinos e uma história emocionante de amor pelos animais
O plano de Carolyn era adotar apenas uma gata, mas o encontro com Rosie e seus seis filhotes mudou tudo....