Entretenimento
Provérbio japonês sobre dinheiro: “Quem tem pressa dá a volta pelo caminho mais longo” — a lição de paciência que explica por que tanta gente perde dinheiro em consórcio e financiamento
Provérbio japonês sobre pressa explica o consórcio: quase metade dos cotistas não chega ao bem desejado
@financas · agora
Você entraria num grupo em que quase metade desiste no meio do caminho?
Deslize para baixo ⬇️
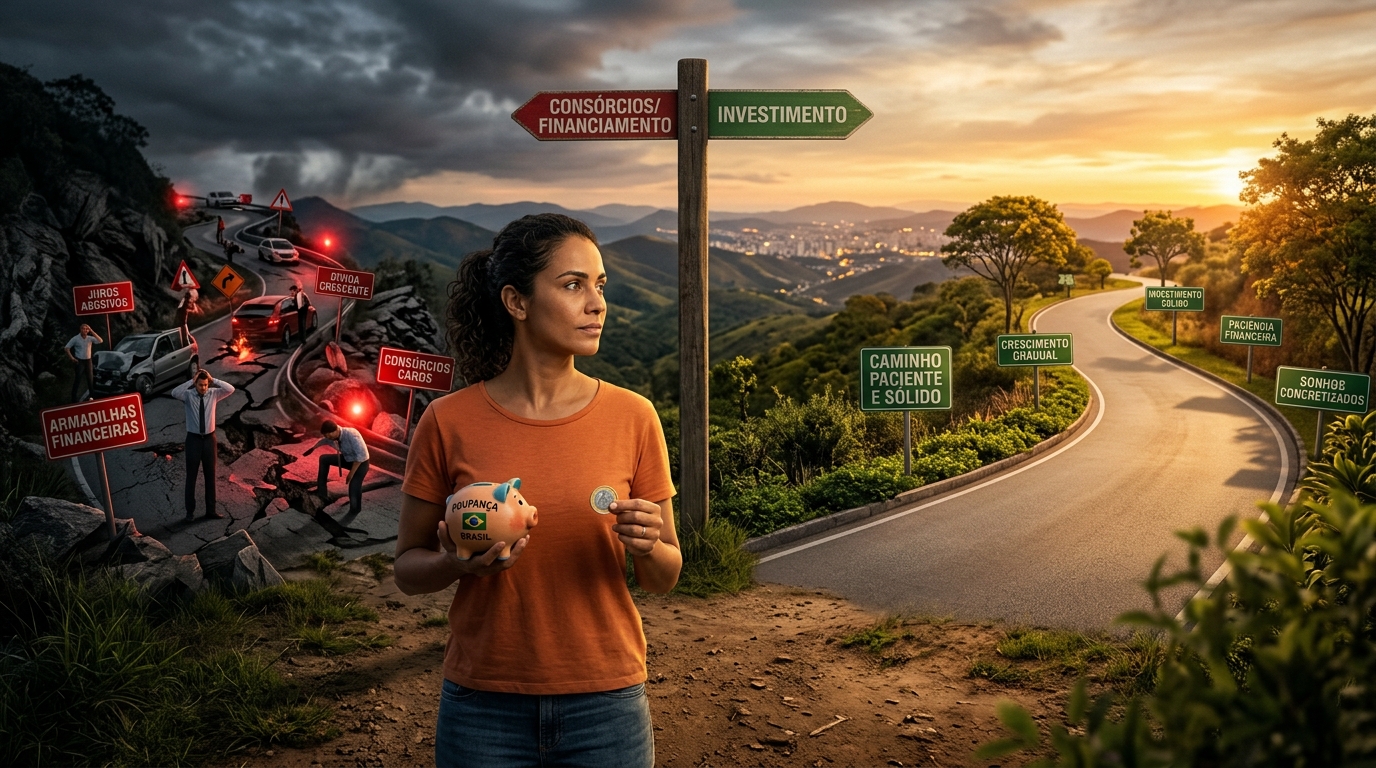
Os japoneses dizem que quem tem pressa deve dar a volta pelo caminho mais longo. O consórcio parece feito sob medida para testar essa ideia. Segundo o Banco Central, o índice de exclusão chegou a 48,6% em 2024. Na prática, quase metade de quem compra uma cota não consegue adquirir o bem.
O que diz o provérbio japonês sobre quem tem pressa?
Diz que o atalho costuma sair caro. Em japonês, a frase é isogaba maware, algo como se estiver com pressa, dê a volta. Ela serve para trilhas, projetos e, claro, para o seu bolso.
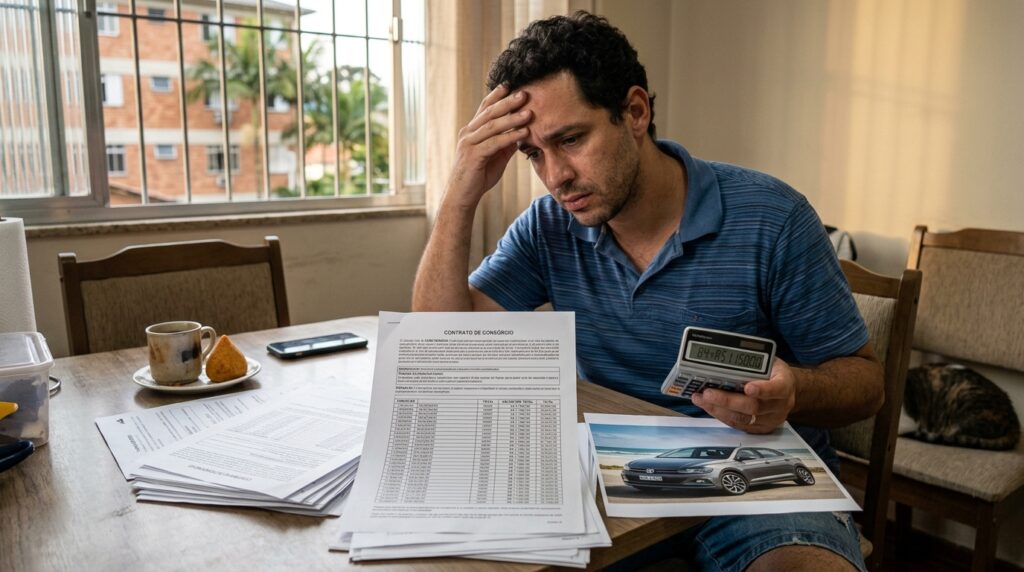
Você conhece a cena. O carro novo passa na rua, o vendedor sorri e, de repente, a parcela cabe no orçamento como uma luva. A pressa vence a discussão antes de a calculadora sair da gaveta.
Por que tanta gente sai do consórcio antes da hora?
Porque o consórcio pede paciência justamente de quem entrou nele com pressa. O desenho é de autofinanciamento: o grupo paga junto, e cada um recebe a carta de crédito no seu tempo, por sorteio ou por lance.
Alguns números do relatório anual do Banco Central mostram onde a paciência costuma quebrar. Veja os principais.
- A cota excluída é a de quem desistiu ou deixou de pagar, pela definição do próprio BC.
- Em dezembro de 2024, havia 10,74 milhões de cotas excluídas no sistema.
- Desse total, só 14,6% tinham sido contempladas antes da saída.
- Nos imóveis, com grupos de prazo médio perto de 217 meses, a exclusão chegou a 56,9%.
Nada disso transforma o produto em armadilha. Significa apenas que ele funciona melhor para quem aguenta as parcelas por anos, sem precisar do bem amanhã cedo. Também ajuda muito ler o contrato até a última linha, inclusive as letras miúdas.
Quais números do consórcio pedem calma antes de assinar?
Três deles merecem um café antes da assinatura: a taxa de administração, o peso dos lances e os valores esquecidos. Nenhum costuma aparecer em letra grande no anúncio.
O carrossel reúne esses dados em cartões rápidos. Arraste com calma, bem no espírito do provérbio.
📉
48,6%
Índice de exclusão em 2024: quase metade das cotas termina fora do grupo.
🧾
18,35%
Taxa média de administração dos grupos formados em 2024.
🎯
78,3%
Das contemplações de 2024 vieram por lance, recorde da série histórica.
⏳
217 meses
Prazo médio dos novos grupos de imóveis, mais de 18 anos de parcelas.
💸
R$2,08 bi
Em recursos não procurados de grupos encerrados.
Fonte: Banco Central, Panorama do Sistema de Consórcios 2024
👉 Arraste para o lado
Repare no terceiro cartão. Se quase oito em cada dez contemplações saem por lance, quem não tem dinheiro guardado depende do sorteio. E o sorteio, você sabe, não tem pressa nenhuma.
Como aplicar a lição da paciência no próximo contrato?
Dando a volta de propósito, isto é, planejando antes de sentar com o vendedor. O caminho longo, aqui, é feito de contas, leitura atenta e um pouco de desconfiança saudável.
A lista abaixo é o seu mapa para esse desvio inteligente. Leve-a para a próxima conversa com a administradora.
- Some taxa de administração, fundo de reserva e seguros antes de comparar parcelas.
- Confira se a administradora tem autorização do Banco Central para funcionar.
- Reserve o consórcio para objetivos sem data urgente e compare com o custo total de um financiamento.
- Não conte com o lance se não tiver reserva, porque aí a espera depende da sorte.
- Se já participou de um grupo encerrado, consulte o Sistema de Valores a Receber.
Se você guardar só uma coisa deste texto, que seja o dado abaixo. Ele resume o custo da pressa melhor que qualquer provérbio.
Banco Central do Brasil · Panorama do Sistema de Consórcios 2024
Vale mais dar a volta ou pegar o atalho do financiamento?
Depende da sua pressa real, e não da pressa que a vitrine inventa. Se o bem pode esperar e a parcela cabe com folga, o caminho longo do consórcio pode sair mais em conta. Se não pode, o financiamento cobra juros pelo atalho. Me conta nos comentários qual caminho você escolheu da última vez e se faria tudo de novo.



Sem óleo lubrificante, nem sujeira nas dobradiças: a melhor forma de acabar com o rangido das portas esfregando apenas uma vela de parafina
O barulho agudo de portas rangendo pela casa incomoda a rotina e indica atrito seco entre os metais da dobradiça....

Provérbio japonês sobre dinheiro: “Quem tem pressa dá a volta pelo caminho mais longo” — a lição de paciência que explica por que tanta gente perde dinheiro em consórcio e financiamento
💰@financas · agora Você entraria num grupo em que quase metade desiste no meio do caminho? Deslize para baixo ⬇️...

Prédio proíbe carros de estacionarem na rua pública em frente ao portão por segurança e condomínio é multado em R$ 5 mil por constrangimento
A apropriação indevida do espaço público por condomínios residenciais para criar falsas vagas exclusivas de segurança constitui ato ilícito e...