Entretenimento
Motoboy usa o 13º para quitar a moto financiada em 48x e descobre quanto economiza de juros ao antecipar parcelas, um direito garantido pelo Código de Defesa do Consumidor
A primeira descoberta veio ao consultar o Código de Defesa do Consumidor.
- Juros futuros saem da conta: quem antecipa a dívida tem direito à redução proporcional dos juros e demais acréscimos.
- Diferença pode ser grande: quanto mais parcelas ainda faltarem, maior pode ser a distância entre somá-las e quitar o saldo antecipadamente.
- É um direito do consumidor: a financeira não pode simplesmente cobrar todos os juros que seriam pagos até o fim do contrato.
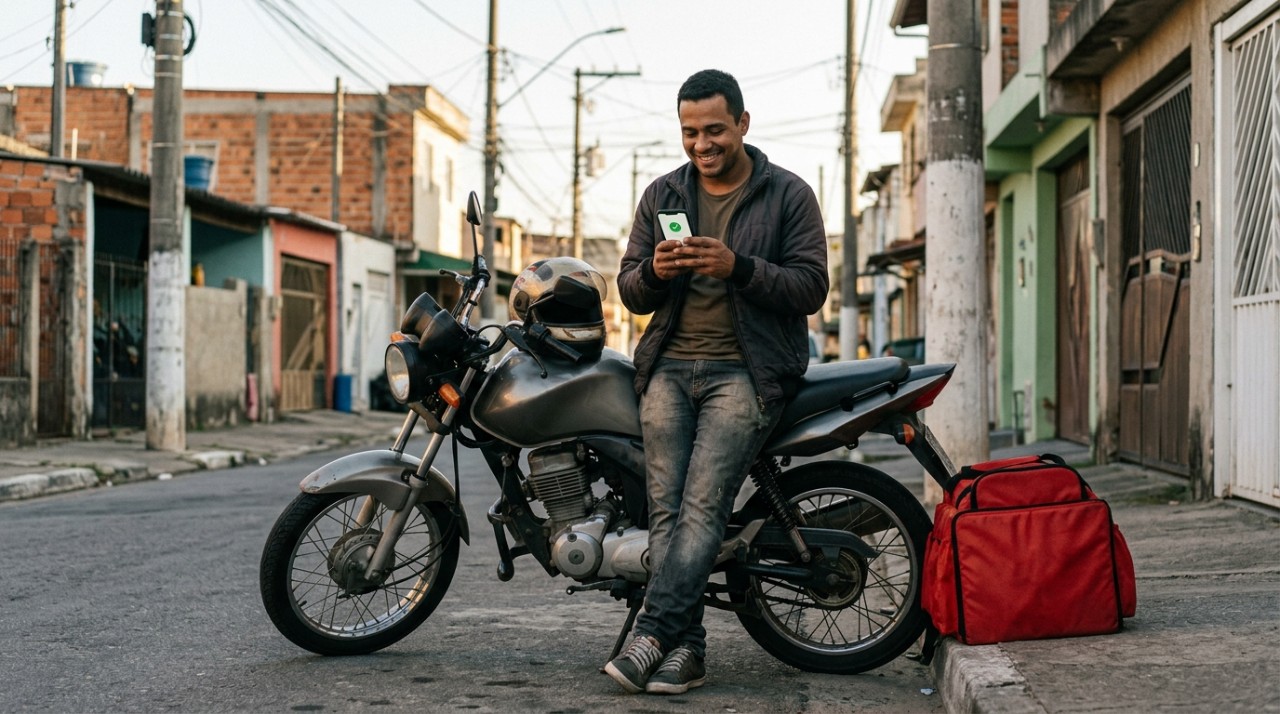
Quando recebeu o 13º salário, um motoboy decidiu fazer algo que vinha adiando: verificar quanto custaria encerrar o financiamento da moto antes das 48 parcelas previstas. Ele imaginava que teria de somar todas as prestações restantes, mas descobriu que a quitação antecipada funciona de outra maneira e pode eliminar uma parte relevante dos juros futuros.
O que você precisa saber sobre a quitação antecipada do financiamento
A primeira descoberta veio ao consultar o Código de Defesa do Consumidor. O artigo 52, § 2º, assegura ao consumidor a liquidação antecipada do débito, total ou parcial, com redução proporcional dos juros e demais acréscimos.
Isso significa que quitar o financiamento da moto não é simplesmente pegar o valor da prestação e multiplicar pela quantidade de meses que faltam. Parte daquela soma corresponde a encargos previstos para períodos que ainda nem chegaram.
Como o 13º salário mudou a conta do financiamento da moto
Com dinheiro disponível, o motoboy percebeu que havia duas escolhas. Poderia guardar o 13º salário e continuar pagando mês a mês ou pedir à financeira o valor atualizado para liquidar a dívida naquele momento.
A segunda opção revelou uma diferença importante. A quitação antecipada considera o saldo devedor e retira proporcionalmente encargos que seriam cobrados no futuro, por isso o valor para encerrar o contrato tende a ser menor do que a soma simples das prestações vincendas.
Juros do financiamento: uma conta mostra quanto pode ser economizado
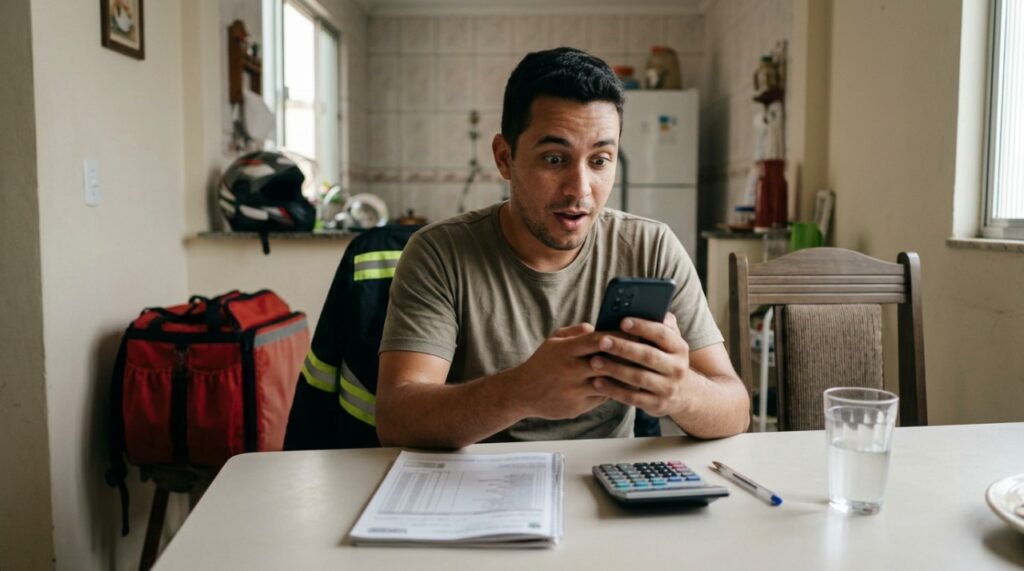
Para entender o efeito, ele fez uma simulação. Em um financiamento de R$ 18 mil em 48 meses, com taxa de 2% ao mês e parcelas próximas de R$ 587, depois de 24 pagamentos ainda restariam cerca de R$ 14,1 mil se as 24 prestações fossem simplesmente somadas.
Nessa mesma conta simplificada, o saldo financeiro das parcelas restantes ficaria perto de R$ 11,1 mil. A diferença seria de aproximadamente R$ 3 mil em juros futuros. O valor real muda conforme contrato, taxa, encargos, data da quitação e número de parcelas já pagas.
- Peça o saldo devedor atualizado: não use apenas a soma das prestações que aparecem no carnê ou aplicativo.
- Compare os dois valores: observe quanto ainda seria desembolsado seguindo o calendário normal e quanto custa quitar naquele dia.
- Confira a taxa contratada: juros mais altos e maior prazo restante tendem a aumentar o efeito da antecipação.
- Guarde o comprovante: depois do pagamento, confirme a baixa da dívida e os procedimentos relacionados à garantia do veículo.
A quitação antecipada deve considerar a retirada proporcional de juros e acréscimos referentes ao período futuro.
Em contratos com muitas prestações ainda abertas, a diferença entre o total futuro e o saldo de quitação pode chamar atenção.
A redução proporcional dos juros na liquidação antecipada está expressamente prevista na legislação de defesa do consumidor.
Por que antecipar parcelas pode importar para quem trabalha com a moto
Para o motoboy, a moto não era apenas um veículo. Era também ferramenta de trabalho e uma despesa fixa todos os meses. Encerrar o financiamento da moto significava retirar uma prestação do orçamento e diminuir o custo financeiro associado à dívida.
Isso não significa que usar todo o 13º salário para quitar seja sempre a melhor escolha. Antes de esvaziar a reserva, vale considerar despesas próximas, imprevistos e outras dívidas que possam ter juros ainda maiores.
O que mais você precisa saber antes de pedir a quitação antecipada
O consumidor pode antecipar a dívida de forma total ou parcial. Assim, quem não tem dinheiro para quitar tudo também pode consultar a financeira sobre a antecipação de parcelas e verificar como a redução dos juros será aplicada no contrato.
No fim da conta, o que surpreendeu o motoboy foi perceber que antecipar não significava simplesmente pagar hoje tudo o que aparecia no calendário dos próximos meses. Ao retirar juros que ainda seriam cobrados, a dívida encolheu e o dinheiro extra de fim de ano passou a ter um peso bem diferente no orçamento.
Conhece alguém pagando carro ou moto financiada? Compartilhe este conteúdo para que mais consumidores saibam que antecipar parcelas pode reduzir os juros que ainda seriam cobrados.



Segurança Presente age rápido e prende dupla por furto na Tijuca
Agentes do Segurança Presente da Tijuca prenderam dois homens por furto a uma loja na Rua Desembargador Izidro, na manhã...

O detalhe escondido embaixo do piso que pode fazer diferença no silêncio da casa e evitar que cada passo seja ouvido pelos outros cômodos
Escolher um revestimento bonito para a residência exige atenção aos detalhes de construção para manter o conforto diário. A aplicação...

Protestos estudantis tomam a França: 256 mil pessoas vão às ruas contra condições inadequadas e falta de professores
Protestos estudantis que começaram em setembro na região de Paris se espalharam pela França. A maior mobilização ocorreu nesta terça-feira...