Economia
Mulher com o nome sujo por uma dívida de R$ 2.300 de 2020 tenta um financiamento e descobre que, passados 5 anos, a negativação precisa sair do cadastro
SPC e Serasa devem retirar negativação depois de cinco anos do vencimento da dívida
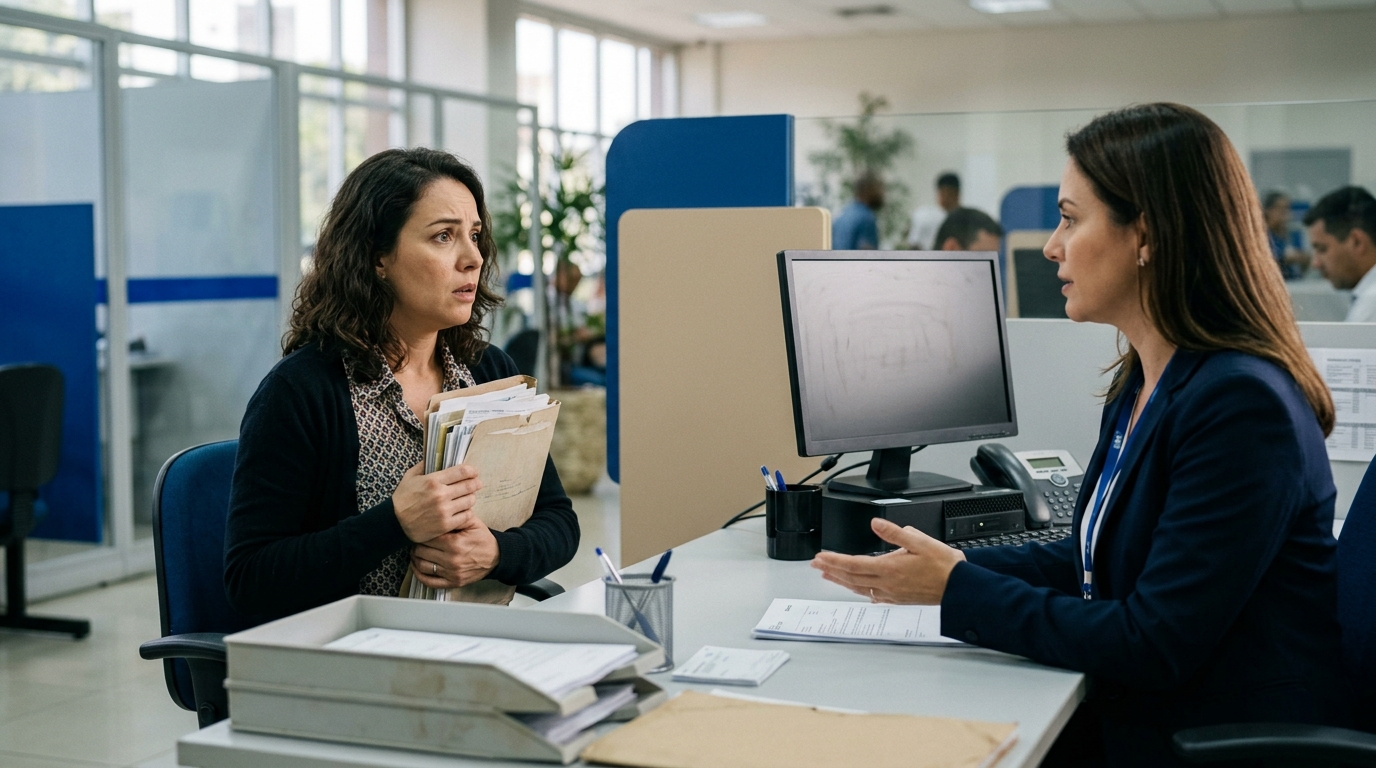
Uma dívida de R$ 2.300, contraída em 2020, não pode manter o nome de ninguém negativado para sempre. O Código de Defesa do Consumidor limita o registro nos cadastros de proteção ao crédito a cinco anos, e a mulher que descobriu isso ao tentar um financiamento tem direito de exigir a baixa. A cobrança pode continuar, mas a restrição no CPF tem prazo de validade.
Por que o financiamento foi negado depois de tanto tempo?
Bancos e financeiras consultam a Serasa e o SPC antes de aprovar qualquer crédito. A negativação aparece como restrição no CPF, e o sistema de análise costuma recusar o pedido de forma automática, sem que o atendente explique o motivo ao cliente.
Foi assim que a descoberta aconteceu. Ela achava que a pendência de 2020 já estava esquecida e só soube do registro quando o financiamento travou. Quando a anotação continua ativa além do prazo, o consumidor fica barrado por uma informação que deveria ter desaparecido.
O que dizem o artigo 43 do CDC e a Súmula 323 do STJ?
O artigo 43, §1º, do Código de Defesa do Consumidor determina que os cadastros não podem conter informações negativas por período superior a cinco anos. Passado esse tempo, o órgão de proteção ao crédito deve excluir o registro, e o consumidor não precisa pagar nada para isso.
A Súmula 323 do Superior Tribunal de Justiça reforça a regra e diz que a inscrição pode ficar no cadastro por no máximo cinco anos, mesmo que a dívida ainda possa ser cobrada na Justiça. O §5º do mesmo artigo completa o quadro: depois que a cobrança prescreve, os cadastros não podem informar dados que dificultem um novo crédito.
A dívida some junto com a negativação?
Não necessariamente, e aqui mora a confusão mais comum. A saída do nome do SPC e da Serasa não é perdão do débito. O credor continua podendo cobrar por ligação, mensagem ou carta, desde que respeite os limites da lei e não exponha o devedor a constrangimento.
A prescrição é outro prazo. Para dívidas decorrentes de contrato, o Código Civil costuma fixar cinco anos para a cobrança judicial, mas cada tipo de débito pode ter regra própria. Vale conferir o enquadramento do contrato antes de assumir que o credor perdeu o direito de cobrar.
Como conferir a data certa antes de pedir a baixa
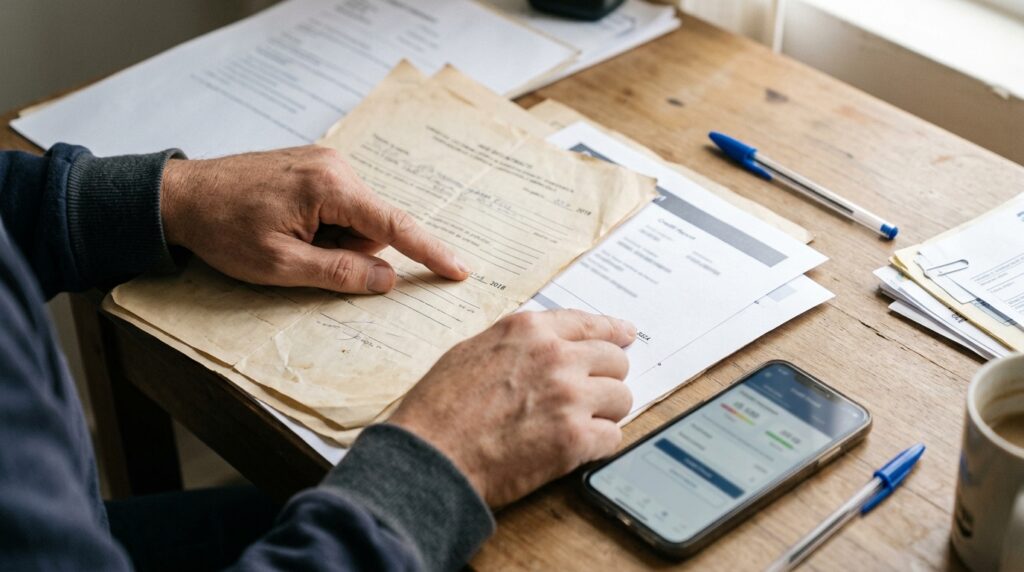
O prazo de cinco anos conta a partir do vencimento da dívida, e não do dia em que o credor negativou o nome. Antes de agir, o consumidor deve reunir alguns dados:
- A data de vencimento da parcela não paga, que aparece no contrato ou na fatura.
- A data de inclusão do nome no cadastro, informada na consulta ao CPF.
- O nome do credor e o valor original da dívida, que no caso é de R$ 2.300.
- Eventuais outras restrições em aberto, porque registros legítimos mais recentes continuam valendo.
Como tirar o nome do cadastro depois dos cinco anos
O consumidor não precisa esperar que o órgão tome a iniciativa. Com as datas em mãos, alguns passos ajudam a resolver a situação com rapidez:
- Consulte o CPF na Serasa e no SPC e imprima ou salve o extrato com as restrições.
- Peça a exclusão pelos canais oficiais do órgão, anexando a prova de que passaram cinco anos.
- Registre o protocolo do pedido e guarde as respostas recebidas por e-mail ou aplicativo.
- Acione o Procon ou o Juizado Especial Cível se o registro continuar ativo depois do pedido.
Se o nome continuar sujo mesmo após o prazo, a manutenção indevida pode gerar indenização. O dano costuma ser reconhecido quando a restrição causa recusa de crédito, como na tentativa de financiamento da história.
Prazo vencido, restrição fora do cadastro
A mulher que descobriu o problema ao tentar financiar já tem em mãos o principal argumento, os cinco anos contados desde o vencimento da dívida em 2020. Com o extrato do cadastro e o protocolo do pedido guardados, ela pode exigir a baixa da anotação e retomar a análise do financiamento sem a restrição.
O débito de R$ 2.300 continua sendo um assunto a resolver, seja por acordo com o credor, seja por renegociação com desconto. A diferença é que agora ela negocia em posição mais firme, porque o registro no SPC e na Serasa deixou de ser a arma de pressão da cobrança.



Provérbio persa sobre gratidão: “Eu chorava por não ter sapatos, até que vi um homem que não tinha pés.” Uma reflexão cortante sobre a mania de focar no que falta, a valorização das pequenas vitórias e o antídoto imediato contra a ingratidão crônica.
A gente vive reclamando do que falta e esquece do que tem. É contra esse hábito que fala a frase...

Você guarda seus cobertores e mantas da maneira errada: especialistas explicam o passo a passo para conservar as peças longe do mofo e dos ácaros
Saiba como guardar cobertores e mantas corretamente para manter as peças cheirosas e evitar mofo e surpresas desagradáveis ao abrir...

Justiça do Rio nega liminar ao Vasco para mandar jogo contra o Boca Juniors no Maracanã
O Vasco sofreu uma derrota na Justiça nesta terça-feira na tentativa de levar ao Maracanã o segundo jogo da semifinal...