Economia
“Limparam minha conta num golpe e o banco se recusou a devolver”: Justiça reconhece falha no aplicativo e manda restituir R$ 18 mil
A falha dos sistemas antifraude em bloquear transferências atípicas em curto período atrai a responsabilidade civil objetiva da instituição bancária.
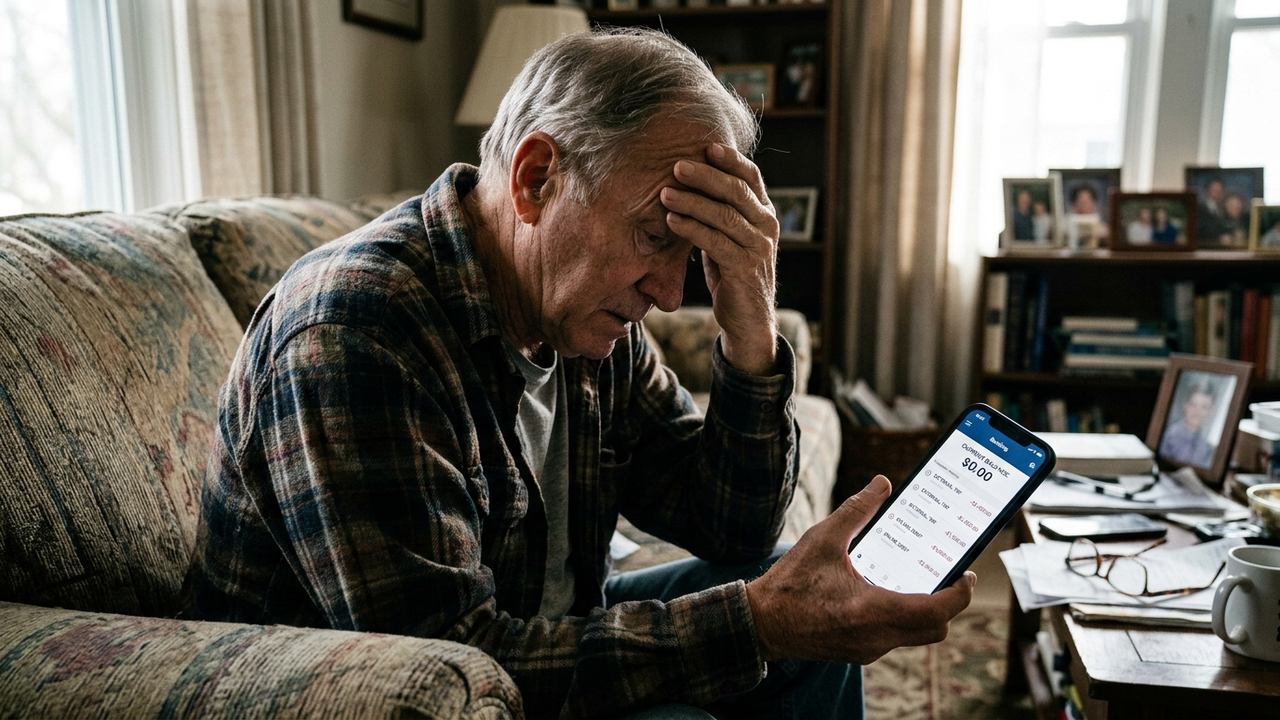
A proliferação de fraudes eletrônicas por meio de transações Pix atípicas tem gerado condenações reiteradas contra instituições financeiras no país. A Justiça Cível condenou um grande banco a restituir R$ 18.000,00 desviados da conta corrente de um correntista após a instituição negar administrativamente o ressarcimento da fraude.
Em menos de 15 minutos, criminosos realizaram 6 transferências de valores idênticos para contas de laranjas durante a madrugada. A Justiça reconheceu que o sistema antifraude do aplicativo falhou ao não bloquear operações que fugiam totalmente do padrão histórico de consumo do cliente.
O que estabelece a Súmula 479 do STJ sobre fraudes bancárias?
A responsabilidade das instituições financeiras é regida pela consolidada Súmula nº 479 do Superior Tribunal de Justiça. O enunciado determina que os bancos respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
A segurança dos canais eletrônicos integra o risco direto do negócio bancário (Artigo 14 do CDC). O banco não pode transferir para o usuário comum o prejuízo de invasões virtuais decorrentes de vulnerabilidades nos sistemas de autenticação biométrica ou verificação de dois fatores.
Por que a realização de transações em horários atípicos caracteriza falha de segurança?
As resoluções do Banco Central do Brasil obrigam os bancos a manterem ferramentas de monitoramento em tempo real capazes de identificar disparidades comportamentais. Transferências expressivas em horários incomuns (entre 20h00 e 06h00) devem disparar o bloqueio preventivo de segurança.
Para diferenciar a operação regular da movimentação com indício claro de fraude eletrônica, consulte a comparação estruturada a seguir:
🛡️ Dever de Monitoramento Antifraude Bancário
Como o Mecanismo Especial de Devolução do Pix deve ser acionado?
O Mecanismo Especial de Devolução (MED) é uma ferramenta criada pelo Banco Central para facilitar o rastreamento e bloqueio de valores desviados por fraude. O correntista deve registrar a reclamação formal no banco em até 80 dias a contar da data da transferência.
Ao receber o alerta, o banco pagador comunica o banco de destino, que efetua o bloqueio temporário dos recursos na conta do recebedor. Caso o banco recebedor falhe em cumprir o procedimento e permita o saque pelos criminosos, atrai responsabilidade solidária pela devolução.
Quais passos a vítima deve seguir imediatamente após notar o golpe?
A velocidade da comunicação do sinistro é indispensável para evitar que os golpistas pulverizem o dinheiro em dezenas de contas de passagem. Anotar protocolos de atendimento comprova a solicitação imediata de socorro ao banco.
Para construir a prova de falha operacional e obter a restituição integral na via judicial, adote o seguinte roteiro:
- 📞 Bloqueio imediato com protocolo: Ligue para o SAC do banco solicitando a contestação da transação e o acionamento do MED.
- 📄 Boletim de ocorrência detalhado: Registre o B.O. na Delegacia Eletrônica informando as chaves Pix de destino e os valores.
- 🏛️ Reclamação no Banco Central: Abra chamado na ouvidoria do Bacen para registrar a falha dos filtros de segurança da instituição.
Quais as principais dúvidas sobre devolução de dinheiro por golpe do Pix?
A responsabilidade do titular em golpes com fornecimento de senha e as decisões dos tribunais geram dúvidas frequentes. Veja as respostas técnicas a seguir:
📋 Perguntas Frequentes
Esclareça direitos bancários e prevenção de golpes virtuais
A segurança eletrônica das transações financeiras é dever intransferível dos bancos perante o Código de Defesa do Consumidor e a Súmula 479 do STJ. Quando o sistema falha em conter operações atípicas, o Judiciário restabelece o patrimônio da vítima de forma integral.



Chefs de cozinha afirmam: para a batata rústica ficar crocante por fora e macia por dentro, não coloque os pedaços diretamente no forno, mas faça um pré-cozimento começando com água fria
A batata rústica ganha textura de restaurante quando o preparo começa antes do forno. O segredo está no pré-cozimento em...

Muita gente espanta a lagartixa quando ela aparece dentro de casa, mas poucos sabem por que esse pequeno animal pode ser um aliado contra insetos
Encontrar uma lagartixa na parede pode assustar, sobretudo à noite, perto da cozinha, do banheiro ou da varanda iluminada. Porém,...

Provérbio italiano: “Quem vai devagar vai seguro e vai longe.” Uma reflexão sobre por que fazer tudo com pressa pode atrasar justamente aquilo que mais importa
Um provérbio italiano sobre paciência e perseverança apresenta uma reflexão sobre a importância de respeitar o tempo necessário para realizar...