Economia
Aposentado recebe R$ 2 mil de empréstimo não solicitado na conta com desconto no benefício e banco é condenado por prática abusiva
Descontar parcelas de consignado sem consentimento viola a Súmula 479 do STJ e o CDC, autorizando restituição em dobro e indenização por dano moral.
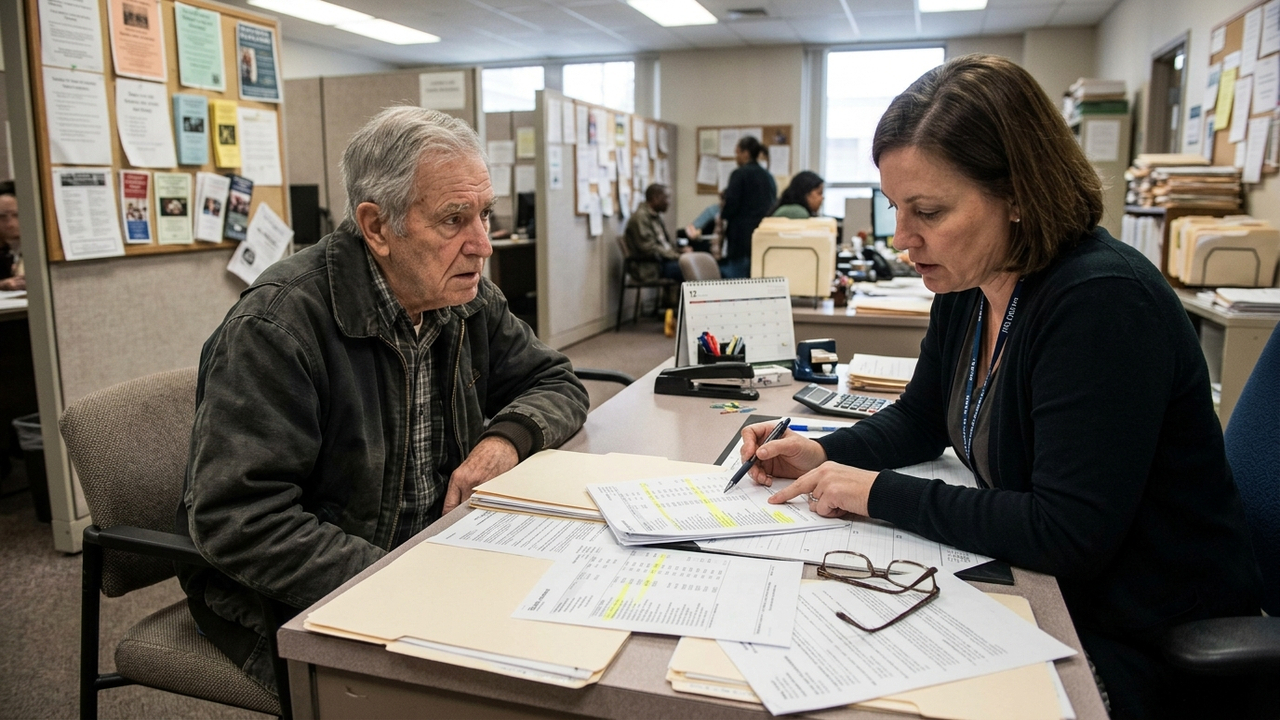
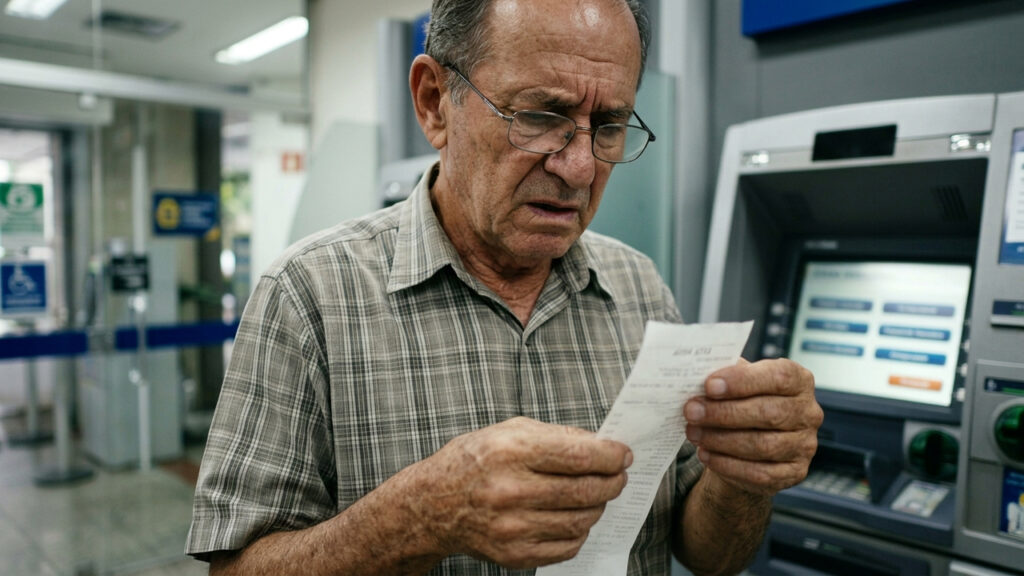
O crédito consignado creditado em contas de benefícios previdenciários sem solicitação expressa do titular configura fraude e falha na segurança bancária. A Justiça condenou uma instituição financeira por efetuar empréstimo não solicitado de R$ 2.000,00, determinando a suspensão dos descontos no INSS, a devolução em dobro das parcelas e pagamento de indenização por danos morais.
Por que o envio de crédito consignado sem pedido é considerado prática abusiva?
O Artigo 39, inciso III, do Código de Defesa do Consumidor proíbe expressamente o fornecimento de qualquer produto ou serviço sem solicitação prévia do consumidor. Essa conduta é qualificada por lei como prática abusiva grave equiparada a amostra grátis.
A contratação involuntária compromete a margem consignável do beneficiário sem consentimento. O depósito compulsório na conta força o idoso a contrair um contrato de mútuo com juros remuneratórios e amortizações mensais deduzidas de seu benefício de subsistência.
Qual é o teor da Súmula 479 do STJ sobre fraudes bancárias?
O Superior Tribunal de Justiça (STJ) pacificou na Súmula nº 479 que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
A alegação de contratação por correspondente bancário ou biometria facial fraudulenta não isenta a instituição do dever de indenizar. Para compreender as repercussões patrimoniais da fraude consignada, analise a tabela comparativa a seguir:
| Elemento Avaliado | Posicionamento do Banco | Decisão Judicial (STJ e CDC) |
|---|---|---|
| Validade do Contrato | Alega contratação digital regular | Nulidade absoluta por inexistência de consentimento |
| Valores Descontados | Recusa a restituição voluntária | Restituição em dobro (Artigo 42 do CDC) |
Como funciona a devolução em dobro das parcelas descontadas?
Comprovado que o aposentado não assinou contrato nem autorizou a contratação, incide a regra da repetição de indébito em dobro (Artigo 42, parágrafo único, do CDC). Todas as parcelas debitadas do benefício do INSS devem ser ressarcidas em dobro acrescidas de juros e correção monetária.
O montante de R$ 2.000,00 indevidamente depositado deve ser consignado em juízo ou devolvido ao banco via guia de depósito para afastar enriquecimento sem causa. A fraude enseja ainda condenação em danos morais de até R$ 10.000,00 pelos transtornos causados ao segurado vulnerável.
Quais providências o aposentado deve tomar ao notar o crédito indevido?
A vítima não deve sacar nem utilizar o valor depositado aleatoriamente em sua conta bancária. A recusa expressa do crédito e o bloqueio de consignações previdenciárias são fundamentais para comprovar a boa-fé no processo.
Para desmontar o golpe do consignado e anular as cobranças no INSS, adote o seguinte roteiro imediato:
- 🛑 Não movimente o valor: Mantenha os R$ 2.000,00 intactos na conta para viabilizar a devolução judicial imediata.
- 📋 Bloqueio no Meu INSS: Acesse o portal oficial e ative o serviço de bloqueio de benefício para novos empréstimos consignados.
- 🏛️ Boletim de ocorrência: Registre termo policial por estelionato e fraude bancária para instruir o processo no Juizado Cível.
Quais as principais dúvidas sobre consignados não solicitados?
Beneficiários do INSS têm dúvidas sobre como proceder quando o banco se recusa a emitir boleto para devolução do valor. Veja as respostas técnicas consolidadas a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre fraudes em empréstimos consignados
Não. Conforme a Súmula 479 do STJ, fraudes perpetradas por terceiros constituem fortuito interno, mantendo a responsabilidade objetiva da instituição.
O valor deve ser depositado em juízo na ação anulatória para evitar cobranças indevidas de juros ou novos débitos do mesmo contrato.
A contratação compulsória de empréstimo em benefício previdenciário constitui prática abusiva inadmissível. O Judiciário cancela os contratos fraudulentos, impõe a restituição em dobro dos descontos e fixa indenizações para reprimir o abuso bancário.



Psicólogos afirmam: “Quem só fala de si pode não estar fazendo isso por maldade, mas por uma necessidade intensa de ser ouvido, reconhecido e reafirmado”
As pessoas que só falam de si mesmas durante as conversas podem estar demonstrando uma necessidade de reconhecimento que nem...
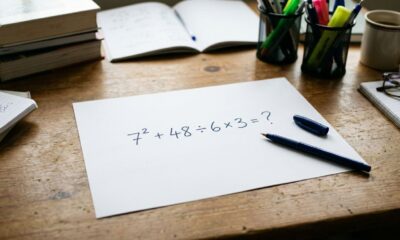

Seu primeiro palpite pode ser o maior erro neste desafio de matemática básica: 7² + 48 ÷ 6 × 3
A conta 7² + 48 ÷ 6 × 3 parece simples, mas esconde uma armadilha comum: responder no impulso. Quem...

Botafogo perde dois zagueiros para duelo com o Coritiba
O Botafogo terá dois desfalques importantes contra o Coritiba pela 30ª rodada do Campeonato Brasileiro. Arthur Chaves e Lucas Monzón...