Economia
Aposentado recebe um salário mínimo, perde R$ 313 por mês com empréstimo que nunca contratou e Justiça obriga banco a devolver o dinheiro e pagar R$ 10 mil
TJSC determinou restituição de descontos por empréstimo não comprovado e fixou indenização de R$ 10 mil ao aposentado.
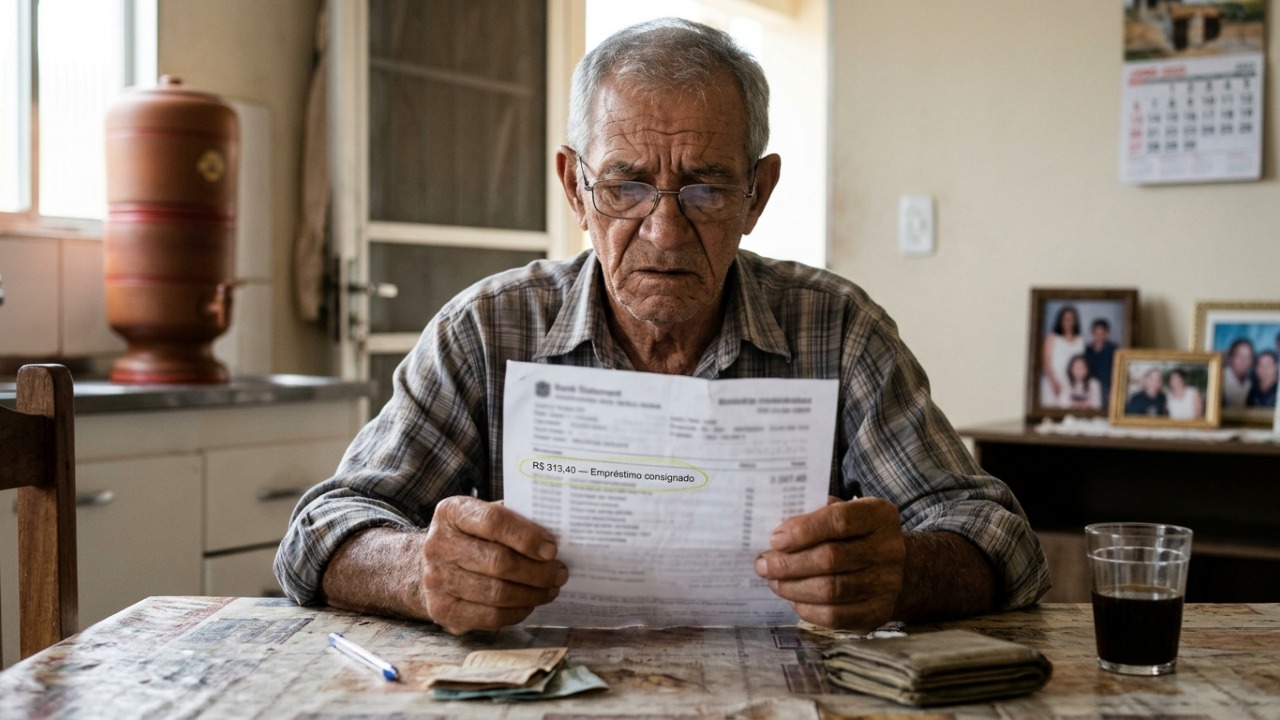
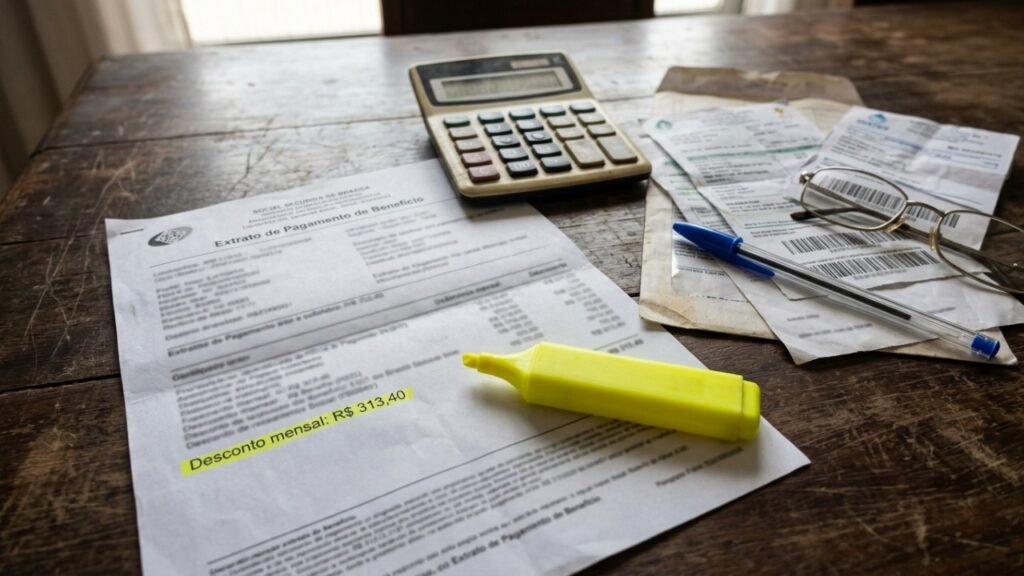
Descontos de um empréstimo não reconhecido reduziram por 11 meses a renda de um idoso em Santa Catarina. A parcela era de R$ 313,40, valor expressivo para quem vivia com benefício próximo de um salário mínimo. Ao julgar o caso, a Justiça determinou a restituição dos descontos e elevou a reparação por danos morais para R$ 10 mil.
Como os descontos apareceram no benefício?
De acordo com o Tribunal de Justiça de Santa Catarina, o empréstimo consignado surgiu em abril de 2020 sem que o beneficiário o tivesse contratado. As parcelas foram abatidas diretamente de sua renda durante 11 meses. O desconto mensal correspondia a cerca de 30% do valor que ele recebia para custear as despesas do dia a dia.
O caso chegou à 3ª Câmara Civil do tribunal por meio de uma apelação. Na análise, a instituição financeira não conseguiu comprovar a existência e a validade do contrato. Essa falta de prova foi decisiva para o reconhecimento da cobrança indevida. O processo é identificado como 5001027-90.2021.8.24.0053.
Por que o banco foi responsabilizado mesmo sem prova de má-fé?
O tribunal observou que poderia ter havido fraude praticada por terceiros, mas a possibilidade não afastou o prejuízo sofrido pelo beneficiário. A operação apareceu vinculada ao serviço bancário, e a instituição não demonstrou que o idoso havia concordado com o empréstimo. A falha de controle e de comprovação ficou sob responsabilidade do fornecedor.
Em discussões sobre consignado, o contrato e os registros da operação são elementos centrais. O Superior Tribunal de Justiça estabelece que, quando o consumidor contesta a autenticidade da assinatura apresentada pelo banco, cabe à instituição provar que ela é verdadeira. Isso não significa que qualquer desconto contestado seja automaticamente fraudulento: as provas de cada caso precisam ser examinadas.
Quanto o idoso terá direito a receber?
O TJSC informou que o banco deve devolver as parcelas cobradas sem base contratual, sendo parte dessa restituição em dobro, com juros e correção. A indenização por danos morais foi fixada em R$ 10 mil pela Câmara. Na primeira instância, o valor havia sido estabelecido em R$ 5 mil.
- R$ 313,40 era o valor de cada desconto mensal relatado pelo tribunal.
- Os abatimentos ocorreram ao longo de 11 meses.
- A devolução das parcelas e a indenização moral são obrigações distintas.
O total a restituir depende do cálculo de cada desconto, dos critérios de atualização e do que foi determinado no processo. Não seria correto multiplicar a parcela por 11 e apresentar o resultado como quantia final a ser paga, pois a decisão inclui juros, correção e devolução em dobro de parte dos valores.
O que fazer ao identificar um empréstimo não contratado?
O primeiro passo é conferir o extrato de pagamento do benefício e identificar a instituição, a parcela e o número da operação, quando disponíveis. A pessoa pode pedir ao banco cópia do contrato e dos documentos que comprovem a contratação, além de registrar contestação pelos canais oficiais. Também é importante guardar os protocolos de atendimento.
- Salve os extratos que mostram quando os descontos começaram e quanto foi retirado.
- Não assine um reconhecimento de dívida sem compreender a origem da cobrança.
- Registre a reclamação na instituição e, se necessário, nos canais de defesa do consumidor.
- Se a cobrança continuar, procure orientação jurídica para avaliar as medidas cabíveis.
Ter os documentos organizados facilita a verificação da origem do débito. Uma contestação não deve ser confundida com cancelamento imediato: o desfecho depende da resposta da instituição e, se houver disputa, das provas analisadas pela Justiça.
O que essa decisão significa para outros beneficiários?
O julgamento evidencia o impacto que uma parcela indevida pode ter sobre uma renda limitada. Para o idoso desse processo, R$ 313,40 por mês representavam uma parte relevante do orçamento. A Câmara considerou esse comprometimento ao elevar a indenização moral para R$ 10 mil, além de ordenar a restituição do que saiu do benefício.
O valor não se torna referência automática para todo empréstimo contestado. Cada processo exige verificar se houve contratação válida, quais descontos ocorreram e como afetaram a pessoa. O caso reforça a importância de conferir o extrato com frequência e exigir prova clara da operação quando aparecer uma parcela que o titular não reconhece.



Shampoo anticaspa: dermatologistas explicam por que lavar e enxaguar na hora não funciona e o produto precisa agir alguns minutos no couro cabeludo
Quem usa o shampoo anticaspa como um xampu comum, faz espuma e enxágua em seguida, pode estar jogando o tratamento...

Aposentado recebe um salário mínimo, perde R$ 313 por mês com empréstimo que nunca contratou e Justiça obriga banco a devolver o dinheiro e pagar R$ 10 mil
Descontos de um empréstimo não reconhecido reduziram por 11 meses a renda de um idoso em Santa Catarina. A parcela...

CBF confirma horários dos amistosos do Brasil contra o Japão
Seleção feminina jogará seus últimos jogos de 2026 em solo asiático