Economia
Banco retém 70% do salário de trabalhador para quitar parcelas atrasadas e Justiça limita o desconto em 30% pelo mínimo existencial
Confisco bancário de proventos de salário viola a impenhorabilidade do CPC e autoriza liminar para estorno imediato dos valores que excederam a margem de 30%.
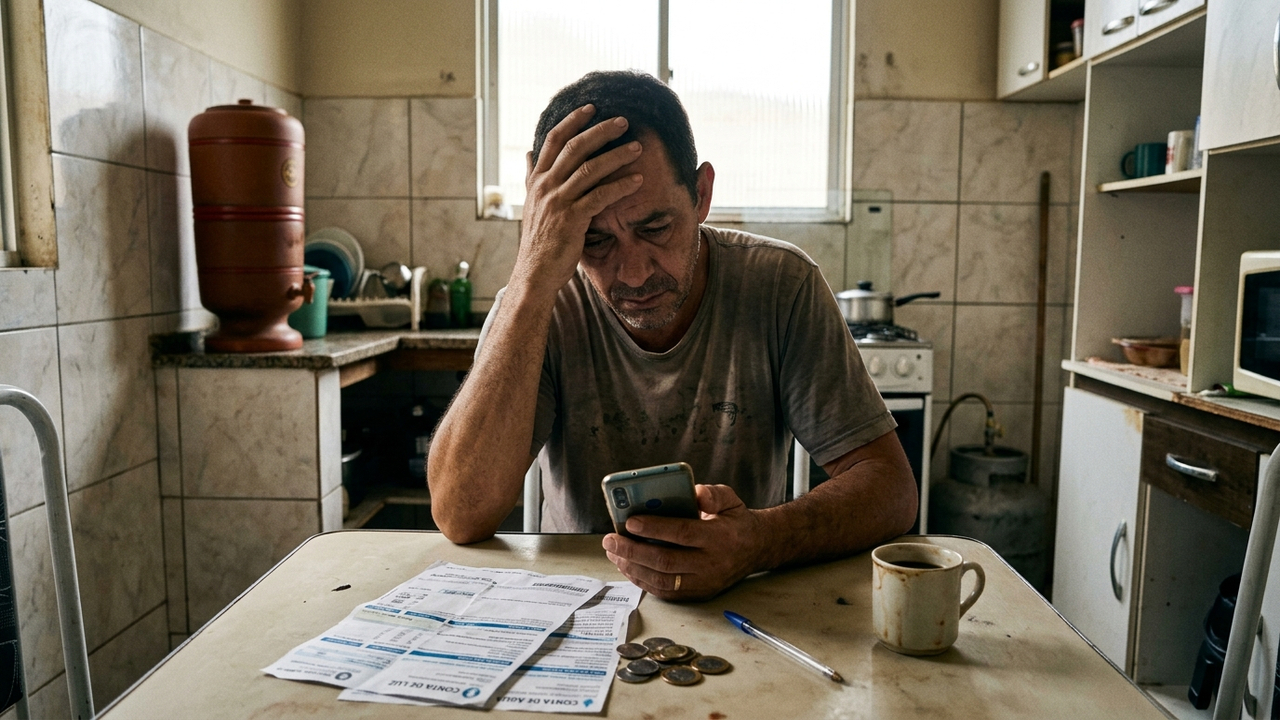
A apropriação desmedida de vencimentos depositados em conta corrente para amortização de dívidas bancárias compromete a subsistência do correntista. O Poder Judiciário limitou os débitos em conta ao teto de 30% do salário, obrigando a instituição financeira a estornar a retenção abusiva de 70% que violou o princípio do mínimo existencial.
O banco pode descontar livremente parcelas de empréstimo do salário?
A autorização contratual para débito automático de parcelas em conta corrente é lícita, mas não confere poder irrestrito ao credor. O salário goza de proteção contra penhora, inscrita no Artigo 833, inciso IV, do Código de Processo Civil (CPC) e no Artigo 7º, inciso X, da Constituição Federal.
Reter quase a totalidade dos proventos de natureza alimentar configura autoexecutoriedade abusiva. A conduta transforma a instituição financeira em credor privilegiado, privando o trabalhador de recursos básicos para alimentação, moradia e saúde.
Como o princípio do mínimo existencial protege a verba alimentar?
A Lei nº 14.181/2021 (Lei do Superendividamento) e o Decreto nº 11.150/2022 positivaram a garantia do mínimo existencial no direito brasileiro. Nenhuma operação de crédito ou cobrança bancária pode despojar o consumidor de sua dignidade material mínima.
O Superior Tribunal de Justiça (STJ) fixou o entendimento de que os descontos de empréstimos comuns em conta corrente não podem superar a margem razoável de 30% da renda líquida, estendendo analogicamente a proteção aplicável ao crédito consignado.
Para compreender a diferença entre a cobrança regular de mútuo e a retenção abusiva vedada pelos tribunais, consulte o comparativo a seguir:
Como o trabalhador obtém a restituição dos valores confiscados?
A comprovação da ilicitude é feita mediante confronto entre o extrato bancário de depósito salarial e os débitos automáticos consolidados no mesmo dia. Demonstrada a retenção de 70%, o juiz defere tutela de urgência em até 48 horas.
A decisão comina a devolução dos valores que ultrapassaram a margem de 30%, sob pena de multa diária de R$ 500,00. Persistindo a conduta, o banco responde por indenização por danos morais em virtude do desamparo financeiro provocado.
Quais medidas práticas devem ser tomadas antes de ingressar com a ação?
O correntista superendividado deve revogar expressamente a autorização de débito automático junto ao banco e solicitar a portabilidade salarial para outra instituição. Essa medida impede retenções automáticas nos meses seguintes.
Para fundamentar a ação de limitação de descontos bancários perante a Justiça, reúna os seguintes documentos:
- 📄 Holerites dos últimos 3 meses: Comprovação da renda líquida exata depositada na conta.
- 💳 Extratos bancários detalhados: Demonstração visual dos lançamentos de débito confiscando mais de 30% do salário.
- ✉️ Requerimento de cancelamento de débito: Cópia do protocolo solicitando o cancelamento do débito automático sem atendimento.
Quais as principais dúvidas sobre limitação de desconto bancário em conta?
Trabalhadores e aposentados enfrentam incertezas sobre o alcance da proteção salarial frente a dívidas acumuladas de cartão de crédito e cheque especial. Esclareça os principais pontos técnicos a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre retenção de salário e superendividamento
Sim. A Resolução CMN nº 5.058 determina que o salário transferido via portabilidade deve ser remetido integralmente sem retenções prévias não autorizadas.
Sim. O contrato permanece válido, mas o saldo devedor é renegociado em prazo estendido ou executado pelas vias de cobrança ordinárias.
A remuneração do trabalhador não pode ser confiscada arbitrariamente por instituições credoras. A intervenção judicial restabelece o limite de 30% dos descontos, assegurando o respeito à dignidade humana e a sobrevivência financeira do correntista.



Provérbio espanhol: “Na falta de pão, boas são as tortas”, o ditado registrado em 1627 que lembra o nosso “quem não tem cão caça com gato” e fala com quem vive esperando a hora perfeita
Quando o pão acaba, a torta resolve. Essa é a lógica do provérbio espanhol A falta de pan, buenas son...

Família substitui uma geladeira antiga por um modelo mais eficiente na cozinha e descobre como a troca pode diminuir o consumo de eletricidade sem comprometer a conservação dos alimentos
O uso de equipamentos eletrodomésticos antigos impacta diretamente o gasto mensal das famílias. Substituir aparelhos desgastados por versões modernas com...

Especialistas em comportamento animal afirmam: ‘A pessoa favorita de um gato é sempre aquela que respeita seus limites.’
Em muitas casas, o gato ignora quem passa o dia chamando por ele e vai deitar justamente no colo de...