Economia
Consumidor cai em golpe da falsa central por SMS oficial clonado e Justiça condena banco a devolver R$ 18 mil por falha de segurança no canal
Falha de segurança que permite o envio de mensagens fraudulentas no canal oficial do banco atrai a responsabilidade objetiva e impõe o reembolso integral dos valores.
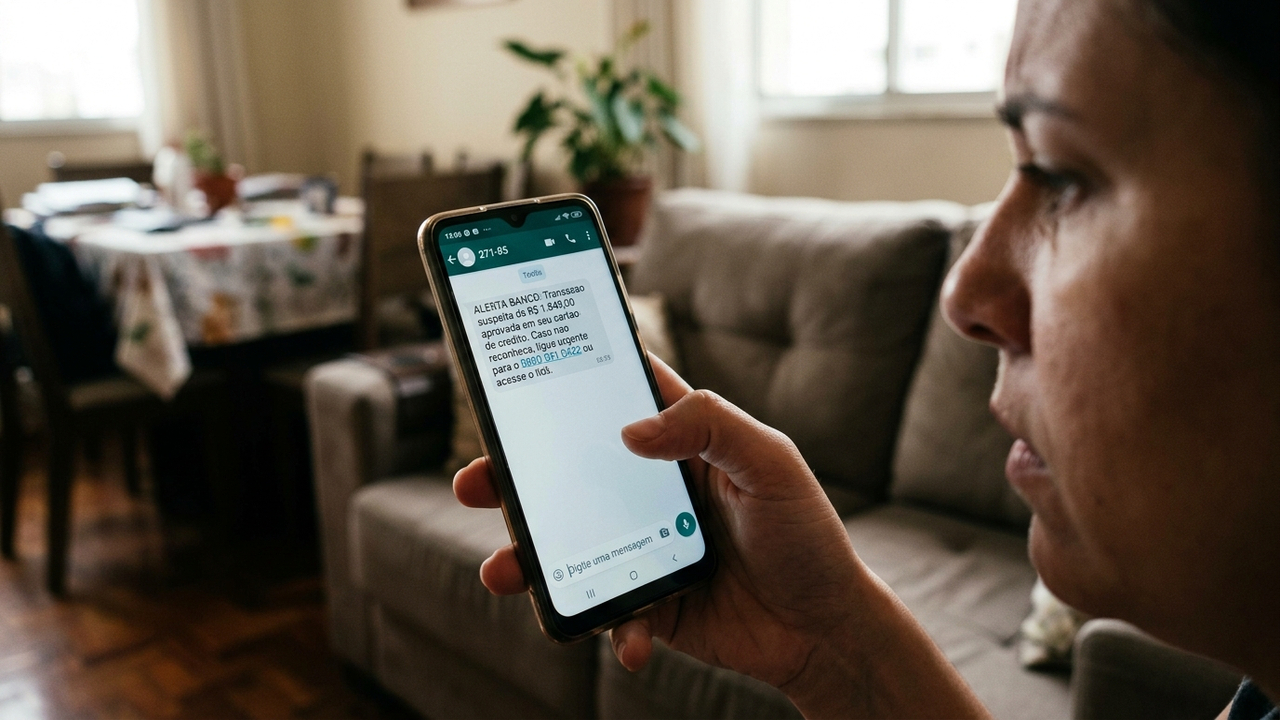
A utilização de canais bancários vulneráveis a ataques de engenharia social transfere para a instituição financeira o dever de indenizar. A Justiça Cível condenou um banco a restituir R$ 18.000,00 a um correntista vítima do golpe da falsa central telefônica disparado pelo mesmo número de SMS oficial da entidade.
Como os golpistas invadem o canal de SMS oficial do próprio banco?
Os fraudadores utilizam sistemas de telefonia com mascaramento de identificador de chamadas (spoofing). Essa manipulação técnica permite enviar mensagens fingindo ser o remetente oficial do banco, inserindo o texto fraudulento no mesmo histórico de mensagens legítimas no celular do cliente.
A mensagem continha um alerta de compra suspeita de valor elevado, orientando a vítima a ligar para um número 0800 indicado para cancelar a transação. O sistema reproduzia o menu eletrônico idêntico ao da instituição financeira, induzindo o consumidor a confirmar operações para salvar seu saldo.
O banco responde por transações atípicas realizadas após a fraude?
As instituições financeiras possuem o dever de monitorar a conta corrente e bloquear movimentações fora do perfil de consumo do cliente. O esvaziamento imediato da conta mediante transferências atípicas de R$ 18.000,00 para destinatários desconhecidos acusa falha nos filtros antifraude do sistema bancário.
A responsabilidade da instituição é de natureza objetiva com base no Artigo 14 do Código de Defesa do Consumidor (CDC). A falha de segurança que permite o uso de seus canais de comunicação oficiais não pode ser transferida ao consumidor como culpa exclusiva da vítima.
Para entender os fundamentos que vinculam a responsabilidade do banco em fraudes telemáticas, analise o quadro jurídico apresentado a seguir:
O que a Súmula 479 do STJ define sobre fraudes bancárias digitais?
O Superior Tribunal de Justiça (STJ) pacificou na Súmula nº 479 que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno. Fraudes e delitos praticados por terceiros no âmbito de operações bancárias integram o risco da atividade econômica explorada.
O banco aufere lucros com a digitalização dos serviços financeiros e deve arcar com os riscos inerentes à vulnerabilidade tecnológica. Alegar que o cliente forneceu senhas sob engano não rompe o nexo causal quando a abordagem decorre de falha no canal de SMS da instituição.
Quais provas o correntista precisa reunir para obter a restituição?
A comprovação do estelionato digital exige a preservação integral da cadeia de custódia das mensagens e das ligações realizadas. Registrar boletim de ocorrência e contestar os débitos imediatamente na agência são passos cruciais para a ação judicial.
Para instruir a ação indenizatória com sólido suporte fático, reúna os seguintes documentos técnicos:
- 📲 Prints do histórico de SMS: Demonstre que a mensagem fraudulenta entrou na mesma conversa de avisos legítimos do banco.
- 📞 Registro de chamadas recebidas: Guarde o extrato telefônico apontando a duração e o número discado durante a falsa central.
- 📄 Protocolo de contestação administrativa: Comprove que solicitou o bloqueio das transações antes de ajuizar o processo.
Quais as principais dúvidas jurídicas sobre o golpe da falsa central?
O ressarcimento de transferências voluntárias efetuadas sob induzimento a erro gera questionamentos frequentes na Justiça. Veja os esclarecimentos consolidados a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre fraudes bancárias e responsabilidade civil
Não. Quando a fraude decorre de quebra da segurança dos canais institucionais, o STJ entende que há fortuito interno, mantendo a obrigação de indenizar da instituição financeira.
Sim. O abalo psicológico de ver as economias zeradas e o desgaste na via administrativa autorizam a fixação de danos morais entre R$ 5.000,00 e R$ 10.000,00.
A segurança das comunicações eletrônicas é responsabilidade inegociável do sistema bancário. Quando o crime digital invade o canal oficial da empresa, o Judiciário restabelece o patrimônio do consumidor lesado com base no Código de Defesa do Consumidor.



Reforma transforma varanda simples em um ambiente sofisticado para o Natal, com iluminação aconchegante e acabamentos que mudam completamente a aparência da área externa
Planejar a renovação da área externa é uma excelente estratégia para quem deseja acolher a família em um ambiente encantador...

Pão de queijo congelado na airfryer: tempo e temperatura para ficar crocante por fora e macio por dentro
O pão de queijo congelado fica melhor na airfryer quando entra ainda frio, com espaço no cesto e controle de...

A psicologia sugere que viver com o quarto sempre bagunçado pode não ser apenas descuido, mas um reflexo de tarefas adiadas, decisões acumuladas e falta de estrutura no dia a dia
Manter o quarto sempre bagunçado pode ter explicações que vão além do descuido ou da falta de vontade de arrumar....