Economia
Homem vende seu único imóvel por R$ 420 mil e descobre que pode não precisar pagar Imposto de Renda sobre o ganho de capital se cumprir condições específicas
A alienação do único bem por até R$ 440.000,00 dispensa o recolhimento de imposto de renda, desde que o titular não tenha vendido outro imóvel em 5 anos.
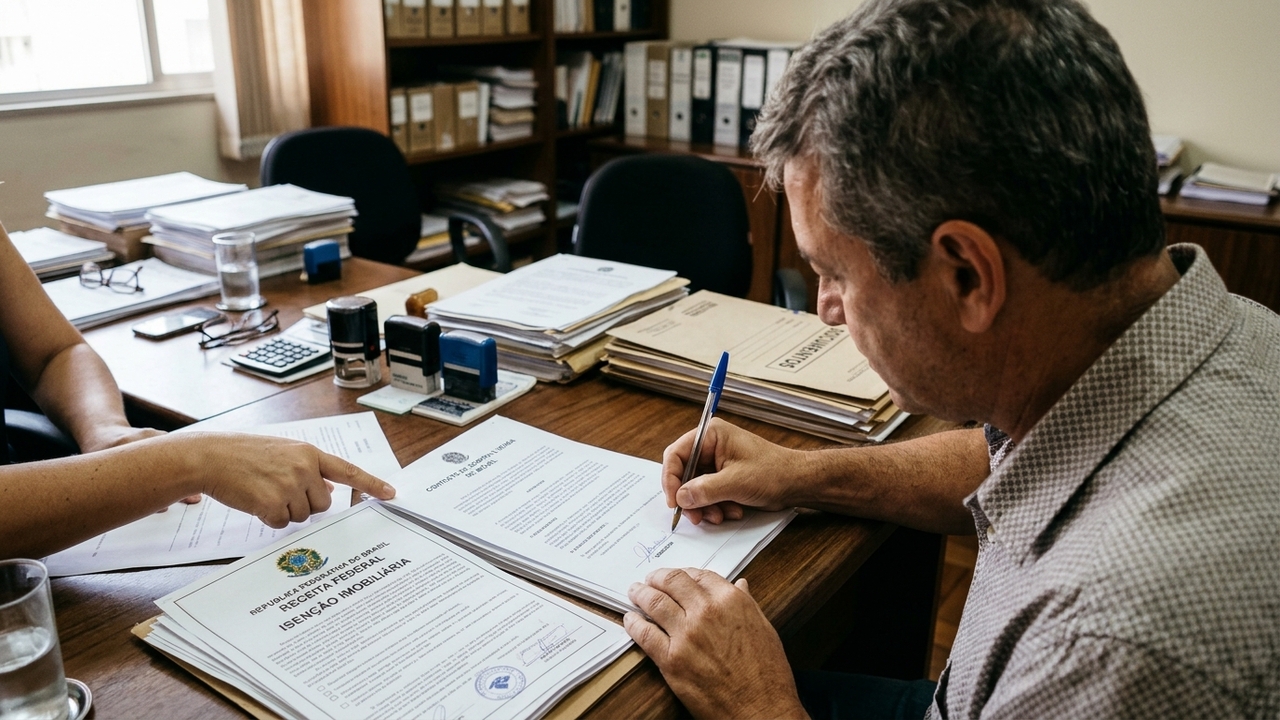
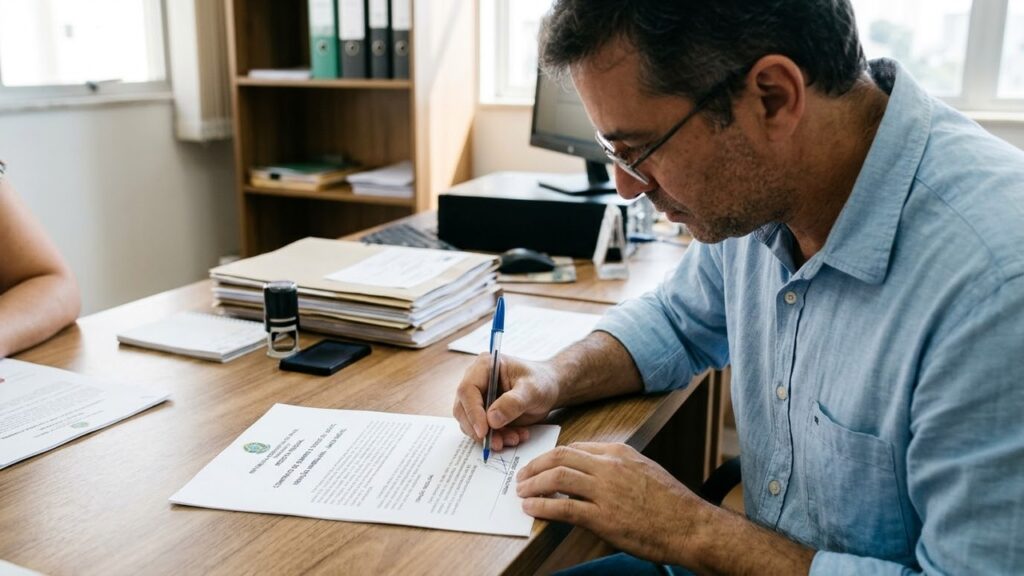
A alienação de uma casa ou apartamento costuma gerar apreensão pelo impacto da mordida tributária sobre o lucro obtido. Ao negociar seu único patrimônio por R$ 420.000,00, um morador descobriu que a legislação federal prevê isenção integral de ganho de capital se determinadas condições formais forem respeitadas.
Qual é a regra geral da Receita Federal para o ganho de capital?
A regra tributária comum determina que a diferença positiva entre o valor de compra original declarado e o valor de venda configura ganho de capital. Em alienações tradicionais, o contribuinte recolhe alíquotas progressivas que se iniciam em 15% sobre o lucro apurado no Programa de Apuração de Ganhos de Capital (GCAP).
No entanto, a legislação fiscal brasileira traz exceções protetivas para resguardar o direito à moradia do pequeno proprietário. A Receita Federal dispensa o pagamento do imposto quando a negociação se enquadra nos limites do Artigo 23 da Lei nº 9.250/1995 e do Artigo 10 da Instrução Normativa RFB nº 1.500/2014.
Como funciona a isenção para a venda de imóvel único de até R$ 440 mil?
O benefício fiscal automático contempla a venda do único bem imóvel que o titular possua, seja ele urbano ou rural, desde que o valor total da operação não ultrapasse o teto legal de R$ 440.000,00. Como o valor acordado no contrato foi de R$ 420.000,00, a transação cumpriu o primeiro requisito objetivo da norma.
Para manter o direito ao benefício integral, o proprietário não pode ter realizado nenhuma outra alienação de imóvel nos últimos 5 anos, a qualquer título. Essa trava temporal visa impedir que a isenção de moradia seja desvirtuada para a atividade profissional de especulação imobiliária.
Para verificar os limites e critérios desta modalidade frente à outra isenção frequente do mercado, consulte a tabela comparativa estruturada a seguir:
🏠 Comparativo de Isenções Imobiliárias no IRPF
| Requisito | Regra do Único Imóvel | Regra dos 180 Dias |
|---|---|---|
| Valor Máximo | Até R$ 440.000,00 | Sem teto fixado em lei |
| Destinação do Dinheiro | Livre uso do vendedor | Compra de outro imóvel residencial |
| Prazo de Carência | 5 anos sem outra venda | Uso a cada 5 anos |
Por que ter fração de outro lote pode derrubar o benefício?
A posse de qualquer percentual em outro imóvel, inclusive frações ideais decorrentes de herança familiar pendente de inventário, retira a condição jurídica de proprietário único. Os auditores fiscais realizam cruzamento via base cartorária e notificam omissões.
Se o vendedor possuir um terreno sem construção ou fração societária que detenha patrimônio imobiliário, a isenção de R$ 440.000,00 é desqualificada. Nessa hipótese, o imposto será cobrado sobre o ganho real com acréscimo de juros Selic e multa punitiva.
Como declarar a venda isenta no imposto de renda anual?
A fruição da isenção legal não dispensa o contribuinte de preencher e transmitir a operação aos computadores da Receita Federal. O demonstrativo deve ser gerado no software oficial para gerar o código comprobatório de dispensa de DARF.
Para preencher o programa da Receita Federal sem cair na malha fina do exercício seguinte, adote a seguinte sequência operacional:
- 💻 Preenchimento do GCAP: Abra o programa oficial de ganho de capital e selecione a opção de alienação de bens imóveis.
- 📌 Marcação de único imóvel: Indique que o bem alienado por R$ 420.000,00 era o único em seu nome nos últimos 5 anos.
- 📄 Importação para o IRPF: Exporte os dados do GCAP para a ficha de Rendimentos Isentos e Não Tributáveis do carnê anual.
Quais as dúvidas mais frequentes sobre a venda do único imóvel?
A interpretação dos prazos cartorários e a divisão entre cônjuges geram incertezas na declaração de bens. Esclareça os principais pontos a seguir:
📋 Perguntas Frequentes
Esclarecimentos sobre isenção de imposto na venda imobiliária
Não. Na isenção do único bem de até R$ 440.000,00, você pode aplicar o valor onde quiser, inclusive na poupança ou consumo próprio.
A comissão paga reduz o ganho de capital, mas o valor total da venda na escritura não pode ultrapassar R$ 440.000,00 para garantir a isenção.
Conhecer as regras fiscais do imposto de renda assegura o planejamento do patrimônio familiar sem sobressaltos financeiros. A isenção do bem único até R$ 440.000,00 protege o pequeno proprietário e preserva o valor conquistado na venda.



Família troca uma cozinha de alvenaria por móveis planejados e descobre por que MDF resistente à umidade não significa madeira à prova d’água
A busca por uma cozinha moderna fez uma família derrubar balcões antigos de concreto para instalar armários planejados novinhos. Poucos...

Com 1 abobrinha, 2 ovos e queijo ralado: a tortinha salgada feita na air fryer que fica macia e dispensa farinha de trigo
Com uma abobrinha, dois ovos e queijo ralado, a tortinha salgada na air fryer resolve o lanche ou um jantar...

Família decide transformar o antigo espaço de lavanderia em uma área organizada com bancada dobrável, varal retrátil e armários planejados, mostrando como pequenas mudanças podem liberar espaço e facilitar as tarefas domésticas
Transformar uma lavanderia antiga em um ambiente funcional exige planejamento inteligente e escolhas assertivas para o dia a dia. Com...