Economia
Seguradora recusa indenização de R$ 60 mil alegando que motorista enfrentou enchente, mas câmeras provam o contrário e empresa deve pagar
Filmagens comprovam que automóvel foi inundado estacionado, afastando a tese de agravamento voluntário do risco e obrigando quitação integral da apólice.
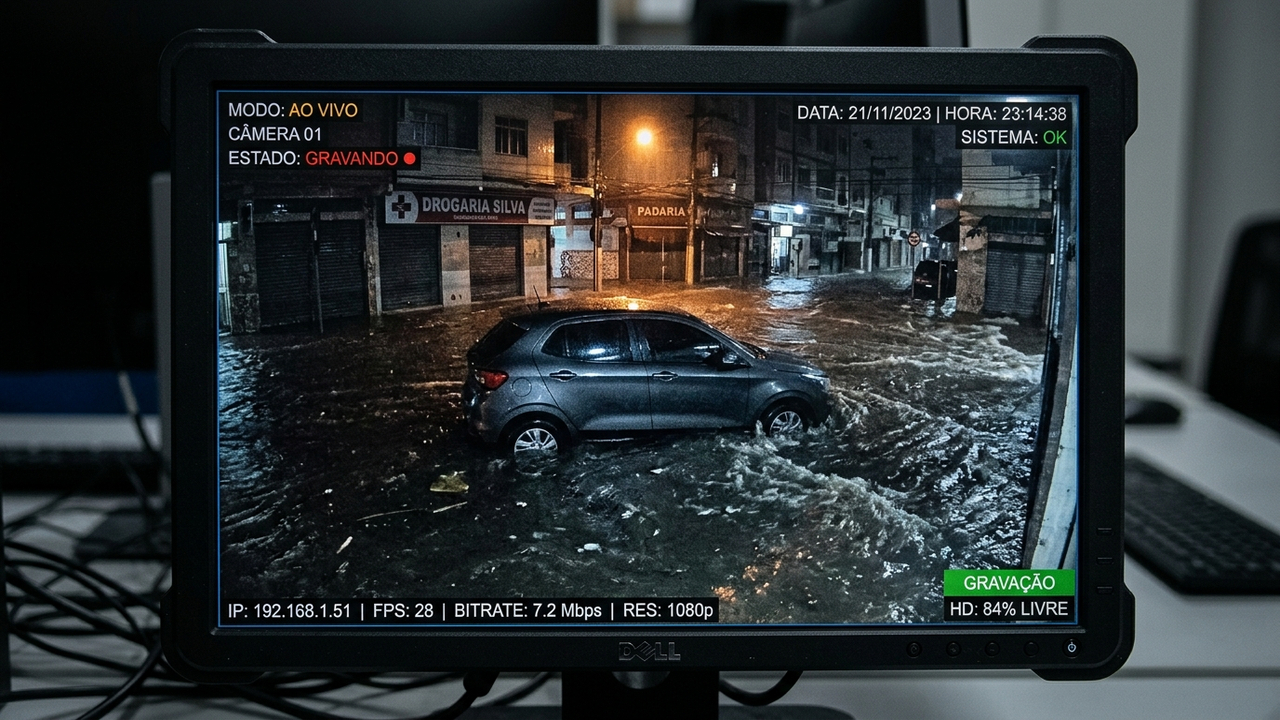
A negativa de cobertura de sinistro sob alegação genérica de agravamento intencional do risco é uma das práticas mais abusivas do mercado de seguros. A Justiça obrigou uma seguradora a pagar a indenização integral de R$ 60.000,00 após imagens de câmeras de segurança demonstrarem que o veículo inundou enquanto estava devidamente estacionado na via pública.
Quando a seguradora pode alegar que o motorista agravou o risco na chuva?
O Artigo 768 do Código Civil estipula que o segurado perde o direito à garantia se agravar intencionalmente o risco objeto do contrato. As seguradoras costumam usar esse artigo para negar pagamento alegando que o motorista tentou atravessar alagamentos voluntariamente.
No entanto, o ônus de provar que houve dolo ou imprudência temerária cabe exclusivamente à seguradora. Se a água subiu de forma repentina enquanto o veículo estava estacionado ou preso em congestionamento sem rota de fuga, a negativa de cobertura torna-se completamente ilegal.
O que as imagens de câmeras de segurança demonstraram no processo?
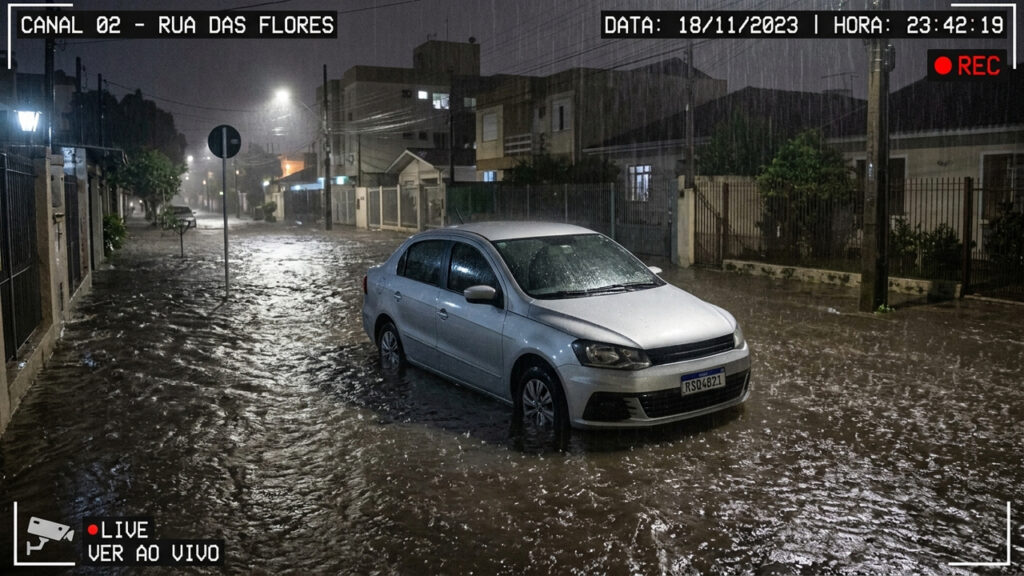
As gravações de circuitos de monitoramento de comércios vizinhos foram decisivas para desmentir o laudo da empresa. Os vídeos comprovaram que o automóvel foi deixado estacionado em rua seca e a enchente subiu repentinamente em 20 minutos, cobrindo o capô do carro desligado.
O laudo da seguradora tentava presumir que o condutor havia arriscado a travessia devido à presença de água no coletor de admissão do motor. As filmagens comprovaram que a infiltração hídrica ocorreu com o veículo parado, afastando a hipótese de calço hidráulico por aceleração do motorista.
Para compreender os critérios de avaliação técnica de sinistros em alagamentos, consulte a síntese estruturada a seguir:
Como a jurisprudência do STJ protege o segurado em alagamentos?
O Superior Tribunal de Justiça consolidou entendimento de que a apólice compreensiva de seguro automotivo cobre expressamente alagamentos, inundações e enchentes. A recusa só tem respaldo se a empresa demonstrar que o segurado agiu com dolo direto, ignorando bloqueios oficiais de trânsito.
A simples presença de água no motor não autoriza a negativa automática de cobertura. O tribunal impôs a condenação da seguradora ao pagamento dos R$ 60.000,00 da Tabela FIPE, corrigidos monetariamente desde a data do sinistro.
Quais procedimentos adotar caso o veículo seja atingido por uma inundação?
Ao perceber que o carro parado foi submerso pela água da chuva, o segurado deve evitar qualquer tentativa de dar partida no motor para não provocar danos mecânicos adicionais.
Para resguardar seus direitos e afastar justificativas de recusa da seguradora, execute o seguinte protocolo:
- 🔑 Não acione a ignição: Chame o guincho da seguradora com o motor rigorosamente desligado.
- 🎥 Colete imagens do local: Grave vídeos mostrando a altura da água na rua e solicite imagens de câmeras de comércios próximos.
- 📋 Exija o laudo pericial formal: Caso a empresa emita recusa por escrito, exija cópia integral da vistoria mecânica realizada.
Quais as principais dúvidas sobre negativa de seguro em alagamentos?
A interpretação da perda de direitos e o tempo para recorrer da decisão da seguradora geram dúvidas frequentes. Esclareça os principais pontos a seguir.
📋 Perguntas Frequentes
A apólice compreensiva garante a reparação por eventos naturais imprevisíveis como enchentes e inundações urbanas. Comprovado por câmeras que o veículo não realizou manobra imprudente, a negativa da seguradora é revertida judicialmente com pagamento integral.




Eleições 2026: celular, colinha e mais; veja o que pode e não pode na votação
A votação acontece neste domingo (4), e os eleitores precisam ficar atentos às regras para o uso de celulares e...

Sócrates sobre juventude e disciplina: “As crianças de hoje são tiranas, contradizem os pais, devoram a comida e tiranizam os professores.” Uma reflexão sobre por que adultos de diferentes épocas costumam enxergar os mais jovens como menos respeitosos
Sócrates costuma aparecer associado a uma reclamação sobre crianças e jovens que parece familiar a muitos adultos. Pais e professores...

Uma carta de amor de 540 anos ficou escondida por séculos até que a inteligência artificial ajudou a revelar segredos de uma família
Uma carta escrita em fevereiro de 1477 por uma jovem inglesa ao noivo voltou a chamar a atenção mais de...