Entretenimento
Receita Federal, estados e prefeituras podem compartilhar os dados fiscais do contribuinte sem violar o sigilo, desde que haja lei ou convênio

O sigilo fiscal não impede que a Receita Federal, os governos estaduais e as prefeituras troquem informações sobre o contribuinte. A regra está no Código Tributário Nacional, que permite a cooperação entre os Fiscos quando existe lei ou convênio. Na prática, os dados fiscais de quem declara Imposto de Renda, paga IPTU ou recolhe ISS podem circular entre os órgãos. Mesmo assim, continuam protegidos contra a divulgação ao público.
O que o sigilo fiscal protege e quem precisa guardá-lo?
O sigilo fiscal protege o que o Fisco descobre sobre a situação econômica e financeira do contribuinte e sobre os negócios dele. O artigo 198 do Código Tributário Nacional proíbe a Fazenda Pública e seus servidores de divulgar essas informações, obtidas no exercício da função.
A proibição vale sem prejuízo da legislação criminal. Ou seja, o servidor que vaza dados pode responder também na esfera penal. Renda, patrimônio, faturamento de empresa e andamento dos negócios ficam guardados nesse cofre, que não abre para curiosos, vizinhos ou qualquer pessoa de fora da administração.
Como a Receita troca dados fiscais com estados e prefeituras?
A troca acontece por meio da assistência mútua prevista no artigo 199 do Código Tributário Nacional. O texto determina que União, estados, Distrito Federal e municípios se ajudem na fiscalização e na permuta de informações, na forma estabelecida por lei ou convênio.
Na página oficial Permuta de informações entre as administrações tributárias, o Fisco federal explica que esse artigo flexibiliza o dever de sigilo. Antes de liberar qualquer dado, o servidor confere se o pedido atende às condições do convênio de cooperação assinado com o órgão.
Quando a informação é sigilosa, há uma trava extra no próprio artigo 198. O intercâmbio exige processo regularmente instaurado, e a entrega é feita pessoalmente à autoridade solicitante, com recibo que assegure a preservação do sigilo.
Impostos municipais, como o IPTU, também geram dor de cabeça dentro das famílias. A história a seguir mostra por que deixar acordos por escrito evita prejuízo na hora da herança.
Quais dados podem sair do sigilo fiscal mesmo sem convênio?
Algumas informações saem da proteção mesmo sem convênio de cooperação, porque a própria lei abre exceções. A Receita Federal reúne essas hipóteses na orientação Sigilo fiscal e suas exceções de acordo com o Código Tributário Nacional.
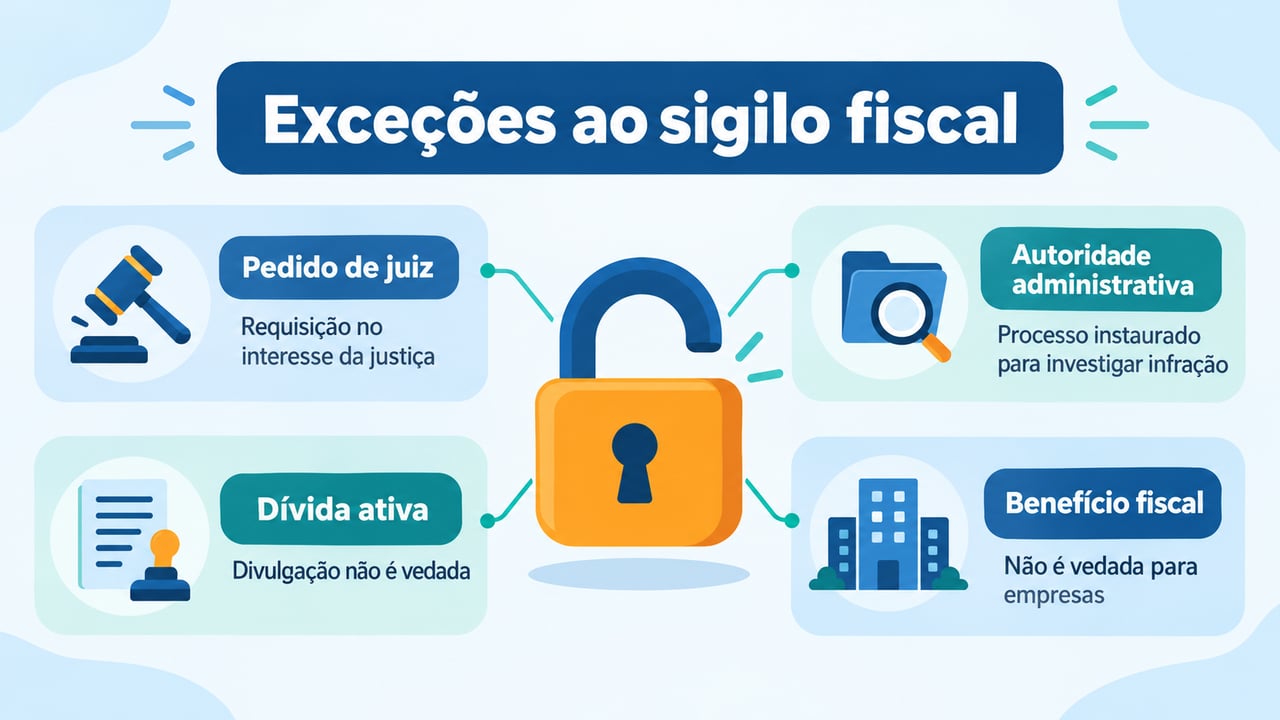
Algumas exceções dependem de pedido formal de outra autoridade. Em outras, a divulgação simplesmente não é proibida, como mostra o quadro abaixo.
| Situação | Condição prevista |
|---|---|
| Pedido de juiz | Requisição no interesse da justiça |
| Pedido de autoridade administrativa | Processo administrativo instaurado para investigar infração |
| Dívida ativa, parcelamento ou moratória | Divulgação não é vedada |
| Benefício fiscal de empresa | Divulgação não é vedada quando o beneficiário é pessoa jurídica |
Repare que o débito inscrito em dívida ativa não fica escondido. Já a renda declarada pelo trabalhador continua protegida, salvo nas hipóteses formais previstas em lei.
O que essa troca de informações muda na vida do contribuinte?
Para o contribuinte, a troca de dados fiscais significa mais cruzamento de informações entre os Fiscos. Uma diferença entre o que foi informado à Receita Federal e o que consta no cadastro do estado ou da prefeitura tende a aparecer com mais facilidade.
Ao mesmo tempo, quem recebe os dados continua preso às regras do sigilo fiscal e aos termos do convênio. Que tal tirar uns minutos hoje para conferir suas pendências nos canais oficiais de cada órgão e deixar as declarações em dia?
E se você curte entender como as leis funcionam, inclusive longe do Brasil, tem mais leitura no site. A matéria abaixo explica um caso que chamou atenção nesta semana.
Por que Malévola foi presa no Egito? Entenda as leis de moralidade do país➔



Em 1905, um menino de 11 anos esqueceu um copo de refrigerante com um palito dentro na varanda numa noite gelada, criou sem querer o picolé e anos depois vendeu os direitos da invenção
O picolé nasceu de um descuido. Em 1905, o menino Frank Epperson, então com 11 anos, misturou pó de refrigerante...

Preguiça-gigante extinta há milhares de anos revela pistas que podem mudar a ciência: pesquisadores analisam material genético antigo para compreender a evolução dos enormes mamíferos pré-históricos
O estudo de mamíferos antigos revela fatos impressionantes sobre a vida terrestre. Cientistas desvendaram a história evolutiva das preguiças gigantes,...

Morador levanta a laje para construir um segundo andar e a família ao lado percebe que a janela do quarto deixou de receber luz natural
Quando um morador levanta a laje para fazer o segundo andar, a casa ao lado pode ver um quarto escurecer...