Entretenimento
Filho quita R$ 48 mil de IPTU do pai para evitar leilão de casa, não registra o empréstimo em cartório e juiz não desconta o valor dos irmãos na herança
Filho não formaliza e perde o valor na herança.
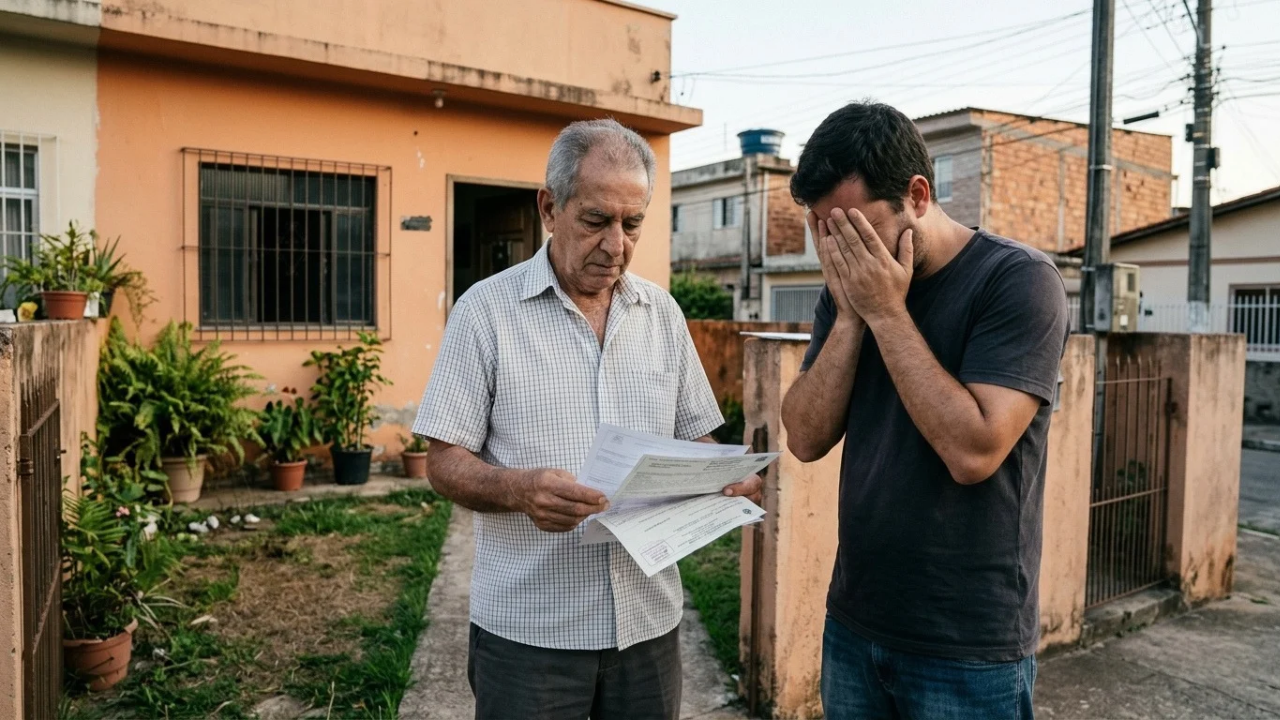
Foram R$ 48 mil sacados da reserva de uma vez só para tirar a casa do pai idoso de um leilão marcado para dali a poucos dias. Paulo agiu no susto, quitou o IPTU atrasado e salvou o imóvel. Anos depois, no inventário, quis descontar esse valor e ouviu que, aos olhos da lei, aquilo tinha sido doação. Quem decide pagar dívida de familiar precisa saber o que o Código Civil considera. A história é fictícia, mas se repete em muitas famílias.
Como Paulo acabou salvando a casa do pai do leilão?
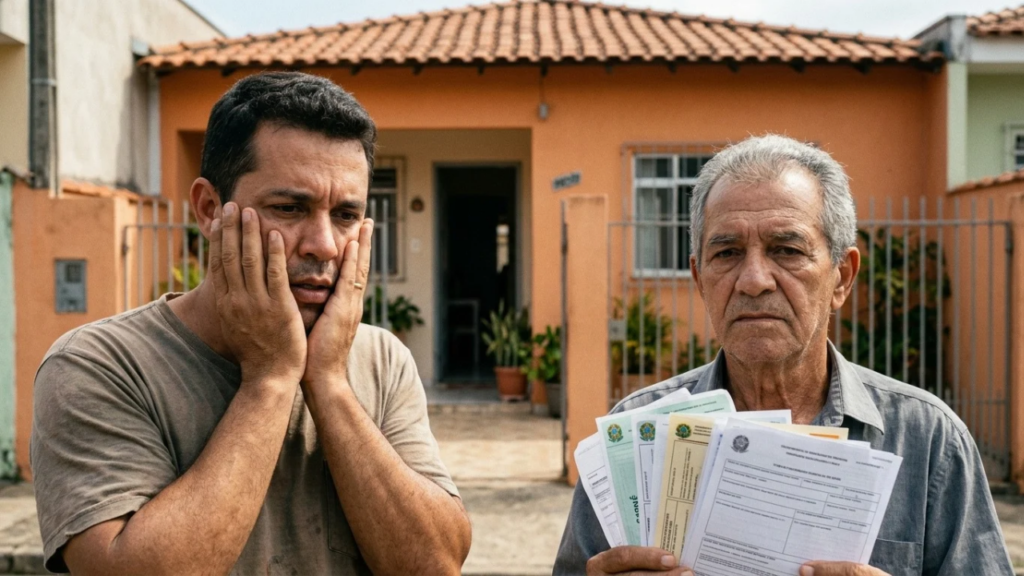
Paulo era um dos três filhos e recebeu a ligação aflita do pai numa manhã de sábado. A prefeitura tinha inscrito a casa, avaliada em R$ 700 mil, em leilão por anos de IPTU acumulado. O idoso morava sozinho, tinha vergonha da dívida e só contou na véspera.
Sem tempo de reunir os irmãos, Paulo sacou tudo o que tinha, foi à prefeitura e quitou o débito à vista. Salvou o patrimônio da família com um gesto de puro afeto. O que ele não fez foi pedir recibo, assinar nada ou avisar ninguém, e é aí que o Código Civil entra na história.
O que aconteceu no inventário depois que o pai faleceu?
Voltando ao gesto de Paulo, o problema só apareceu quatro anos depois, quando o pai faleceu e a casa entrou em partilha entre os três herdeiros, cada um com direito a um terço.
Paulo apresentou os comprovantes e pediu que os R$ 48 mil fossem devolvidos antes da divisão. Os irmãos discordaram: disseram que nunca souberam do combinado e que o pai, vivo e capaz, poderia ter assinado um documento. O juiz analisou as provas e deu razão aos irmãos.
Mas afinal, o que a lei brasileira diz sobre pagar dívida de familiar?
E se um pagamento comprovado não bastou? A resposta está no art. 305 do Código Civil, que trata de quem paga a dívida de outra pessoa sem ser obrigado a isso.
Pela regra, quem paga no interesse do devedor pode se sub-rogar, ou seja, assumir o lugar do credor e cobrar aquele valor de volta. Só que esse direito depende de prova do combinado. Sem contrato nem registro, o pagamento vira o que a lei chama de ato de liberalidade: na prática, uma doação que não volta.
Quais provas a Justiça exige para reconhecer o empréstimo?
No caso de Paulo, o comprovante bancário sozinho não resolveu. Ele prova que o dinheiro saiu e quitou a dívida, mas não prova qual era o acordo por trás daquilo.
Os elementos que mais pesam na decisão são estes:
A regra existe para punir o filho generoso?
Diante de tanta exigência de papel, fica a dúvida: por que a lei trata um gesto de amor como doação? A proteção à igualdade entre herdeiros aparece no art. 2.002 do Código Civil, e não é castigo à generosidade.
Ela existe porque, em algum momento, gente passou a inventar créditos contra pais já falecidos para abocanhar mais na partilha. Sem exigir prova documental, a divisão de herança viraria disputa de memória. A lei preferiu pedir papel a confiar na palavra de cada lado.
O que muda quando comparamos o caminho de Paulo com o roteiro seguro?
A diferença entre uma ajuda que volta e um dinheiro que some não está no valor nem no afeto, mas numa tarde de cartório e um papel assinado. O caminho legal existia, era barato e não exigia briga com o pai idoso.
A comparação entre o que Paulo fez e o que a lei protege fica clara na tabela:
| Etapa | O que Paulo fez | O que a lei protege |
|---|---|---|
| Acordo com o pai Antes de pagar | Confiou no combinado verbal do momento | Nada por escrito |
| Instrumento jurídico Contrato ou confissão | Não fez documento nenhum | Exige mútuo assinado |
| Ciência dos irmãos Comunicação na hora | Só contou anos depois, no inventário | Aviso por escrito |
| Resultado na partilha Consequência sucessória | Perdeu o direito ao ressarcimento | Crédito abatido antes |
O que se aprende com a história de Paulo?
Paulo não errou ao salvar a casa do pai, e ninguém deveria ser punido por evitar que o imóvel da família fosse a leilão. A generosidade dele nunca foi o problema: o que faltou foi transformar um gesto de afeto num documento que teria custado uma tarde de cartório.
Quem realmente quer ajudar um familiar em apuro sem perder o dinheiro depois precisa seguir esse roteiro: assinar contrato de mútuo ou confissão de dívida com o beneficiário logo após o pagamento, guardar todos os comprovantes em pasta separada, avisar por escrito os demais familiares, registrar o documento em cartório de notas e procurar um advogado de família antes de assumir dívidas altas de pais idosos, principalmente havendo outros herdeiros. O afeto segue o mesmo com o papel na gaveta.



As pontas das folhas das suas plantas estão secas e queimadas? O verdadeiro culpado não é o sol forte da janela
Pontas amarronzadas e secas em vasos internos raramente são provocadas pela claridade da janela. O acúmulo de sais minerais de...

Seu patrão não vai te contar isso sobre a nova escala 5×2
A escala 5×2 prevê cinco dias de trabalho e dois de descanso, mas o detalhe decisivo está no calendário de...

Flávio Bolsonaro ou Lula: tarô aponta cenário surpreendente para disputa
O vidente Carlos, responsável pelo canal Universo Tarot, utilizou o tarô e o baralho cigano para analisar o embate eleitoral...