Economia
Idoso tem celular roubado na rua, bandido limpa R$ 20 mil do aplicativo e Justiça condena banco a devolver o valor integral por falha no sistema
Transações atípicas em curto intervalo que fogem ao perfil do correntista caracterizam falha na segurança bancária e obrigam a restituição dos valores.
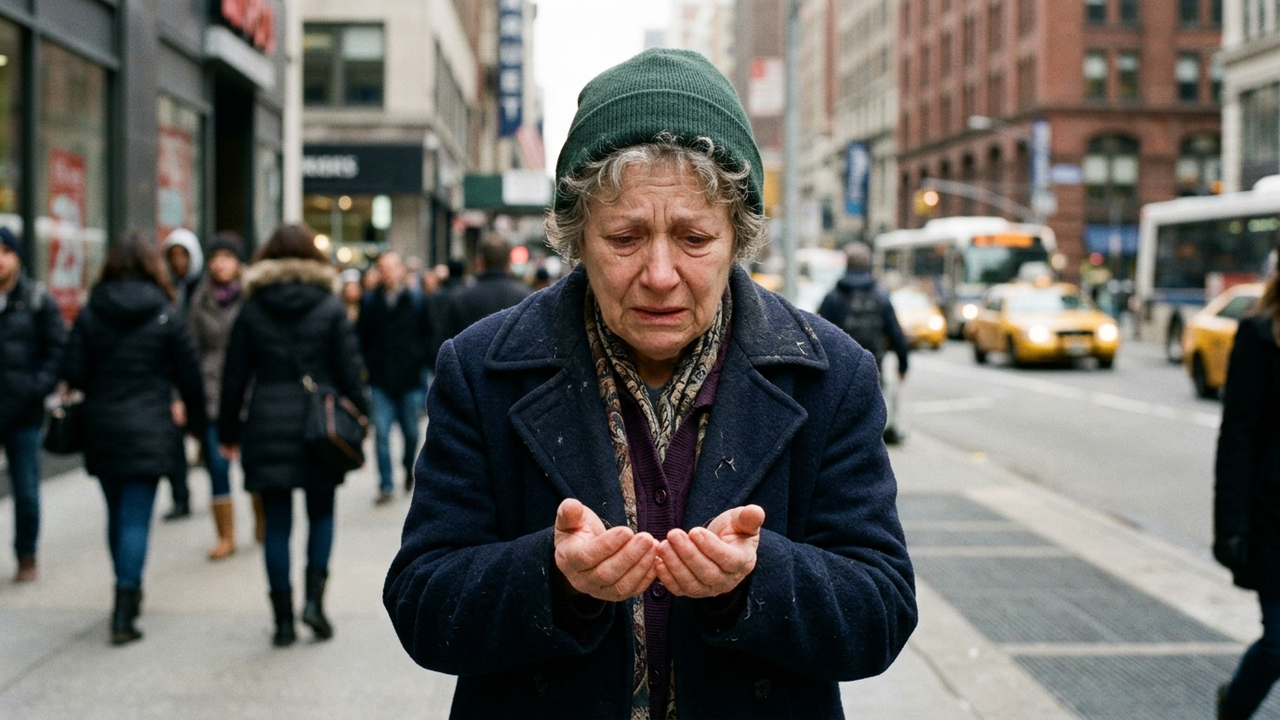
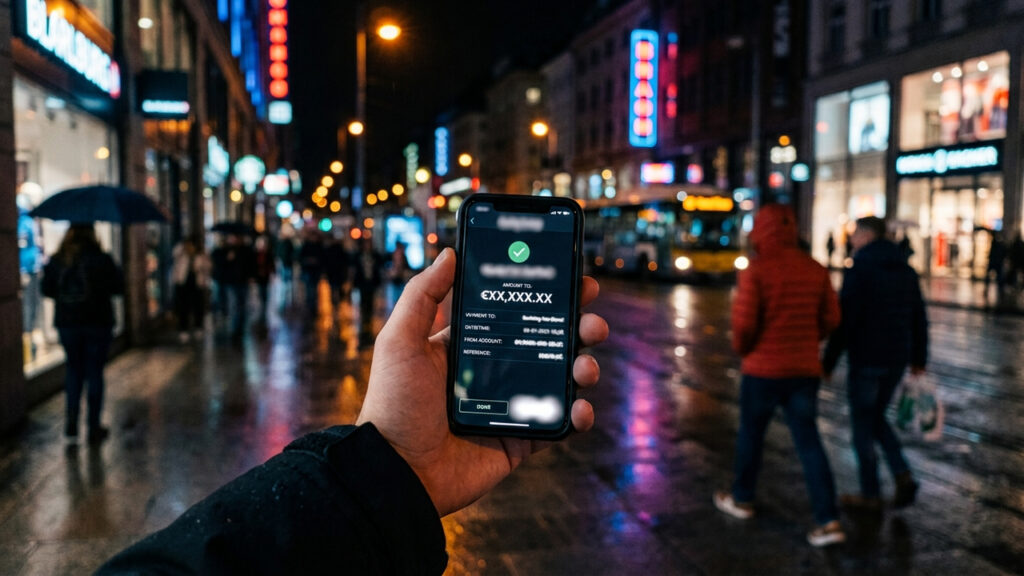
O roubo de smartphones nas grandes cidades expõe uma fragilidade crítica nos sistemas de segurança bancária digital. A Justiça brasileira tem condenado instituições financeiras a restituírem quantias subtraídas de contas correntes, como o desvio de R$ 20.000,00, quando os aplicativos falham em bloquear transações atípicas e fora do perfil do correntista.
O banco tem o dever de identificar transações fora do perfil do cliente?
As instituições financeiras respondem objetivamente pelos danos causados por fraudes de terceiros, conforme estabelece o Artigo 14 do Código de Defesa do Consumidor (CDC). Os bancos possuem sistemas de inteligência que devem monitorar desvios repentinos no padrão de consumo.
Transferências sucessivas de valores elevados, empréstimos rápidos e liquidação de investimentos feitos de madrugada rompem o histórico de um aposentado. Quando o algoritmo bancário não bloqueia essas operações suspeitas, resta configurada a falha na prestação do serviço.
O que estabelece a Súmula 479 do Superior Tribunal de Justiça?
A regra geral da responsabilidade bancária foi consolidada na Súmula nº 479 do Superior Tribunal de Justiça (STJ). O tribunal definiu que golpes e fraudes praticados por terceiros no ambiente bancário integram o chamado fortuito interno da atividade empresarial.
Como os bancos lucram com a digitalização dos serviços em smartphones, eles assumem o risco inerente às brechas tecnológicas. A instituição só se isenta se provar culpa exclusiva do cliente, o que não se aplica ao roubo sob violência ou furto de aparelho com tela destravada.
Para entender como a Justiça diferencia a conduta negligente do consumidor da falha de segurança bancária, consulte o quadro a seguir:
Por que a senha anotada no bloco de notas não anula a culpa do banco?
Muitos bancos tentam recusar o ressarcimento alegando que a vítima guardava senhas no próprio aparelho. No entanto, os tribunais entendem que os criminosos usam softwares para burlar a segurança dos sistemas operacionais e quebrar barreiras dos aplicativos bancários.
O dever de proteção biométrica e de confirmação em duas etapas recai sobre o banco. O cliente que é assaltado não pode ser punido pela sofisticação dos mecanismos de invasão dos criminosos.
Como agir imediatamente após ter o celular subtraído na rua?
A rapidez no registro dos fatos é determinante para comprovar que as transferências ocorreram sob o domínio de criminosos. Documentar o horário do crime afasta a tese de consentimento nas operações financeiras.
Para garantir respaldo jurídico e exigir a devolução dos valores subtraídos, adote os seguintes passos essenciais:
- 📞 Bloqueio do chip e do app: Ligue para a operadora e para o SAC dos bancos para suspender acessos em menos de 30 minutos.
- 🚨 Boletim de ocorrência detalhado: Registre o B.O. constando o furto do aparelho e o horário exato da abordagem criminosa.
- 📝 Contestação formal: Protocolize pedido de estorno junto ao banco citando o Mecanismo Especial de Devolução (MED) do Banco Central.
Quais são as principais dúvidas sobre indenização em golpes pelo celular?
A atuação dos criminosos ao invadir contas bancárias gera receios sobre a possibilidade real de recuperar o dinheiro perdido. Esclareça os principais pontos a seguir.
📋 Perguntas Frequentes
Esclarecimentos sobre fraudes bancárias e devolução de valores
A responsabilidade sobre os riscos do ambiente digital recai sobre as instituições financeiras. Diante de transferências suspeitas após o roubo do celular, o correntista tem direito ao estorno integral de quantias como R$ 20.000,00 por falha de segurança bancária.



Fazendeiro arremata terreno por R$ 110 mil em leilão achando ter feito um ótimo negócio, mas descobre que o antigo morador se recusa a sair e a desocupação vira uma luta na justiça
Comprar barato num leilão de imóveis parece o negócio da vida, até a hora de entrar no bem e descobrir...

Idoso tem celular roubado na rua, bandido limpa R$ 20 mil do aplicativo e Justiça condena banco a devolver o valor integral por falha no sistema
O roubo de smartphones nas grandes cidades expõe uma fragilidade crítica nos sistemas de segurança bancária digital. A Justiça brasileira...


Onde fica a vila brasileira que parece cenário de filme: entre as mais bonitas do planeta, não tem asfalto, proíbe carros e esconde a fiação debaixo da areia para preservar a paisagem
Vila turística costuma se render à infraestrutura moderna com o passar dos anos. Jericoacoara, no litoral oeste do Ceará, faz...