Economia
Banco envia cartão de crédito sem pedido, cobra anuidade e negativa cliente, mas STJ condena a instituição a pagar R$ 15 mil de indenização
Envio de cartão de crédito sem solicitação prévia é considerado amostra grátis; cobrança de anuidade e negativação geram indenização por dano moral.
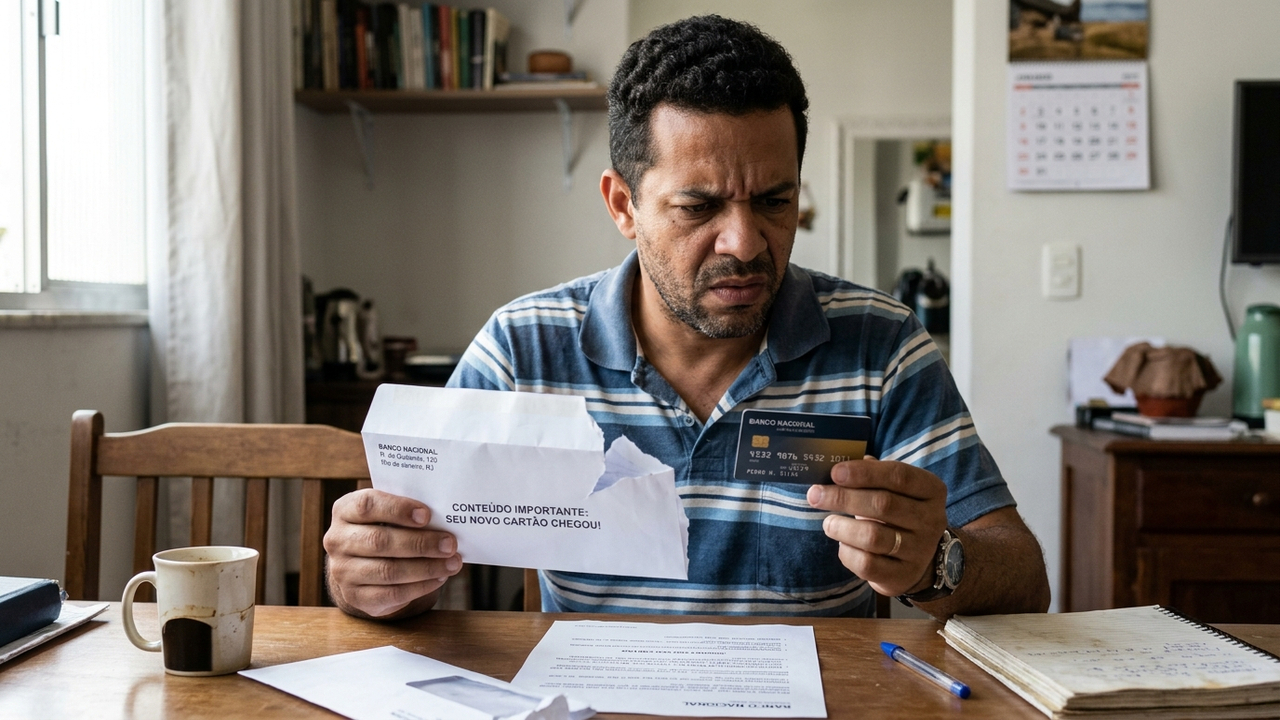
O envio de cartão de crédito não solicitado para o endereço do consumidor é classificado como prática abusiva grave pelo ordenamento jurídico nacional. Quando a conduta gera cobrança indevida de anuidade e negativação em cadastros de inadimplentes, o Superior Tribunal de Justiça (STJ) determina o pagamento de indenizações expressivas por dano moral.
O que a lei brasileira diz sobre a entrega de cartões sem pedido prévio?
O Código de Defesa do Consumidor, em seu Artigo 39, inciso III, proíbe categoricamente o envio ou a entrega de qualquer produto ou serviço sem solicitação expressa. O envio não autorizado é considerado legalmente como amostra grátis, não podendo gerar custos ao destinatário.
Mesmo que o cartão permaneça bloqueado no envelope, a mera remessa já contraria as normas do sistema financeiro. Os bancos utilizam essa estratégia para forçar a contratação por insistência, desrespeitando a vontade e a tranquilidade do cidadão.
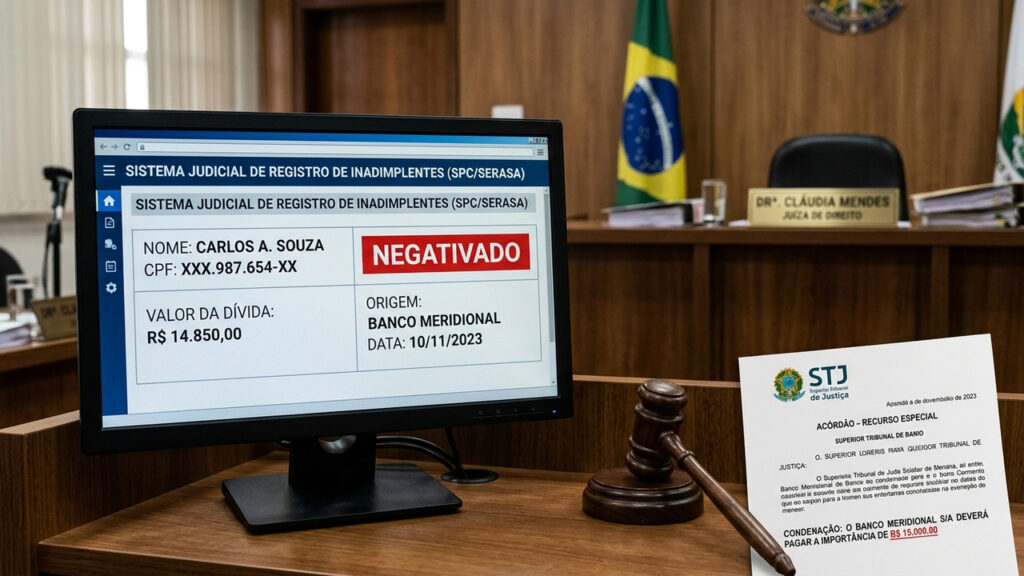
Dano moral imposto a banco por emissão de cartão não autorizado e cobrança indevida de taxas – Imagem ilustrativa criada por inteligência artificial
Como o Superior Tribunal de Justiça pacificou o tema na Súmula 532?
O Superior Tribunal de Justiça encerrou controvérsias ao editar a Súmula nº 532, que define o envio sem pedido prévio como ato ilícito indenizável. O tribunal entendeu que a prática gera perturbação indevida do sossego e viola o planejamento financeiro do consumidor.
Para entender a proteção consolidada na jurisprudência superior contra abusos bancários, veja os termos da súmula destacados a seguir:
Por que a cobrança de anuidade de cartão bloqueado é nula?
Se o cartão não foi desbloqueado nem utilizado em compras, não existe prestação real de serviço financeiro que justifique remuneração. O lançamento de faturas com tarifas de anuidade constitui cobrança indevida manifesta.
A inclusão do nome do consumidor no SPC ou Serasa em decorrência do não pagamento dessas tarifas cria o chamado dano moral presumido (in re ipsa). O cliente não precisa comprovar sofrimento profundo: a negativação ilegal gera direito automático à indenização de R$ 15.000,00.
Como agir ao receber um cartão que nunca foi solicitado?
O destinatário não deve realizar o desbloqueio nem efetuar pagamentos parciais para evitar concordância tácita com o contrato. A primeira atitude deve ser o registro formal da recusa junto aos canais oficiais da instituição.
Para resguardar seus direitos e afastar riscos de negativação indevida, siga o roteiro preventivo:
- ✉️ Comunicação por escrito: Notifique o banco exigindo o cancelamento imediato e o estorno de eventuais faturas geradas.
- 📋 Guarde as cartas e envelopes: Conserve a correspondência e o plástico do cartão como prova física da remessa sem pedido.
- 🔍 Consulte os órgãos de proteção: Verifique periodicamente seu extrato no Serasa e no Registrato do Banco Central.
Quais dúvidas os consumidores têm sobre cartões não autorizados?
A cobrança de tarifas automáticas de cartões não desbloqueados gera questionamentos rotineiros no Procon. Confira os esclarecimentos práticos a seguir.
📋 Perguntas Frequentes
Esclareça regras do STJ sobre cartões não solicitados
Práticas comerciais abusivas que desrespeitam o consumidor não são toleradas pelo ordenamento jurídico. A cobrança de anuidade de cartões não solicitados viola a boa-fé e assegura reparação financeira exemplar nos tribunais.



Aos 46 anos, ator Juliano Cazarré confirma que esposa espera o sétimo filho
A família de Juliano e Leticia Cazarré vai aumentar. O casal confirmou nesta quinta-feira (24) que espera o sétimo filho....

Vinagre de maçã remove o amarelado de cabelos brancos e devolve o brilho platinado sem química
Técnica de acidificação caseira sela as cutículas, protege os fios da oxidação e recupera a saúde capilar de forma econômica

A psicologia aponta que pessoas que criam desculpas para faltar a encontros ou compromissos podem estar evitando situações desconfortáveis por baixa confiança ou medo de sair da zona de conforto
Criar desculpas para faltar a encontros pode ser uma maneira de evitar o desconforto antecipado de uma situação social. A...