Economia
Hacker invade celular de empresário e limpa R$ 50 mil via Pix, mas Justiça responsabiliza o banco por falha biométrica e manda restituir o valor
Falha na detecção de transações atípicas e fragilidade no reconhecimento facial configuram defeito de serviço e impõem dever de reparação integral à instituição.
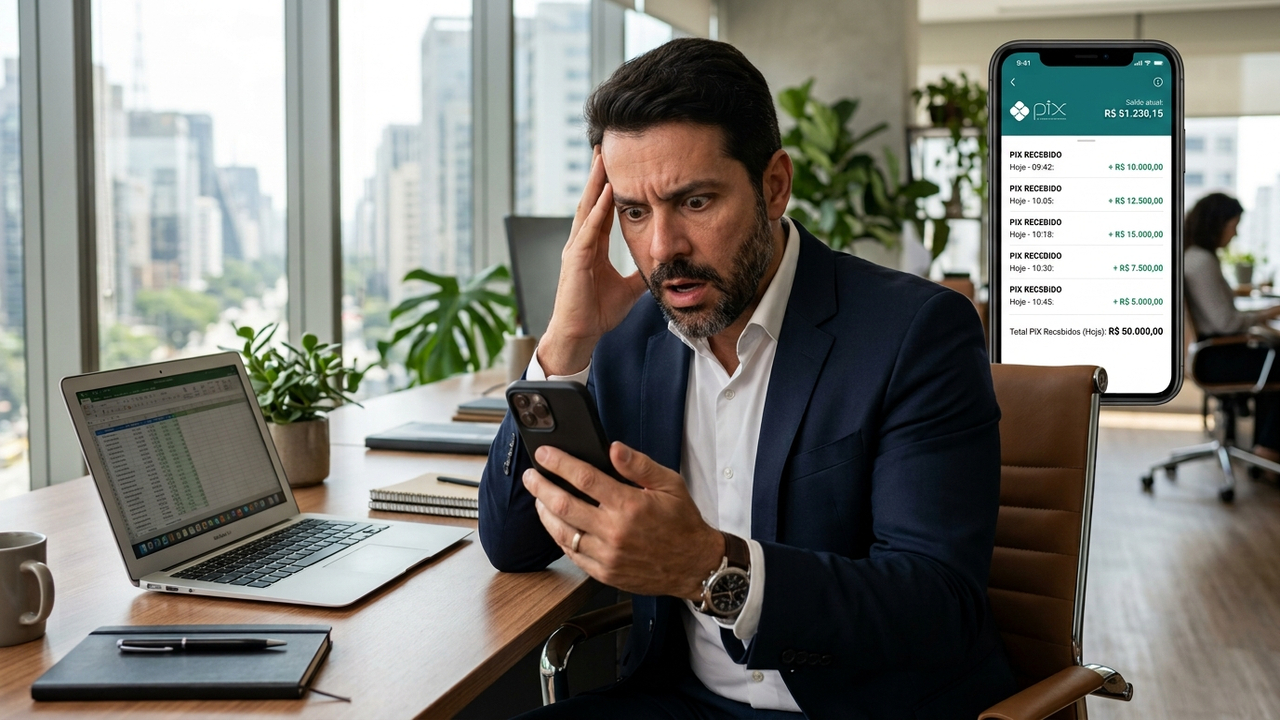
A invasão remota de aparelhos celulares e a realização de transferências bancárias atípicas violam a segurança esperada dos serviços digitais. A Justiça de São Paulo condenou instituição bancária a restituir R$ 50.000,00 e pagar indenização por não bloquear movimentações anômalas após invasão hacker.
O banco pode culpar a vítima pelo golpe da invasão remota?
As instituições financeiras costumam alegar culpa exclusiva do cliente (Artigo 14, § 3º, do CDC) sob o argumento de que transações com biometria ou senha pessoal afastam a responsabilidade da empresa. No entanto, os tribunais rejeitam essa tese quando o correntista é vítima de vírus espião ou invasão cibernética.
O dever de segurança do aplicativo bancário inclui a identificação de comportamentos fora do padrão de uso regular da conta. Limpar o saldo e contratar empréstimos em sequência durante a madrugada constitui fortuito interno, vinculado ao risco da atividade da instituição.
Por que a falha no reconhecimento facial atrai o dever de indenizar?
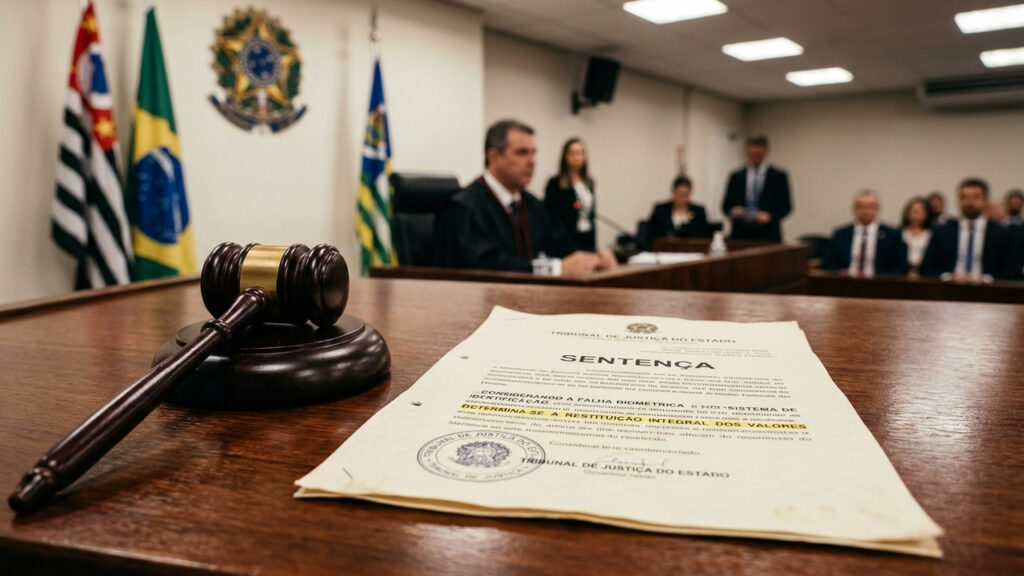
A validação biométrica facial foi vendida ao mercado como ferramenta infalível de segurança para transações de altos valores. Se criminosos conseguem transpor o reconhecimento facial com fotos estáticas ou manipulações digitais, resta configurado o defeito na prestação do serviço.
A vulnerabilidade técnica do software bancário não pode ser transferida para o patrimônio do consumidor lesado. A incapacidade dos algoritmos em distinguir o rosto do titular vivo de arquivos digitais impõe o dever de reparação integral do prejuízo.
O que diz a Súmula 479 do STJ sobre fraudes bancárias?
O Superior Tribunal de Justiça (STJ) pacificou que fraudes cometidas por terceiros no âmbito de operações bancárias integram o risco do negócio do banco, aplicando a responsabilidade civil objetiva para estorno dos valores desviados.
Para compreender os direitos garantidos aos correntistas vítimas de invasões cibernéticas e golpes com movimentações atípicas, consulte os parâmetros jurídicos a seguir:
Como reunir provas digitais para anular as transações fraudulentas?
A rapidez na produção de provas documentais é crucial para impedir que o banco alegue demora injustificada na contestação dos débitos. Reunir laudos e registros de login acelera a concessão de liminar judicial.
Para estruturar a ação de restituição com máxima consistência probatória, providencie os seguintes documentos:
- 📄 Boletim de ocorrência eletrônico: Registre a ocorrência em delegacia de crimes cibernéticos detalhando os horários do ataque.
- 📱 Protocolos de contestação do Pix: Guarde os números de atendimento e mensagens de alerta enviadas ao suporte do banco.
- 🖥️ Histórico de acessos do aparelho: Solicite laudo técnico de assistência técnica constatando a instalação de aplicativo malicioso.
Quais as principais dúvidas sobre restituição de transferências via Pix?
Vítimas de invasões de conta pelo celular têm dúvidas sobre prazos e funcionamento de seguros de cartão. Esclareça os principais pontos jurídicos a seguir.
📋 Perguntas Frequentes
Esclareça seus direitos em golpes e invasões bancárias
A proteção cibernética é dever inerente à prestação de serviços digitais. O correntista que comprova invasão e saques fora do perfil tem direito à devolução de R$ 50.000,00 por falha de segurança do banco.



Provérbio escocês do dia: “Uma alegria compartilhada se dobra, enquanto uma aflição compartilhada se reduz pela metade.” Uma lição sobre amizade, apoio e companhia
Receber uma boa notícia e não ter para quem contar pode deixar a comemoração incompleta. Em um dia difícil, encontrar...

Para a psicologia, quem diz “desculpa” quase automaticamente depois de esbarrar em alguém pode estar demonstrando atenção ao outro e uma tendência a reparar pequenas tensões sociais com rapidez
Em um corredor cheio, duas pessoas se esbarram e uma delas diz “desculpa” antes mesmo de pensar em quem causou...

Hacker invade celular de empresário e limpa R$ 50 mil via Pix, mas Justiça responsabiliza o banco por falha biométrica e manda restituir o valor
A invasão remota de aparelhos celulares e a realização de transferências bancárias atípicas violam a segurança esperada dos serviços digitais....