Economia
Cliente cancela cartão de crédito, banco segue cobrando anuidade e negativa o nome, mas tribunal condena a instituição a pagar R$ 12 mil
Manutenção de cobrança após rescisão contratual viola o CDC e inscrição indevida em cadastro de inadimplentes configura dano moral presumido.
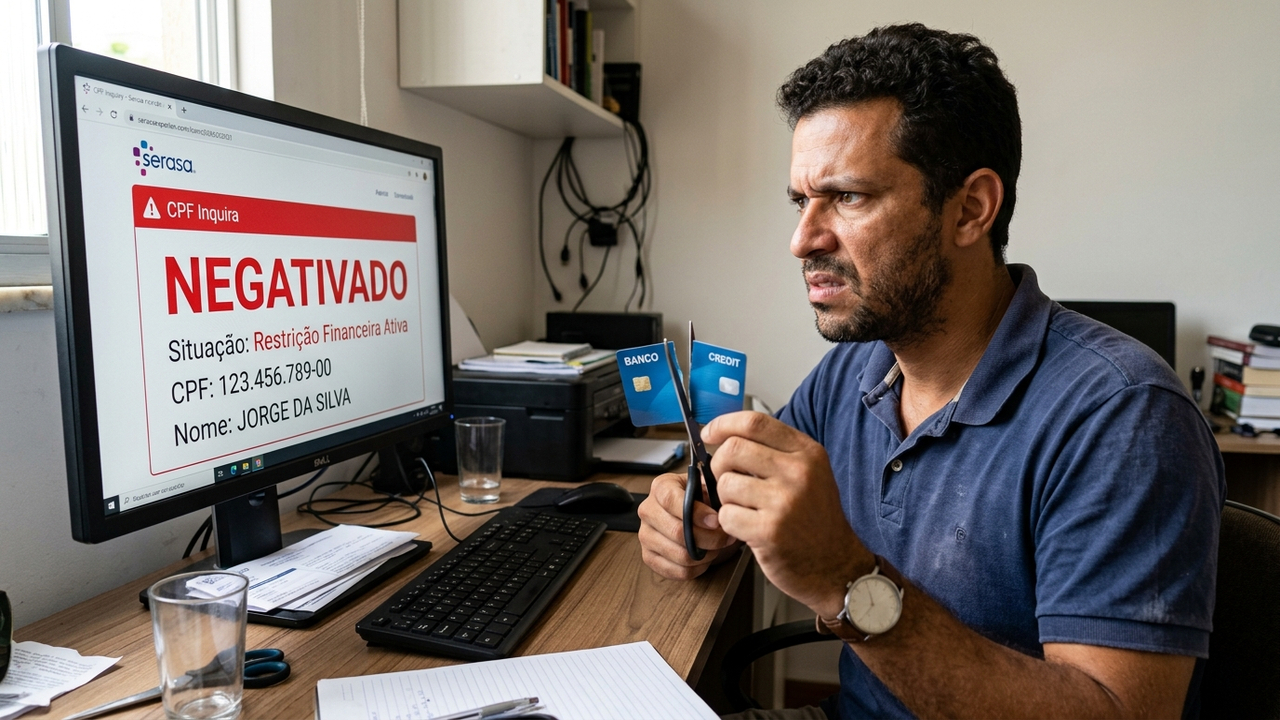
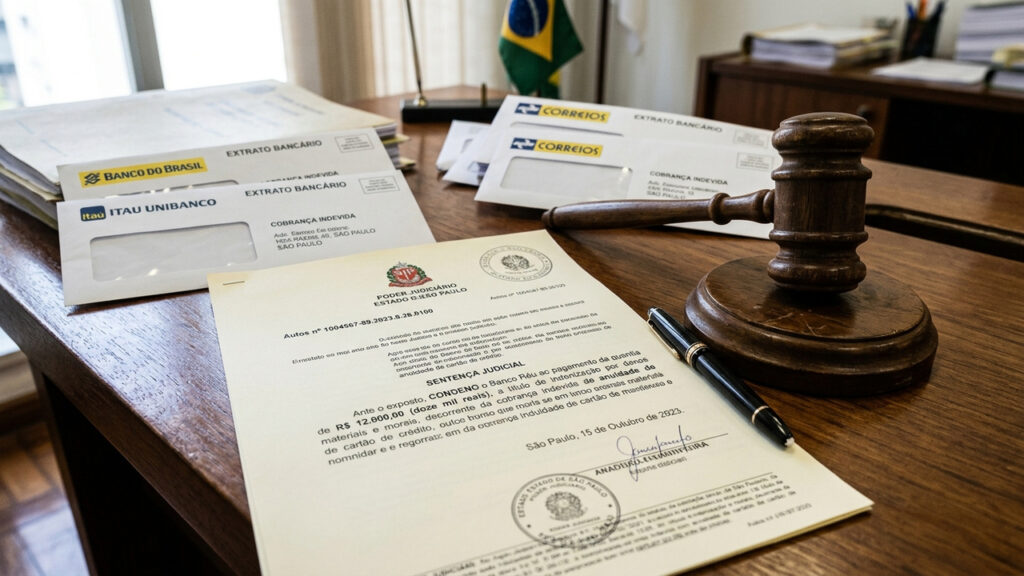
A cobrança continuada de encargos e tarifas após o pedido formal de cancelamento de cartão de crédito é prática abusiva vedada pela legislação de consumo. O Tribunal de Justiça de Minas Gerais condenou banco a pagar R$ 12.000,00 por manter anuidade indevida e negativar o nome do cliente.
O banco pode continuar cobrando anuidade após o protocolo de cancelamento?
O cancelamento do contrato de cartão de crédito extingue imediatamente a obrigação de pagar tarifas de manutenção ou anuidade vincenda. O Artigo 39, inciso V, do CDC proíbe o fornecedor de exigir do consumidor vantagens manifestamente excessivas.
Mesmo que existam faturas anteriores pendentes de pagamento ou compras parceladas a vencer, o banco é obrigado a cobrar estritamente as compras reais efetuadas. A cobrança de anuidade sobre cartão inativo configura cobrança indevida de serviço não prestado.
Como a negativação indevida gera dano moral presumido segundo o STJ?
A inscrição indevida do nome do consumidor em cadastros de maus pagadores como SPC e Serasa gera dano moral presumido (in re ipsa). O cliente não precisa comprovar sofrimento psicológico ou prejuízo concreto de crédito para ter direito à indenização.
O abalo ao crédito e a humilhação decorrentes de uma dívida forjada pelo banco justificam a fixação de indenizações pedagógicas de R$ 12.000,00. A jurisprudência pune o descaso da instituição financeira que ignora os protocolos de cancelamento.
O que diz o Código de Defesa do Consumidor sobre cobranças sem contrato?
O consumidor cobrado por quantia indevida tem direito à repetição do indébito por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, conforme prevê o Artigo 42, parágrafo único, do CDC.
Para conhecer as garantias legais que amparam o titular que encerrou vínculos com cartões, analise o quadro com as determinações do Código de Defesa do Consumidor a seguir:
Quais passos práticos o cliente deve seguir para limpar o nome na praça?
A obtenção de liminar judicial para exclusão do apontamento negativo no Serasa pode ocorrer em menos de 48 horas quando comprovada a solicitação prévia de cancelamento do serviço.
Para resguardar seus direitos e instruir a ação indenizatória com sucesso, execute os passos abaixo:
- 📝 Protocolo do cancelamento: Anote data, horário e número de atendimento da ligação ou print da tela do aplicativo.
- 🧾 Faturas posteriores com anuidade: Guarde os boletos emitidos após a data de rescisão comprovando a cobrança indevida.
- 🔍 Extrato da negativação: Emita certidão nos órgãos de proteção ao crédito atestando a inclusão do nome e o valor cobrado.
Quais as principais dúvidas sobre tarifas bancárias pós-cancelamento?
Consumidores enfrentam dificuldades ao tentar cancelar cartões que ainda possuem saldo parcelado. Esclareça os principais pontos jurídicos a seguir.
📋 Perguntas Frequentes
Esclareça regras de rescisão de cartão e negativação
O encerramento do contrato de cartão de crédito é direito potestativo do consumidor e cessa qualquer cobrança de manutenção. O banco que insiste na anuidade e negativa o cliente responde por danos morais fixados em R$ 12.000,00.



A psicologia diz que pessoas que recolhem o lixo da própria mesa em praça de alimentação não fazem isso só por organização, mas porque valorizam responsabilidade compartilhada
A refeição termina, e a mesa fica com copos, guardanapos e uma bandeja. Algumas pessoas reúnem tudo antes de sair;...

Frase do dia de Michelle Obama: “Não há limite para o que nós, mulheres, podemos realizar.” Uma reflexão sobre ambição feminina, representatividade e coragem para ocupar espaços de poder
Poucas frases resumem tão bem a defesa que Michelle Obama fez da educação feminina quanto “Não há limite para o...
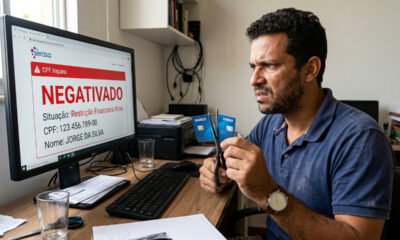

Cliente cancela cartão de crédito, banco segue cobrando anuidade e negativa o nome, mas tribunal condena a instituição a pagar R$ 12 mil
A cobrança continuada de encargos e tarifas após o pedido formal de cancelamento de cartão de crédito é prática abusiva...