Economia
Banco bloqueia R$ 15 mil da poupança de uma diarista por dívida de cartão e a Justiça manda devolver, porque a poupança de até 40 salários mínimos é impenhorável
Entenda quando a poupança de até 40 salários mínimos é protegida e por que a origem do bloqueio muda a contestação.
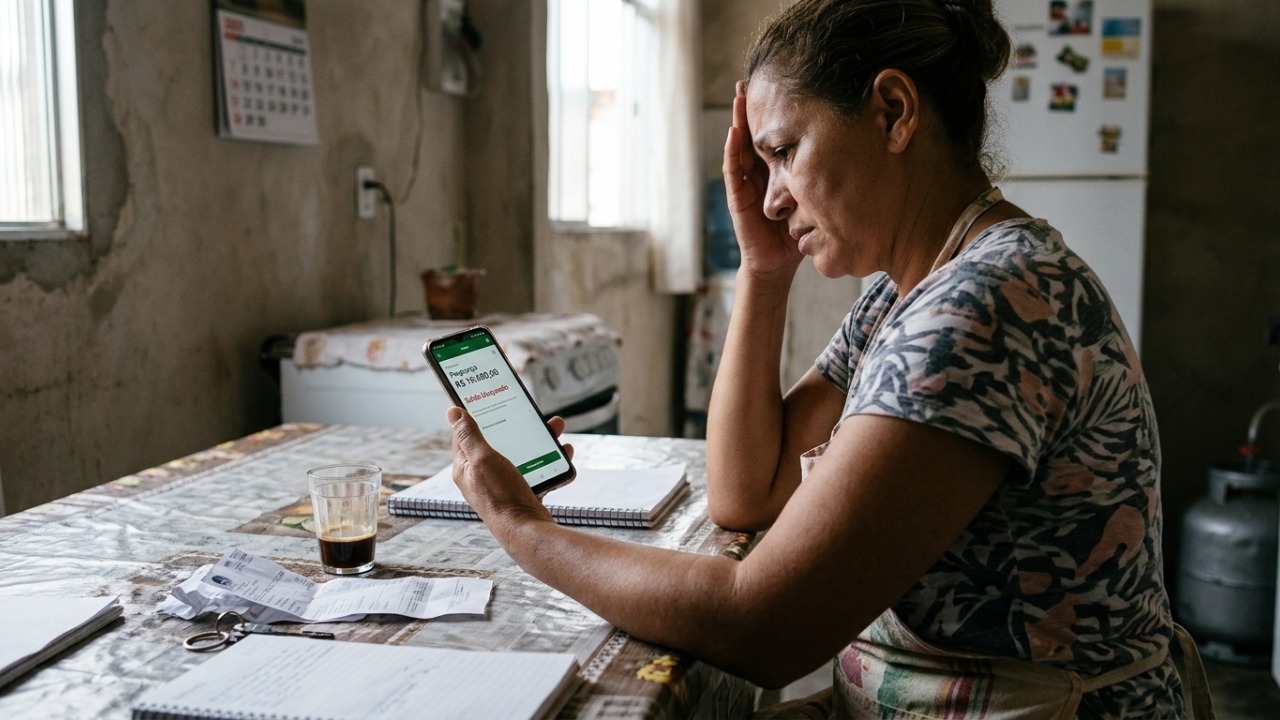
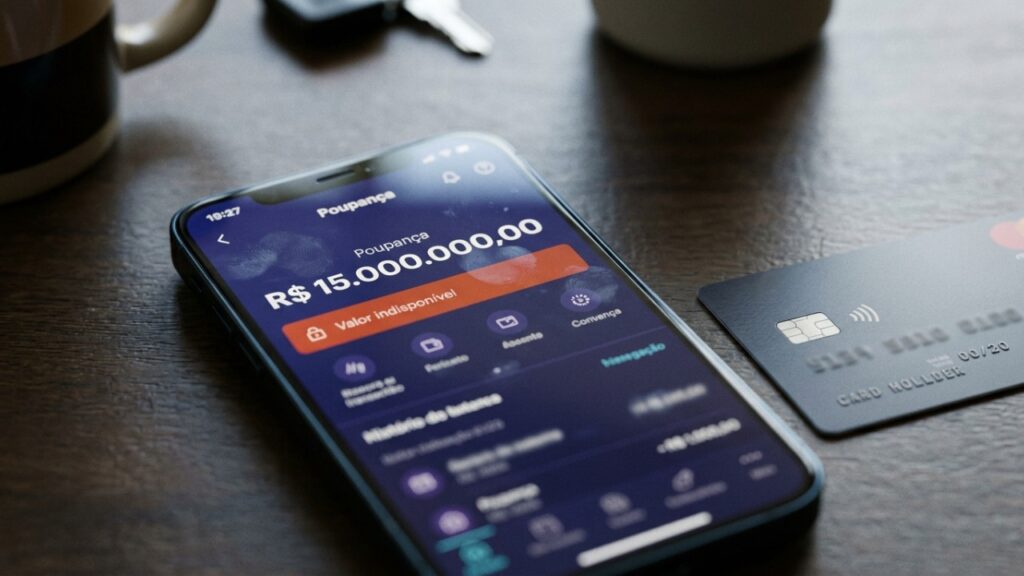
Encontrar R$ 15 mil indisponíveis na poupança seria um problema para uma diarista que depende da reserva nos períodos sem trabalho. O episódio do título, porém, não veio acompanhado de processo, decisão ou identificação da pessoa envolvida. Por isso, funciona como situação ilustrativa, não como notícia de um julgamento localizado. A regra jurídica existe: o Código de Processo Civil protege, em princípio, valores depositados em caderneta de poupança até o limite de 40 salários mínimos.
Por que a poupança tem proteção contra penhora?
A norma busca preservar uma quantia para necessidades e imprevistos. O artigo 833 do Código de Processo Civil inclui a caderneta de poupança, até 40 salários mínimos, entre os bens impenhoráveis. O limite se refere ao valor protegido, não a uma autorização para deixar de pagar dívidas. Uma obrigação de cartão pode continuar existindo mesmo quando determinado dinheiro não pode ser usado para satisfazê-la por meio de penhora.
Um bloqueio bancário é sempre uma penhora judicial?
Não. Antes de aplicar a regra ao caso concreto, é preciso descobrir quem ordenou o bloqueio e por qual motivo. Uma indisponibilidade determinada em um processo judicial tem origem e procedimentos diferentes de um débito automático, de uma compensação contratual ou de uma restrição operacional feita pelo banco. O extrato e a resposta da instituição devem indicar a natureza da movimentação, o valor e, se houver ordem judicial, o número do processo.
A distinção muda o caminho da contestação. Em uma penhora, o pedido de desbloqueio deve ser apresentado no processo, com documentos que mostrem a titularidade e o tipo da conta. Se a retenção partiu do próprio banco, é necessário verificar contrato, autorização e justificativa, além de registrar reclamação na instituição. Os papéis mais úteis são:
- Extratos que identifiquem a conta como caderneta de poupança e mostrem o saldo bloqueado.
- Comunicado do banco ou documento judicial com data, motivo e valor da restrição.
- Comprovantes da renda e das despesas essenciais, especialmente quando o dinheiro sustenta a família.
O juiz libera automaticamente quantias abaixo de 40 salários mínimos?
Não necessariamente. O Superior Tribunal de Justiça firmou o entendimento de que a impenhorabilidade deve ser alegada pela pessoa atingida no momento processual adequado: o juiz não é obrigado a reconhecê-la por iniciativa própria. Por isso, quem recebe uma comunicação de bloqueio judicial não deve esperar que o dinheiro seja liberado apenas porque o saldo é inferior ao limite. É preciso buscar orientação jurídica, apresentar os extratos e pedir a revisão nos autos, observando o prazo informado no processo. Agir cedo faz diferença, pois a falta de manifestação pode impedir que a questão seja examinada mais tarde.
A proteção vale fora da caderneta tradicional?
Uma decisão recente do STJ ampliou e detalhou a análise. Ela reconhece a proteção de até 40 salários mínimos na caderneta de poupança mesmo quando a conta é usada para depósitos e pagamentos. Para dinheiro em espécie, conta corrente ou outros investimentos, o tribunal considera se os recursos formam uma reserva contínua destinada à proteção da pessoa ou da família. Aplicações especulativas e certas sobras antigas em conta corrente não recebem o mesmo tratamento. Assim, chamar toda conta de “poupança” não resolve a discussão: os documentos devem mostrar onde o dinheiro estava e qual era sua função.
O tipo de dívida também importa. A lei prevê exceção para pagamento de prestação alimentícia, e situações de abuso ou fraude exigem análise própria. Quem enfrenta uma restrição pode seguir uma sequência simples para identificar o problema:
- Pedir ao banco a origem formal do bloqueio e a identificação de eventual processo.
- Reunir extratos e comprovação do caráter de reserva dos recursos.
- Levar os documentos ao processo judicial ou contestar diretamente a atuação do banco, conforme a origem da retenção.
O caso dos R$ 15 mil foi realmente decidido pela Justiça?
Não há número de processo, tribunal ou decisão que permitam confirmar a história da diarista ou a ordem de devolução. O valor de R$ 15 mil ilustra como a regra pode surgir numa disputa ligada a dívida de cartão. Apresentá-lo como um julgamento identificado criaria uma certeza que os documentos disponíveis não sustentam.
Em uma situação real, a resposta depende da origem do bloqueio, da natureza da conta, dos extratos, do tipo de dívida e da manifestação no momento correto. O teto de 40 salários mínimos oferece uma proteção importante, mas sua aplicação concreta precisa ser demonstrada e examinada. Guardar os comprovantes e identificar a ordem que tornou o saldo indisponível são os primeiros passos para pedir a liberação do dinheiro quando ela for cabível.



Flamengo tem tempo livre para minimizar desfalques na reta final do Brasileirão
Semana livre pode servir para Leonardo Jardim ter mais jogadores disponíveis para o jogo com o Athletico Paranaense

O segredo para limpar o fogão engordurado sem passar horas esfregando pode estar em um produto simples usado da maneira certa
Limpar o fogão engordurado depois de preparar frituras e refeições pode exigir bastante esforço, principalmente quando o óleo fica acumulado...

Motorista de ônibus revela verdadeiro motivo dos desenhos chamativos na estampa dos bancos: “Tecidos desenhados para durar”
Quem costuma viajar de ônibus com frequência certamente já estranhou as cores berrantes e as formas geométricas espalhadas pelos assentos....