Economia
Banco desconta empréstimo em conta-salário, deixa trabalhador com saldo zero no mês e Justiça determina estorno imediato aplicando teto de 30%
Prática de zerar a conta-salário para quitar dívidas bancárias viola a dignidade humana e a impenhorabilidade salarial, obrigando a devolução dos valores.
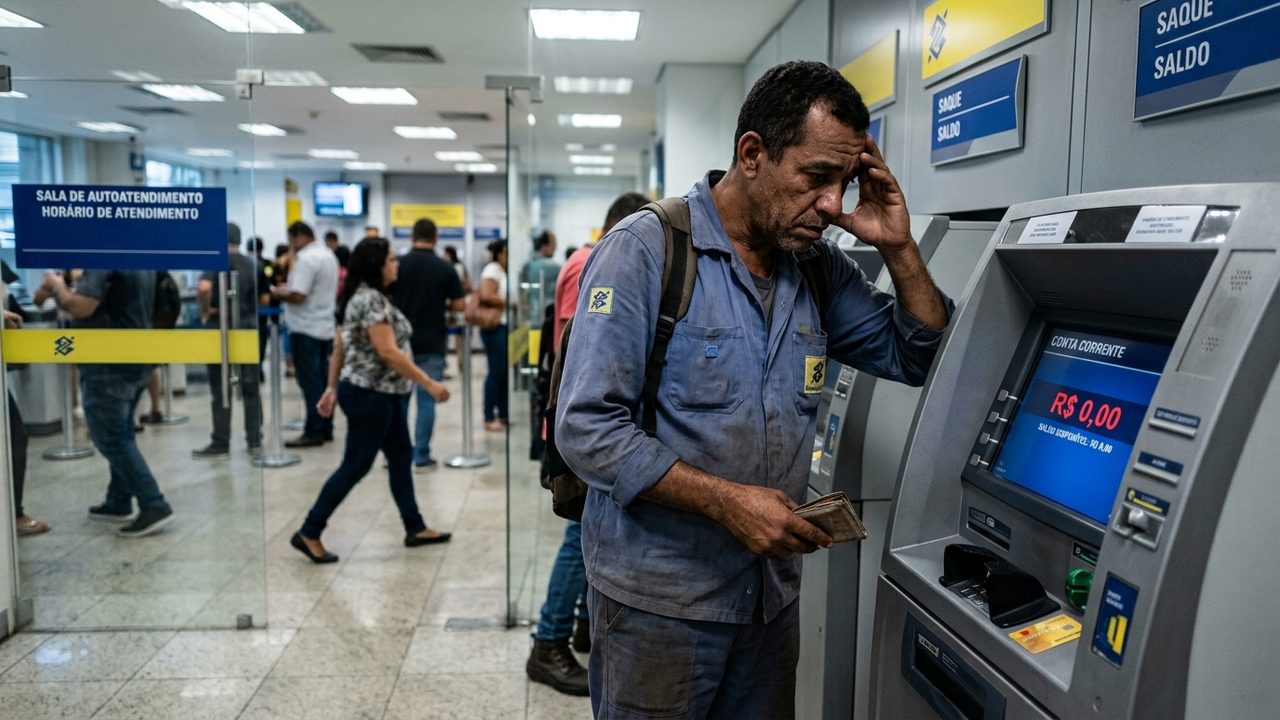
A retenção integral de vencimentos para quitação de mútuo bancário viola a garantia constitucional do mínimo existencial. A Justiça condenou banco que zerou a conta-salário de um trabalhador, obrigando o estorno imediato dos valores e fixando a limitação dos descontos a 30% da remuneração.
Por que o banco não pode reter 100% dos proventos do trabalhador?
O salário possui natureza alimentar absoluta, sendo destinado à subsistência pessoal e familiar do trabalhador com moradia, alimentação e saúde. O Artigo 833, inciso IV, do Código de Processo Civil estabelece a impenhorabilidade de vencimentos e soldos.
A apropriação integral da renda diretamente na conta onde o salário é creditado constitui exercício arbitrário das próprias razões. O banco não pode se valer de cláusulas contratuais adesivas para confiscar o sustento do mutuário sem ordem judicial prévia.
Como o STJ pacificou a questão entre conta-corrente e conta-salário?
A regra geral consolidada no Tema 1.085 do STJ permite descontos de empréstimos comuns livremente pactuados em conta-corrente comum, afastando a aplicação analógica do limite de 35% da Lei nº 10.820/2003 destinada a consignados em folha.
A exceção ocorre quando os débitos atingem a conta-salário ou confiscam o saldo total da conta, gerando saldo zero. A jurisprudência veda a retenção total por afronta direta ao princípio da dignidade da pessoa humana (Artigo 1º, inciso III, da Constituição Federal).
Para entender os limites de dedução bancária conforme o tipo de conta utilizada, confira as regras técnicas na tabela a seguir:
| Modalidade de Débito | Base Legal Aplicada | Limite Máximo Permitido |
|---|---|---|
| Consignado em Folha | Lei nº 10.820/2003 | Margem legal de até 35% da renda líquida |
| Conta-Salário Direta | Artigo 833, IV, do CPC | Retenção total proibida (saldo zero nulo) |
Qual é o impacto financeiro da ordem de desbloqueio judicial?
A decisão judicial que fixa a limitação impõe ao banco o estorno imediato dos valores retidos acima da margem razoável sob pena de multa diária (astreintes). Essa medida assegura que o correntista mantenha recursos para despesas básicas mensais.
Além da devolução simples, a apropriação indevida que priva a família de alimentos gera direito a indenização por danos morais. O ato ilícito patronal ou bancário decorre da angústia gerada pela impossibilidade de pagar contas essenciais.
O que fazer caso o salário seja confiscado integralmente pelo banco?
O mutuário lesado deve agir com rapidez para evitar a consolidação do saldo negativo nas datas de pagamento subsequentes. A via judicial através de tutela de urgência garante a liberação rápida da remuneração.
Para reverter a retenção abusiva e proteger os próximos contracheques, execute as seguintes providências:
- 🧾 Comprovante de abertura de conta-salário: Apresente o termo formal de vinculação da conta para crédito exclusivo da folha.
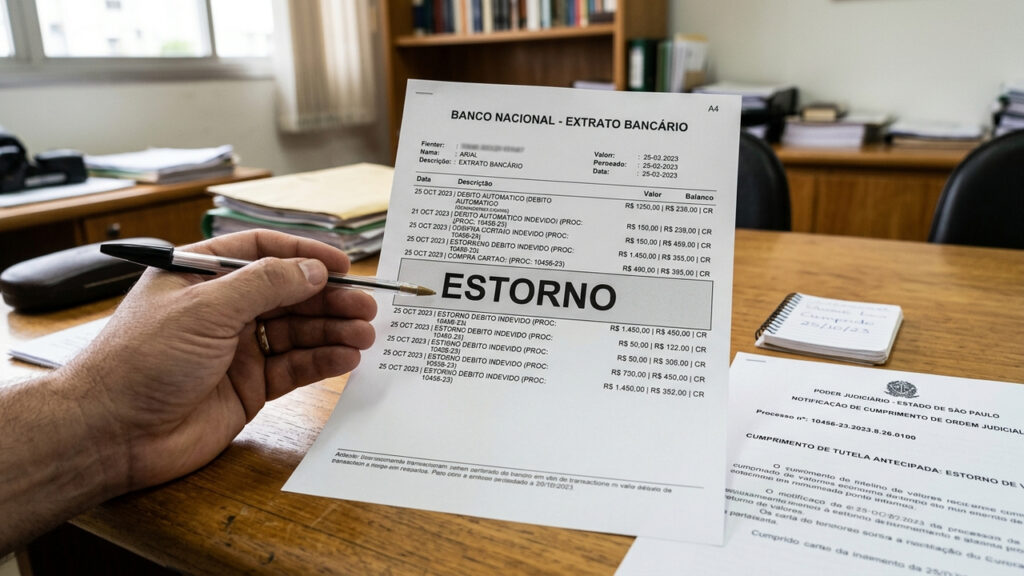
- 📊 Extrato analítico do zeramento: Documente a entrada da remuneração e o débito automático imediato efetuado pelo banco.
- 🏛️ Ação com pedido de liminar: Requeira no Juizado Especial a restituição dos valores e a portabilidade salarial para outra instituição.
Quais as principais dúvidas sobre desconto de dívidas na conta-salário?
A portabilidade bancária e os limites de débitos contratuais provocam dúvidas recorrentes entre trabalhadores endividados. Confira os esclarecimentos legais a seguir.
📋 Perguntas Frequentes
Esclarecimentos sobre impenhorabilidade salarial e descontos bancários
A proteção da remuneração mensal impede que cobranças bancárias suprimam as condições mínimas de dignidade do trabalhador. Reter o salário total é prática ilícita que autoriza intervenção judicial urgente e fixação de teto moderado para cobranças.




Corinthians 1 x 3 Fluminense: ouça os gols da vitória do Fluzão na voz de Rafa, o Brabo
Fluminense vence o Corinthians em Itaquera e volta ao G4 do Brasileirão

Irmãos que herdam uma casa dos pais e não chegam a um acordo sobre vender descobrem que o Código Civil prevê um caminho para resolver a divisão
Quando um imóvel passa a pertencer a vários herdeiros ao mesmo tempo, basta um deles recusar a venda para travar...

Nem fibrocimento nem telha comum: caixinhas de leite recicladas viram uma cobertura resistente que pode reduzir o calor dentro de casa
O uso de materiais reciclados na construção civil vem transformando projetos residenciais em opções muito mais sustentáveis. A substituição do...