Economia
Banco nega estorno de Pix de R$ 8 mil após golpe da falsa central telefônica e juiz obriga instituição financeira a devolver valor em dobro
Negligência ao não acionar o bloqueio cautelar do Pix e omissão diante de transação fora do perfil autorizam a repetição do indébito e danos morais.
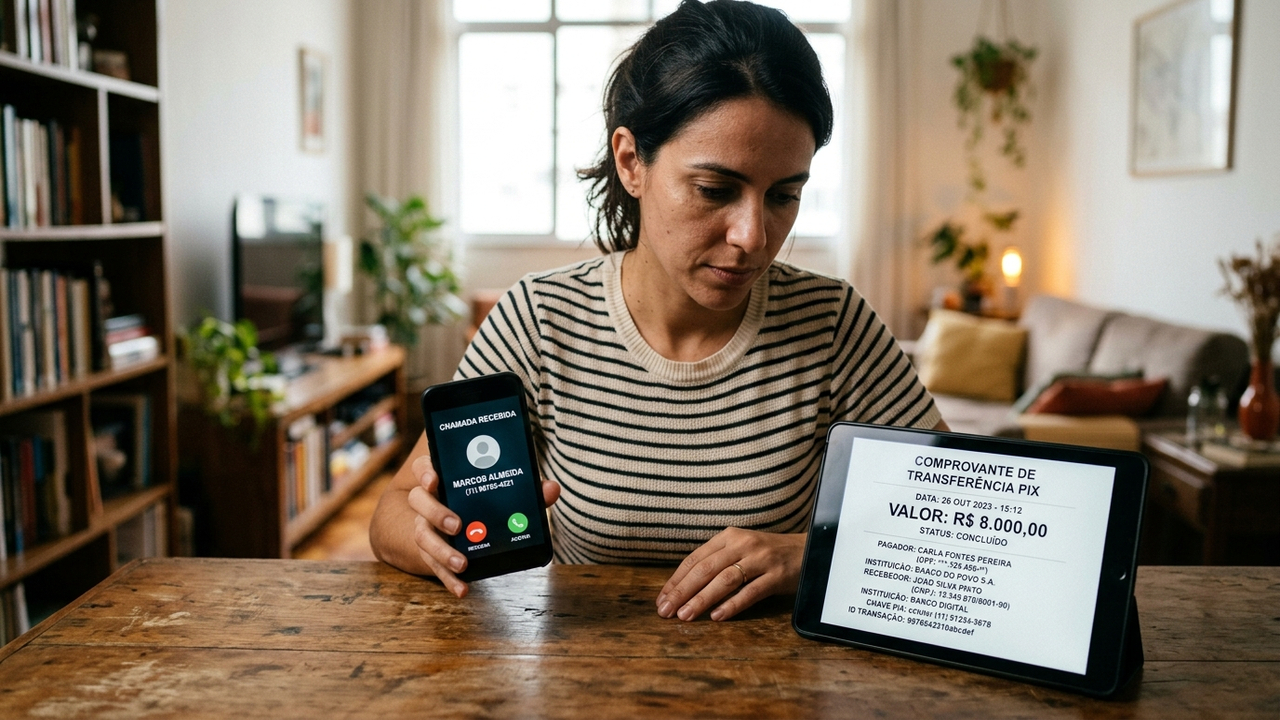
Um correntista foi vítima do golpe da falsa central telefônica e transferiu R$ 8.000,00 após criminosos simularem o número oficial do banco. Diante da recusa injustificada em bloquear a transação, a Justiça condenou o banco a devolver R$ 16.000,00, aplicando a devolução em dobro pelo descaso com o consumidor.
Como os criminosos simulam a central oficial do banco?
Os golpistas utilizam aplicativos de mascaramento de chamadas (spoofing) para fazer o número oficial do banco aparecer no visor do celular da vítima. Com dados vazados em mãos, eles confirmam nome, CPF e compras recentes para passar total credibilidade.
A alegação comum é de que houve uma invasão na conta e que o cliente precisa realizar uma transferência de segurança via Pix para proteger o saldo. Acreditando estar falando com o setor antifraude oficial, o correntista envia R$ 8.000,00 para a conta de um laranja indicada na ligação.
Por que a Justiça responsabiliza o banco pela fraude?
O Superior Tribunal de Justiça (STJ) pacificou pela Súmula 479 que as instituições financeiras respondem objetivamente por fraudes praticadas por terceiros. O vazamento de dados e a falha em identificar transferências atípicas configuram fortuito interno, inerente ao risco do negócio.
Ao autorizar uma transação atípica de alto valor fora do perfil habitual do correntista em poucos segundos, o sistema de segurança da instituição falhou. O banco tem o dever legal de monitorar movimentações suspeitas e agir imediatamente para barrar operações fraudulentas.
Para entender como a lei protege o consumidor diante de falhas de segurança dos aplicativos bancários, consulte os direitos destacados a seguir:
O que justifica a condenação de devolução do valor em dobro?
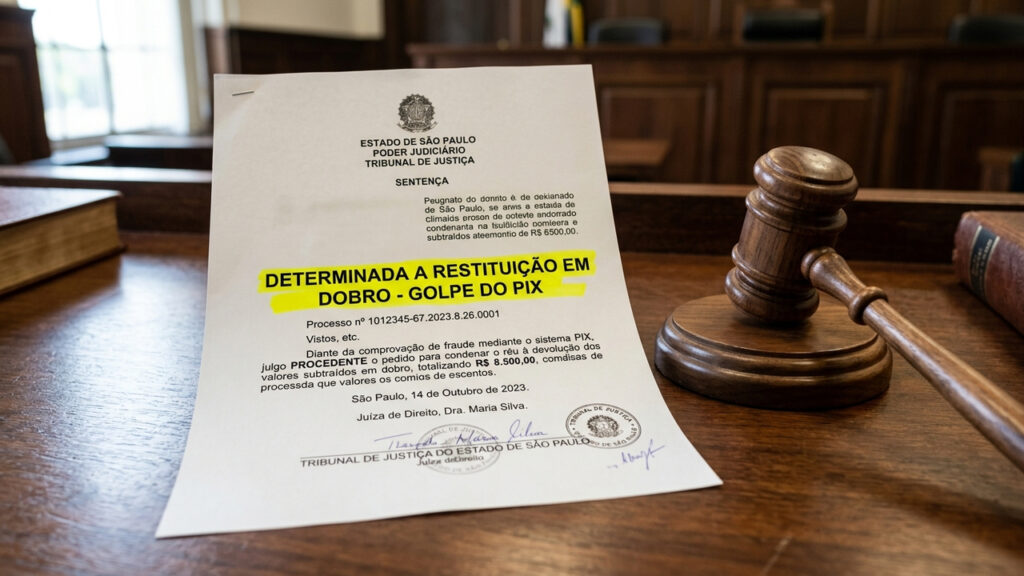
A repetição do indébito em dobro, prevista no Artigo 42 do Código de Defesa do Consumidor (CDC), foi aplicada porque o banco teve conduta negligente após ser avisado. A vítima comunicou a fraude em menos de 30 minutos, mas a instituição se recusou a abrir o protocolo de contestação.
O banco deixou de acionar o Mecanismo Especial de Devolução (MED) do Banco Central, permitindo que os criminosos sacassem o dinheiro da conta de destino. O juiz entendeu que a recusa injustificada em reaver os fundos configurou má prestação de serviço, dobrando o valor para R$ 16.000,00.
Quais provas o consumidor deve apresentar para garantir a indenização?
O registro imediato da ocorrência é o pilar que comprova a boa-fé do correntista e a inércia do banco. Sem a comprovação formal do aviso rápido, a instituição tenta alegar culpa exclusiva da vítima para se esquivar da responsabilidade.
Para instruir uma ação no Juizado Especial Cível com alto índice de êxito, reúna os seguintes documentos comprobatórios:
- 📞 Print do histórico de chamadas: Foto da tela mostrando o número oficial do banco ligando no dia do golpe.
- 🧾 Comprovante da transferência Pix: Documento com chave, horário exato de envio e dados da conta receptora.
- 📝 Boletim de ocorrência e protocolos: Registro policial detalhado e números de protocolo do atendimento contestando o débito.
Quais as principais dúvidas sobre o estorno de Pix em golpes bancários?
A lentidão dos bancos em responder contestações de fraudes gera dúvidas recorrentes entre consumidores lesados. Esclareça os principais pontos jurídicos a seguir.
📋 Perguntas Frequentes
Esclarecimentos sobre restituição de Pix e direitos do correntista
A segurança das ferramentas bancárias digitais é responsabilidade integral da instituição financeira. Ao recusar o auxílio imediato após o golpe da falsa central, o banco assume o risco de condenações severas com restituição em dobro na Justiça.


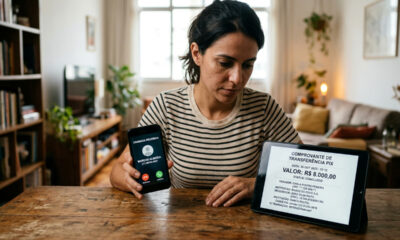

Banco nega estorno de Pix de R$ 8 mil após golpe da falsa central telefônica e juiz obriga instituição financeira a devolver valor em dobro
Um correntista foi vítima do golpe da falsa central telefônica e transferiu R$ 8.000,00 após criminosos simularem o número oficial...

Adeus, framboesa: essa fruta de cor azul escura e formato comprido aguenta o sol brasileiro e surpreende pelo sabor doce e marcante
O mirtilo-siberiano (Lonicera caerulea), também conhecido como honeyberry ou madressilva-azul, vem conquistando quem busca frutas vermelhas e azuis no quintal....

Na escuridão do meio-dia: o eclipse solar total que fará o dia virar noite por mais de 6 minutos e não repetirá esse espetáculo raro antes de 2114
O céu terrestre presenciará um evento astronômico extraordinário quando o Sol for completamente bloqueado pela Lua. Essa fase de escuridão...